考研笔记-数学之概率论与数理统计:随机变量及其分布(二)
- 2026-09-23 02:00:46
——如阅读体验不佳,可转为横屏阅读;如微信无法横屏,可尝试文末方法。
(三)连续型随机变量
(1)定义
如果对于随机变量X的分布函数F(x),存在非负函数f(x),使对任意实数x有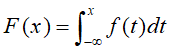 ,则称X为连续型随机变量,其中函数f(x)称为X的概率密度函数,简称概率密度。
(2)概率密度的充要条件
(a) ;(
 可以大于1)
(b)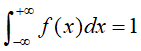 ;
性质(a)和(b)同时满足即为 是概率密度的充要条件。
(3)性质
(a)设 是坐标轴上的区间,点X落在
 上的概率为
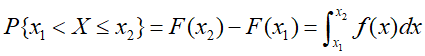 ;(在几何上
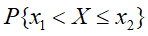 的值等于以
 为底,以曲线
 为顶的曲边梯形的面积)
(b)若 在x点处连续,则
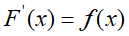 ;(导函数不可能有第一类间断点)
(c)同一连续型随机变量X的概率密度函数可以有不可列(可列的任意组合为不可列)个,因为可以在可列个点处改变概率密度函数的值而不改变随机变量的分布(可列个点处的取值不影响积分值);
(d)连续型随机变量取任一指定实数值a的概率为0,即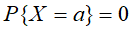 ,因而
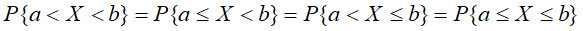 ;
(e) 可以不连续,且可以大于1;
 必定连续,且不能大于1。
(4)典型分布
(a)均匀分布
若连续型随机变量X具有概率密度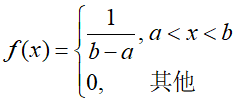 ,则称X在区间
 上服从均匀分布,记为X~U(a,b)。
(b)指数分布
若连续型随机变量X具有概率密度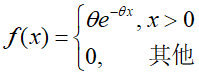 ,其中
 为常数,则称X服从参数为
 的指数分布,记为X~E(
 )。
指数分布的无记忆性:若X服从指数分布,则对任意的 ,有
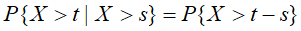 。具有无记忆性是指数分布有广泛应用的重要原因(如可靠性理论和排队论)。
(c)正态分布
若连续型随机变量X具有概率密度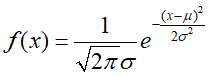 ,
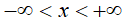 ,则称X服从参数为
 ,
 的正态分布(或高斯分布),记为X~N(
 )。当
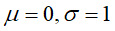 ,称为标准正态分布。
性质:
①正态分布曲线关于 对称,且
 在
 处取最大值;
②正态分布曲线在 处有拐点,曲线以x轴为渐近线;
③“ ”法则:
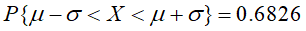 ,
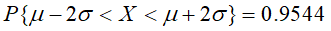 ,
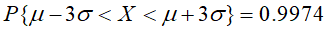 ;
④若X~ ,则
 ~
 (加
 使均值变为0,乘
 使方差变为1);
若 ~
 ,则X~
 (乘
 使方差变为
 ,加
 使均值变为
 )。(依据:若X~
 ,则
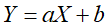 ~
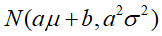 )
⑤若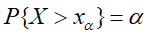 ,则称
 为
 分位点。
(四)离散型随机变量与连续型随机变量比较
表-随机变量 | |||
随机变量 | 离散 | 分布律 | 求和 |
连续 | 概率密度 | 积分 |
(五)随机变量的函数的分布
1.定义
设 是定义在随机变量X的一切可能值x的集合上的函数,若随机变量Y随着X取x的值而取
 的值,则称随机变量Y为随机变量X的函数,记为
 。随机变量的函数仍是随机变量。研究随机变量的函数的意义是,所关心的随机变量不能由直接测量得到,但它是某个能直接测量的随机变量的函数。
2.随机变量的函数的分布的求法
(1)离散型随机变量的函数的分布
设离散型随机变量X的分布列为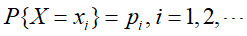 ,
 是X的函数,则Y的分布列可如下求出:
Y的可能值为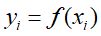 ,
 ,如果
 的值互不相同,则Y的分布列为
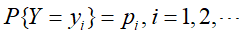 ;如果有相同的值,则根据概率的可加性把它们的概率相加,进而得到Y的分布列。
(2)连续型随机变量的函数的分布
(a)分布函数法:即根据分布函数的定义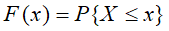 ,进而可求得
 。
(b)定理:设X为连续型随机变量,其概率密度为 ,若
 为一般连续函数,它在不相互重叠的区间
 上逐段严格单调(即存在反函数),对应的反函数分别为
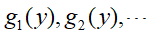 ,且
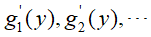 均为连续函数,则
 为连续型随机变量,且其概率密度为
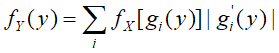 。
((b)定理证明:假设 ,
 ,则
 ,
 ,且令
 为单调递增函数
 的定义域的下界,令
 为单调递减函数
 的定义域的上界,则
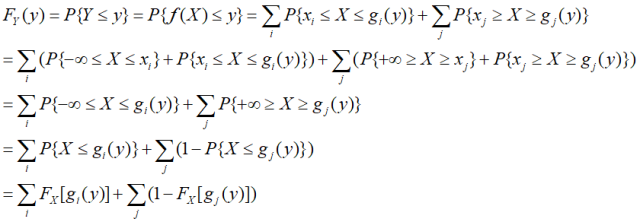
,故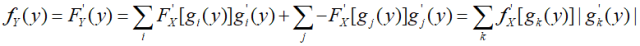 )
 ,则
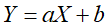 ~
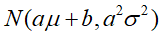 ,即服从正态分布的随机变量的线性函数仍服从正态分布。
文章合集:
点击下方公众号主页,关注以阅读更多文章
——可选择“【右上角···】→【在浏览器中打开】”进行横屏阅读。

