考研笔记-数学之概率论与数理统计:多维随机变量及其分布(三)
- 2026-09-18 11:00:43
——如阅读体验不佳,可转为横屏阅读;如微信无法横屏,可尝试文末方法。
(四)n维随机变量
关于二维随机变量的概念容易推广到n维随机变量的情况。
(1)分布函数
n维随机变量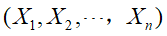 的分布函数定义为
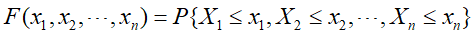 ,其中
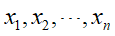 为任意实数。
(2)概率密度函数
若存在非负函数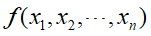 ,使对任意实数
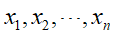 有
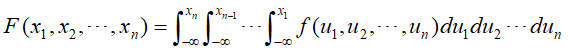 ,则称
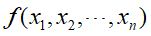 为
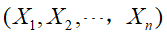 的概率密度函数。
(3)边缘分布函数
设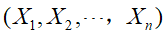 的分布函数
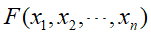 为已知,则
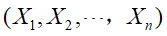 的k
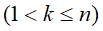 维边缘分布函数就随之确定。例如,
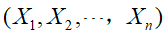 关于
 、关于
 的边缘分布函数分别为
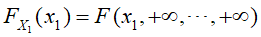 ,
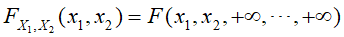 。
(4)边缘概率密度
设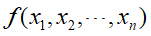 是
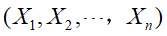 的概率密度,则
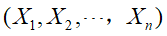 关于
 、关于
 的边缘概率密度分别为
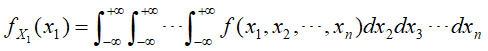 ,
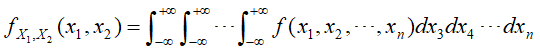
(5)相互独立
若对于所有的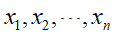 有
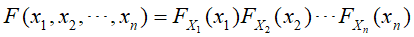 ,则称
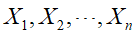 是相互独立的。
若对于所有的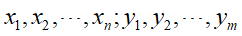 有
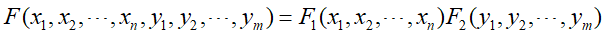 ,其中,
 ,
 ,
 依次为随机变量
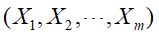 ,
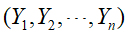 ,
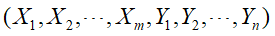 的分布函数,则称随机变量
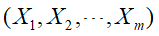 和
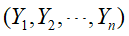 是相互独立的。
(6)相互独立相关的定理
定理1:设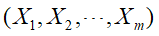 和
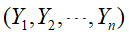 相互独立,则

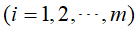 和

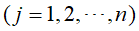 相互独立。又若h,g是连续函数,则
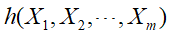 和
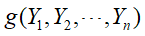 相互独立(反之不成立,即由
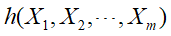 和
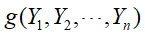 相互独立,且h,g是连续函数,无法得出
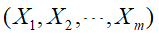 和
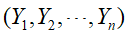 相互独立。例如,令
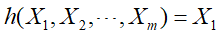 ,
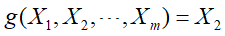 ,且
 和
 相互独立,但不能得出
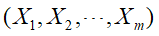 和
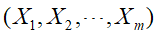 相互独立)。
定理2:若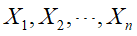 相互独立,且h,g是连续函数,则
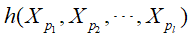 和
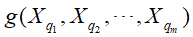 相互独立,其中
 ,
 ,
 ,
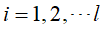 ,
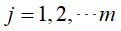 ,
 互不相同,
 互不相同。
(7)n维正态随机变量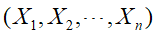 的重要性质
(a)n维随机变量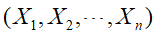 服从n维正态分布的充要条件是
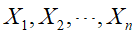 的任意线性组合
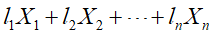 服从一维正态分布(其中
 不全为零)。
(b)若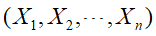 服从n维正态分布,设
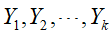 是
 (
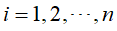 )的线性函数,则
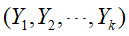 也服从多维正态分布。这一性质称为正态变量的线性变换不变性。(该性质可由性质(a)推得)
(c)n维正态随机变量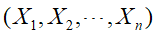 的每一个分量
 ,
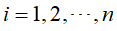 都是正态随机变量(该性质可由性质(a)推得);反之,若
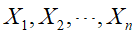 都是正态随机变量,且相互独立(对正态随机变量而言即不相关),则
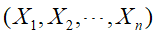 是n维正态随机变量(该性质可由性质(a)推得)。
(d)若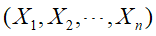 服从n维正态分布,则“
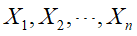 相互独立”与“
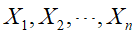 两两不相关”是等价的。
(五)两随机变量的函数的分布
(一维或二维)随机变量函数的概率密度函数的求解通法——分布函数法。
(1)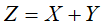 的分布
(a)设 是二维离散型随机变量,且具有分布列
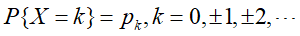 ,
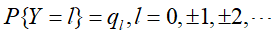 ,则随机变量
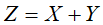 有分布列
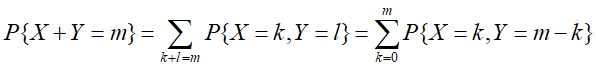 ,
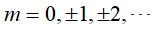 。
若X和Y相互独立,则随机变量 取值为m的概率为
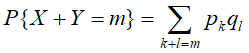 。
说明:
两个相互独立的泊松变量之和仍是一个泊松变量,且其参数等于相应随机变量分布参数的和。
(b)设 是二维连续型随机变量,它具有概率密度
 ,则
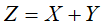 仍为连续型随机变量,其概率密度为
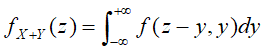 或
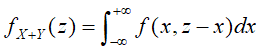 。
若X和Y相互独立,设 关于X,关于Y的边缘概率密度分别为
 和
 ,则
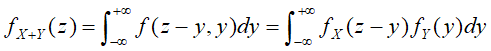 ,
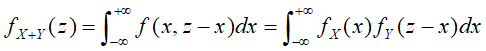 ,称这两个公式为
 和
 的卷积公式(对应项乘积累加),记为
 ,即
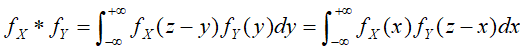 。
说明:
有限个相互独立的正态随机变量的线性组合仍服从正态分布。(即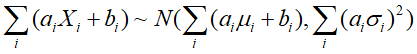 ,其中
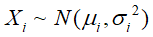 ,且相互独立。线性:单个正态随机变量的线性函数仍服从正态分布;组合:两个相互独立的正态随机变量的和仍服从正态分布)
(2) 、
 的分布
设 是二维连续型随机变量,它具有概率密度
 ,则
 ,
 仍为连续型随机变量,其概率密度分别为
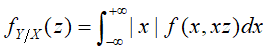 ,
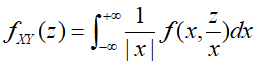 。
若X和Y相互独立,设 关于X,关于Y的边缘概率密度分别为
 和
 ,则
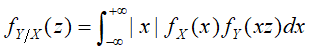 ,
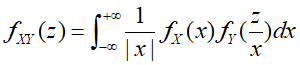 。
(3)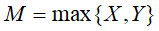 、
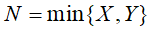 的分布
基本公式:
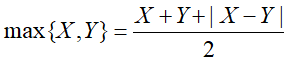 ,
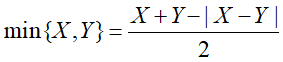 ;
等价命题:
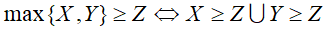 ,
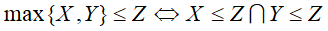 ,
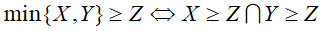 ,
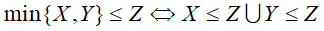 。
设X,Y是两个相互独立的随机变量,它们的分布函数分别为 ,
 ,则
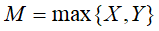 的分布函数为
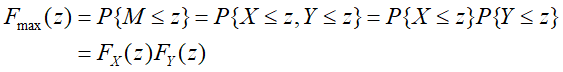 ,
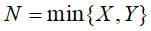 的分布函数为
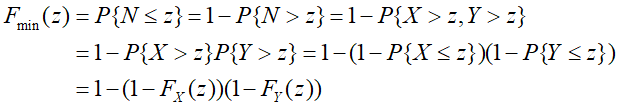 。
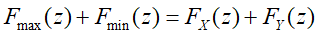 (因为X和Y两者中必定是一个为
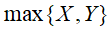 ,另一个为
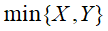 ,或者由基本公式推得)。
设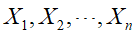 是n个相互独立的随机变量,它们的分布函数分别为

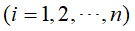 ,则
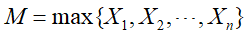 及
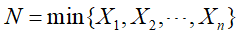 的分布函数分别为
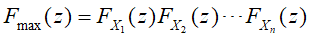 ,
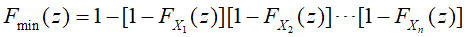 ,特别地,当
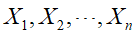 相互独立且具有相同的分布函数
 时(即独立同分布),有
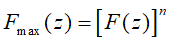 ,
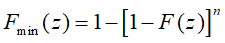 。
(六)离散型二维随机变量和连续型二维随机变量对比
表-离散型二维随机变量和连续型二维随机变量 | ||||
二维随机变量 | 联合分布 | 边缘分布 | 条件分布 | 相互独立 |
离散/连续 | 联合分布函数 | 边缘分布函数 | 条件分布函数 | |
离散 | 联合分布律 | 边缘分布律 | 条件分布律 | 联合分布律= 边缘分布律之积 |
连续 | 联合概率密度 | 边缘概率密度 | 条件概率密度 | 联合概率密度= 边缘概率密度之积 |
文章合集:
点击下方公众号主页,关注以阅读更多文章
——可选择“【右上角···】→【在浏览器中打开】”进行横屏阅读。

