2027广东省考行测上90系列——利润问题(看文尾获取PDF版)
- 2026-11-21 14:00:52
2027 广东省考 · 行测专项
利润问题
售价 = 成本 + 利润——一条主线,13 类变形
2016—2026 共 17 套卷 · 11 题
12 个考点 · 12 张示意图 · 20 道模拟
利润题是数量关系里最“讲道理”的一类:进货、定价、打折、走量,每一步都在同一笔账上加减。它不需要巧劲,只需要把四个量摆对位置——成本、售价、利润、折扣率。摆错了位置,式子再对也算不出来;摆对了,多数题一行就够。
所以这一篇的顺序是:先摆四量,再看动谁,最后才列式。十二个考点各配一张示意图,把“折扣、折上折、分段、混合、价格销量、买赠、保本、两期对比”画成同一种样子——一根价格轴,几个台阶。看懂台阶,增减关系就不用背。第九章专讲广东最爱出的那类:两个约束卡在一起,问利润最大。
例题分两组:11 道广东真题逐题精讲,20 道自测照着广东的配比自拟;第十四节的公式总表按“看到什么 → 用什么”排,考前扫一遍即可。
目 录
基础
一 考情:11 道题,三个空窗年
二 一条主线:售价 = 成本 + 利润
三 折扣:价格上的第一刀
常见变形
四 折上折与叠加优惠
五 分段折扣与分段售价
六 多商品混合与整体核算
七 价格与销量联动
八 盈亏与赔偿
进阶与冷门
九 双重约束下的利润最大
十 买赠、满减与返券
十一 保本点与固定成本
十二 方案比较
十三 两期对比:成本变了怎么算
工具与练习
十四 公式总表
十五 真题一览:11 道
十六 模拟题 20 道
十七 题量与资料来源
▍一、考情:11 道题,三个空窗年
数量关系里的利润题,广东的考法很集中:给一个买卖场景,问赚了多少、成本多少、定什么价。它不像工程问题那样年年必考、也不像行程问题那样模型繁多——题量小,但多数年份都在,而且一半以上的题只需要一条式子。
先看分布。2016—2026 年广东省考共 17 套卷、222 道数量题,利润题按卷计 13 道、去掉县乡同题后 11 道:
| 222 | 13 / 11 |
结论一:多数年份有,但一年最多 2 道。17 套卷里 11 套有利润题,平均每套 0.76 道。2017、2018、2023 三年一道没有——这三年数量关系的题量并不少(15、15、13/14 道),只是当年恰好没出利润题。所以复习时不必给它配太多时间,但也不能空着:它是“送分题”里最稳的一类,公式短、数据整,捡到就是净赚。
结论二:广东只考“折扣”和“分段”两条主干。11 道题分成三块:折扣类的 4 道(2019 乡镇、2022 县级、2024、2025),按档位或按比例分段的 3 道(2016 按购买量分档、2021 按销售进度分段、2021 按破损率扣减),单一价格算利润的 4 道(2020 两产品、2020 价格销量、2020 单价数量、2026 配额)。至于买赠、返券、保本点、分批买卖这些市面上讲得很多的类型,222 道题干里一次都没出现过:“赠”0 次、“返券/返现”0 次、“房租/保本/亏本”0 次、“分批”0 次。
结论三:题干从不直接给“利润率”。222 道题里“利润率”三个字出现 0 次,题目永远只给成本、售价、折扣、销量这些原始量——利润率要你自己算,而它真正派上用场的地方只有一个:两种商品的“哪种更划算”(2020 县级第 4 题、本卷第六节)。
这一篇怎么用
前三节是地基(成本、售价、利润、折扣四个量),必须练到看见题就知道该用哪条式子;第四到第八节是广东真题的全部变形,11 道真题都在这里逐题讲完;第九到第十三节是省内还没考、但邻省和国考反复出的类型,知道思路即可,不必刷题;第十四节是公式总表,考前扫一眼;第十五节是真题索引,第十六节是 20 道模拟题,用来练手。
▍二、一条主线:售价 = 成本 + 利润
利润题看着花样多,其实所有题都挂在一条式子下:售价 = 成本 + 利润。题目给你其中两个,问第三个;或者给你变化前后的两组,问差多少。把这条式子拆成四个量,就够应付九成的题。
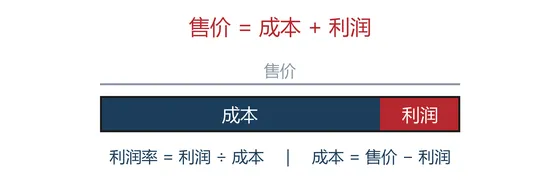
四个量的关系,一张表说清:
两个口径,别混用
口径一:单件账。一件商品的利润 = 售价 − 成本,乘上数量才是总利润。题目问“这批货赚了多少”,就是单件利润 × 件数。
口径二:总额账。总利润 = 总售价 − 总成本。这两条永远等价,但算法不同:单件账适合“售价、成本都是单价”的题,总额账适合“给了总收入和总支出”的题。选错口径不会算错,但会多绕两步。
公式 四个基本式子
利润 = 售价 − 成本
利润率 = 利润 ÷ 成本 =(售价 − 成本)÷ 成本
售价 = 成本 ×(1 + 利润率)
成本 = 售价 ÷(1 + 利润率)
第三、四式是同一式的正反用。已知利润率求售价用乘法,已知售价反求成本用除法——这一步的方向搞反,是利润题最常见的失误。
还要记住一句话:打折只动售价,不动成本。所以“先加价、再打折”这类题,成本始终是那个不动的锚,利润率永远拿它当分母。
小结 四个量,一句话串起来
成本是不动的锚,售价是被打折的那个,利润是两者之差,利润率是“差”除以“锚”。
看到“按 x% 的利润率定价”,就用 成本 ×(1+x%) 求定价;
看到“打 y 折出售”,就用 定价 × 0.y 求实卖价;
看到“利润率是多少”,就用 (实卖价 − 成本)÷ 成本。
▍三、折扣:价格上的第一刀
折扣是利润题里出现频率最高的动作。它的全部内容只有一个换算:几折,就是原价的十分之几。八折 = 80%,七五折 = 75%,八八折 = 88%。把这句话变成式子,只有三条路:打折求现价、给现价还原价、两价相除求折扣。
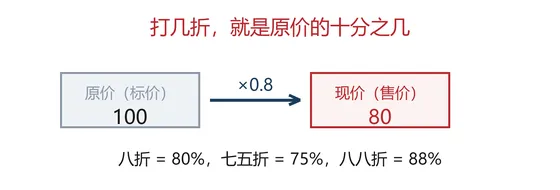
公式 折扣的三条式子
折后价 = 原价 × 折扣
原价 = 折后价 ÷ 折扣
折扣 = 折后价 ÷ 原价
折扣写成小数用:八折写 0.8,七五折写 0.75。“几几折”里第一个字是十分位、第二个字是百分位,所以七五折是 0.75,不是“七折再打五折”的 0.35。
考点一 给折后价,还原价
例 1(2019 年乡镇卷第 11 题):已知七五折后的价格,求原价。这是折扣题里最基础的一问,方向只有一个——折后价除以折扣。
【2019 年乡镇卷第 11 题】 〔折扣求原价〕
某商场为了提高销量,以七五折销售笔记本电脑,打折后销售 3600 元。则该笔记本原价为每台( )元。
A.4200B.4500C.4800D.5100
答案C
【思路】“七五折”就是原价的 75%。已知折后价求原价,用除法:3600 ÷ 0.75 = 4800 元。
易错点 把七五折当成“减 75%”(即 25%),算成 3600÷0.25=14400,四个选项里没有,才发现方向错了。记住:几折 = 原价 × 零点几,折后价一定比原价小。
考点二 “低于(高于)多少”不是折扣
“低于市场价 20%”与“打八折”是一回事,但字面不同:前者说的是差额占市场价的比例,后者说的是实付占市场价的比例。看到这类表述,第一步永远是把基数还原出来。
例 2(2024 年合卷第 6 题):给了实付价和“低于市场价 20%”,问优惠了多少。
【2024 年合卷第 6 题】 〔低于市价·求优惠额〕
某家政公司承诺以低于市场价 20% 的价格为小区业主提供服务。如果有业主向该公司支付了服务费 4000 元,则与市场价相比优惠了( )元。
A.400B.600C.800D.1000
对比表 先还原基数,再算差额
| 1000 元 |
答案D
【思路】“低于市场价 20%”即按市场价的 80% 收费。市场价 = 4000 ÷ 0.8 = 5000 元,优惠 = 5000 − 4000 = 1000 元。
易错点 直接拿 4000×20% = 800 当优惠额——20% 是相对市场价,不是相对实付价。基数不同,答案差 200 元,C 项就是为这个错法准备的。
把“低于”翻译成折扣
低于市场价 20% = 按市场价 八折;高于成本 30% = 按成本 1.3 倍定价。前者基数在市场价,后者基数在成本——两句话长得像,基准完全不同。题里出现“低于/高于/多/少 + 百分数”,先在草稿上写清“谁是 100%”。
考点三 单价变了,总价不变
还有一类题不带“折”字,但本质是同一个换算:同样的钱,单价降了就能多买。这类题的式子不是乘法而是除法——总价 ÷ 单价 = 数量,两个单价对应两个数量,差就是题给的条件。
例 3(2020 年乡镇卷第 10 题):零售价与批发价相差 3 元,数量相差 20 个。
【2020 年乡镇卷第 10 题】 〔单价与数量〕
办公室按零售价花费 360 元购买了一批笔记本。如果按批发价购买,则每个笔记本能便宜 3 元,且恰好能多购买 20 个。则该笔记本零售价为( )元。
A.3B.4C.6D.9
答案D
【思路】总价固定 360 元,单价降 3 元、数量多 20 个。设零售价 x 元,则 360/x 与 360/(x−3) 相差 20。直接解是二次方程,考场上代选项更快:x=9 时零售 40 个、批发 60 个,正好差 20 个。
易错点 写成“360/x − 360/(x−3) = 20”就错了——零售数量少、批发数量多,得大减小;小减大会得到 −20,验算时容易被自己的负号绕进去。
再补一句:这道题的答案必是 360 的约数——数量必须是整数,360÷零售价不能有余数。四个选项里 3、4、6、9 都是约数,所以排除法不管用,得靠“差 20 个”这一条定案。“选项是整数、题干数据能整除”时,代入永远比解方程快。
小结 折扣题的三个动作
看到“几折”:立刻换成小数(八折 0.8、七五折 0.75)。
求现价用乘、还原价用除:方向反了,答案会差一个数量级。
看到“低于/高于百分之几”:先写清谁是 100%,再动笔。
单价与数量的题,总价是那个不动的量,用它把两个单价串起来。
▍四、折上折与叠加优惠
折上折、券后价、补贴价,看起来是三种玩法,本质是同一件事:在已经降过的价格上,再降一次。凡是这种“连着降”的题,只有两条规则要守:打折要连乘、减免按顺序。
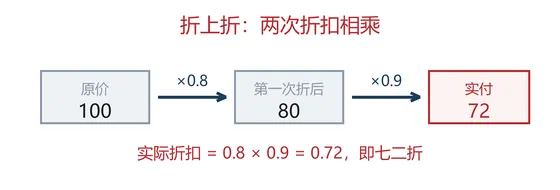
公式 连着降的两条规则
折上折:实付 = 原价 × 折扣₁ × 折扣₂(连乘,不是相加)
先折后减:实付 = 原价 × 折扣 − 减免
先减后折:实付 =(原价 − 减免)× 折扣
两条式子结果不同:原价 200、打九折、减 30 元时,先折后减得 150 元、先减后折得 153 元。顺序必须按题干念的来——“打折后还可叠加 5 元券”是先折后减,“满减后再享九折”是先减后折。
考点一 折扣叠加券:按顺序做两步
例 1(2022 年县级卷第 9 题):7 折之后每本再减 5 元,5 本共付 48.5 元。这题的坑不在算,在“每本 5 元”要乘本数。
【2022 年县级卷第 9 题】 〔折上折·叠加优惠〕
为鼓励员工阅读,某单位与购书中心合作,员工购书时享受原价的 7 折优惠,且打折后每本书还可叠加使用单位提供的 5 元补贴券。员工小陈买了 5 本书,且每本书折后价均超过 5 元,扣除补贴后自己只花了 48.5 元,则这些书的原价一共为( )元。
A.75B.85C.95D.105
对比表 折上折:一步步往下算
“每本折后价均超过 5 元”是在保证券能用满 5 张,不会出现负数。
答案D
【思路】两步:先打 7 折,再每本减 5 元(5 本共减 25 元)。设原价合计 x 元:0.7x − 25 = 48.5,解得 x = 105 元。
易错点 把 5 元当成“总补贴”只减一次,会算成 0.7x − 5 = 48.5 得 x ≈ 76.4,选项里没有;或者先减券再打折((x−25)×0.7),结果也不同。顺序按题干:先折扣、后减券。
把这道题拆成三行,就看得很清楚:原价 → 打折 → 减券,每一步只做一件事。凡是“折上再减”,都建议这样竖着列三行,比在心里默算稳得多。
考点二 折上折到底等于几折
两次折扣相乘,结果一定比任何一次都低,但不等于两次相加。八折再九折 = 0.72,是七二折,不是七折(0.8+0.9−1=0.7 是错的算法);八折再八折 = 0.64,是六四折,也不是六折。
注意第四行:“减固定金额”不能折成折扣率,它的实际折扣随原价变——原价越高越接近八折,原价越低越狠。这也是命题人喜欢用券的原因。
看到“折上折”先做一件事
把两个折扣乘起来,写成“七二折”“六四折”这种说法,再去和选项比。不要在脑子里分别算两次金额再相加——那既慢又容易把“减 20%”和“减 30%”叠成“减 50%”。
小结 叠加优惠的三句话
折扣 连乘:0.8×0.9=0.72,不是 0.7。
减免 按顺序:先折后减 ≠ 先减后折,差的是“减免额 ×(1−折扣)”这一块。
券要 乘张数:每本 5 元、5 本就是 25 元,别只减一次。
▍五、分段折扣与分段售价
“分段”是广东利润题里最爱的一种结构:同一批货,不同数量或不同时间段,单价不一样。它有两种长相,算法却完全不同,必须先分清。
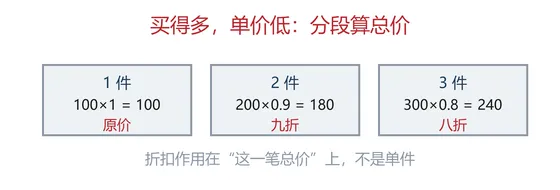
两类的共同点是“先分再合”:不要一上来就求平均,先把每一段单独算清楚,最后才加总。
考点一 分段折扣:折扣作用在“这一笔”上
例 1(2016 年乡镇卷第 11 题):76 件衬衣卖给 33 位顾客,买 1 件原价、买 2 件总价九折、买 3 件总价八折,总收入 6460 元,问买 3 件的几位。
这题的骨架是三条方程:人数的和、件数的和、收入的和。前两条把三个未知数压成两个,第三条负责定解。难点全在第三条——它要把“每一档的实付”先算出来。
【2016 年乡镇卷第 11 题】 〔分段折扣〕
某服装店有一批衬衣共 76 件,分别卖给了 33 位顾客,每位顾客最多买了 3 件。衬衣定价为 100 元,买 1 件按原价,买 2 件总价打九折,买 3 件总价打八折。最后卖完这批衬衣共收入 6460 元,则买了 3 件的顾客有( )位。
A.4B.8C.14D.15
对比表 三档购买方式的实付金额
| 6460 | 76 |
设买 1、2、3 件的人数分别为 x、y、z:x+y+z=33,x+2y+3z=76,100x+180y+240z=6460,解得 z=14。
答案C
【思路】三个未知数(买 1 件、2 件、3 件的人数),三条方程:人数之和 = 33、件数之和 = 76、收入之和 = 6460。第三条要用“这一笔总价 × 折扣”算,2 件是 200×0.9=180 元、3 件是 300×0.8=240 元。由前两条得 y + 2z = 43,代入第三条得 4y + 7z = 158,联立解得 z = 14。
易错点 把折扣算在单件上(认为 3 件每件 80 元)也能得到同样结果——本题恰好等价,但换成“第二件半价”就不等价了。看清题干写的是“总价打九折”还是“每件打九折”。
再补一层:这道题的收入方程必须用“每档实付”,不能先求平均单价再乘总件数——三档折扣各不相同,平均单价没有意义。这也是“分段”二字的真正含义:每一段单独结算,最后才加总。
考点二 分段售价:前一段贵、后一段便宜
例 2(2021 年乡镇卷第 4 题):前 80% 按 12 元卖、后 20% 降到 10 元,成本固定 9.1 元,总收益 2.5 万元,求总量。
【2021 年乡镇卷第 4 题】 〔分段售价〕
某帮扶项目以每公斤 9 元的价格从农民手中收购了一批苹果,并以每公斤 12 元(包邮)的价格在网上销售。售出总量的 80% 后,价格下调为每公斤 10 元(包邮)。运费成本为每公斤 0.1 元。全部售完后,扣除收购成本和运费的总收益为 2.5 万元,则这批苹果为( )吨。
A.5B.10C.15D.20
对比表 两段售价的平均利润
| 11.6 元 | 2.5 元 |
加权单价 = 12×80% + 10×20% = 11.6 元;再减单位成本 9.1 元,得单位利润 2.5 元。
答案B
【思路】前后两段售价不同,就分两段列。设总量 n 公斤:收入 = 0.8n×12 + 0.2n×10 = 11.6n;成本 = 9n + 0.1n = 9.1n;收益 = 11.6n − 9.1n = 2.5n = 25000,解得 n = 10000 公斤 = 10 吨。
易错点 把“12 元包邮”当成还要另扣运费,或把 2.5 万元当成营业额。题干说的是“扣除成本后的总收益”,已经是利润口径。
分段售价题的核心是加权平均单价:12×80% + 10×20% = 11.6 元。把这个数算出来,整道题就退化成了“单件利润 × 数量 = 总利润”的最简形式。这也是分段题最快的解法——先降维,再算。
公式 分段题的通用写法
分段收入 = Σ(该段数量 × 该段单价)
加权平均单价 = Σ(该段占比 × 该段单价)
分段利润 = 分段收入 − 总成本
如果各段成本相同,把收入加总后一次减成本最快;如果各段成本也不同,就必须每段单独算利润再相加。
分段的题,草稿怎么打
画一张四行五列的表:段别 | 数量占比 | 单价 | 单位成本 | 单位利润。四行填完,式子自己就出来了,也不会漏掉“后一段也要扣成本”这种细节。本篇后面的两期对比、多商品混合,用的是同一张表。
小结 分段题的两个动作
先问一句:是折扣分段,还是售价分段?折扣分段算“每笔总价”,售价分段算“每段收入”。
再问一句:成本变不变?不变就加总后一次减;变了就每段单独算利润。
最后:加权平均是分段题的捷径,权重是数量占比,不是段数。
▍六、多商品混合与整体核算
一批货里有好几种商品、成本各不相同,问“总共赚了百分之几”——这类题广东 2020 年考过一次,但它背后那条规则几乎每年都在别的地方复现:总利润率只能用总额相除,不能把几个利润率平均。
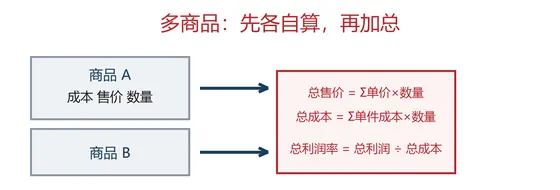
公式 整体核算三条式子
总成本 = Σ(每种商品成本 × 数量)
总售价 = Σ(每种商品单价 × 数量)
总利润率 = 总利润 ÷ 总成本 =(总售价 − 总成本)÷ 总成本
权重是“金额”,不是“种数”。两种商品各赚 30% 和 10%,合起来的利润率不是 20%,除非两种商品的成本恰好相等。
举个最直观的例子:甲成本 100 元赚 30%(利润 30 元),乙成本 900 元赚 10%(利润 90 元)。两者合起来利润 120 元、成本 1000 元,总利润率 12%——被成本大的那一种拖到了 10% 附近,离 20% 差得远。
考点一 两种产品的取舍:比利润率,不是比单价利润
例 1(2020 年县级卷第 4 题):A、B 两款文件夹共 9000 个,成本 1.6 元与 2 元,售价 2.3 元与 3 元,总成本不超过 15000 元,问利润最大时 A 生产多少个。
这题的题眼是“成本受限”。成本是硬约束,所以该比的是“每一元成本能赚多少”,也就是利润率;比完发现 B 更优,于是 B 尽量多、A 取最小值。
【2020 年县级卷第 4 题】 〔两种产品·利润最大〕
某文具厂计划每周生产 A、B 两款文件夹共 9000 个,其中 A 款文件夹每个生产成本为 1.6 元、售价 2.3 元,B 款每个生产成本 2 元、售价 3 元。假设该厂每周在两款文件夹上投入的生产成本不高于 15000 元,则要使利润最大化,该厂每周应生产 A 款文件夹( )个。
A.0B.6000C.7500D.9000
对比表 两种产品的单位经济效益
| 50% |
利润率 = 单件利润 ÷ 单件成本。B 款每投入 1 元赚 0.5 元,A 款只赚 0.4375 元,故 B 优先。
答案C
【思路】先比“每一元成本能赚多少”:A 款单件利润 0.7 元、成本 1.6 元,利润率 43.75%;B 款单件利润 1 元、成本 2 元,利润率 50%。B 更划算,所以 B 越多越好、A 越少越好。但成本有上限,设 A 为 x 个:1.6x + 2(9000−x) ≤ 15000,解得 x ≥ 7500,取最小 7500。
易错点 本题比“单件利润”也能判断 B 款更优(1 大于 0.7),两者同向,所以错不了。但若 A 的单件利润是 1.2 元、成本 4 元,则 A 单件赚得更多、每元成本却只赚 30%,而 B 每元赚 50%——约束是成本,比的就该是利润率,不是单件利润。
把约束写出来就三步:①数量之和 = 9000;②成本之和 ≤ 15000;③把①代入②,得到关于 A 的一元一次不等式。这类题从不需要解方程,只需要解一条不等式——因为“利润最大”往往落在边界上。
“哪种更划算”到底比什么
成本受限 → 比利润率(每元成本赚多少);工时受限 → 比每小时的利润;配额受限 → 比每单位配额的利润;没有约束 → 比单件利润。换句话说:比的是“被限制的那个资源的单位回报”,这是所有“选哪种”题的通用思路。
小结 多商品题的三条纪律
利润率先各自算,别急着平均——平均只在成本相等时成立。
有约束时,比的是受限资源的单位回报,不是单件利润。
最后一步永远回到总额:总利润 ÷ 总成本,用金额加权。
▍七、价格与销量联动
前面几节的售价都是固定的。这一类不一样:售价一动,销量跟着动。它考的不是“算一次”,而是“把两个变量塞进同一条式子”。
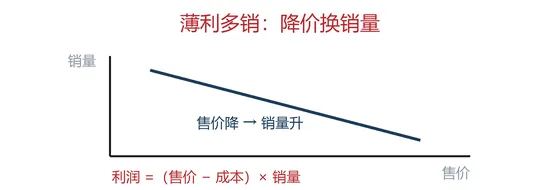
公式 两个变量,一条式子
销量 = 基础销量 + 每降 1 元的增量 × 降价额
利润 =(售价 − 成本)× 销量
第二式里的“销量”已经是售价的函数,代进去就是一个关于售价(或降价额)的二次式。求最大利润,就是求这个二次式的顶点;题目只问某一次利润,就把数代进去解方程。
考点一 给定利润,反求售价
例 1(2020 年县级卷第 7 题):售价每降 1 元销量增 2 千克,成本 15 元/千克,某天利润 200 元,问售价。
这题的题眼是“售价为整数、成本为整数”,于是单件利润必须是 200 的约数——一句话把四个选项砍到只剩一个,连方程都不用列。
【2020 年县级卷第 7 题】 〔价格与销量联动〕
在针对一家小型超市的调查中发现,某生鲜商品的售价与销量之间呈现以下规律:售价每降低 1 元,销量便会增加 2 千克,对应的表格如下。若该商品的成本是 15 元/千克,售价不得高于 25 元且必须为整数,如果某天该商品的销售利润为 200 元,则售价是( )元/千克。
对比表 题干表格(售价单位:元/千克;销量单位:千克)
售价每降 1 元,销量加 2 千克:销量 = 30 + 2×(25 − 售价)。
A.22B.20C.18D.16
答案B
【思路】利润 =(售价 − 成本)× 销量。售价为整数、成本 15 元,所以单件利润必须是 200 的约数。逐个代选项:22 元→单件利润 7 元,200÷7 不整;20 元→5 元,销量 40 千克,5×40=200,成立。
易错点 只盯着“销量增加”去列方程,忘了销量由售价决定——表里每一列是一一对应的,代一个售价就要用同一列的销量。
这类题还有一条更省事的走法:把“销量 = 30 + 2×(25 − 售价)”当成一条公式背下来,代任何售价都能立刻算出销量,不必每次回表里找。题干给的表,本质是在告诉你这条式的两个参数。
销量跟着价格变,先写哪一句
先写销量随售价变化的式子,再写利润式。顺序反了会卡住——因为利润式里有两个未知量,只有先把销量换成售价,才能变成一个未知量。广东给的表格式题,还可以直接把每个选项的售价代进去查表,比列式更快。
如果题目问的是“定价多少时利润最大”,做法是求二次函数顶点:设降价 t 元,利润 =(原单件利润 − t)×(原销量 + 增量×t),这是一个开口向下的二次式,顶点 t =(增量×原单件利润 − 原销量)÷(2×增量)。考场上更省事的办法是代 t = 3、4、5 试一遍,看哪个最大。
▍八、盈亏与赔偿
有一类题不算“卖货”,算的是“该收的钱被扣了多少”:快递破损、货物损耗、延期赔付。它们和利润题共用一套逻辑——先算本该收多少,再算扣掉多少。
关键只有一句:破损一件的损失 = 少收的运费 + 要赔的钱。很多人只扣赔偿、忘了运费也收不到,结果数量算出来偏大。
考点一 破损率 + 净收入,反求破损件数
例 1(2021 年乡镇卷第 7 题):每件运费 20 元,破损一件赔 30 元,破损率 6.4%,最终收到 16800 元,问破损多少件。
【2021 年乡镇卷第 7 题】 〔破损赔偿〕
某货运公司承运一批工艺品,每件运费 20 元。如果运输途中出现破损,那么每件破损的工艺品不仅收不到运费,还要赔偿 30 元。运输完成后发现,工艺品的破损率为 6.4%,最终货运公司收到了 16800 元运费,则运输途中破损的工艺品有( )件。
A.64B.96C.128D.156
对比表 破损一件到底损失多少
| −30 元 | |||
| 少 50 元 |
答案A
【思路】设共 n 件,破损 0.064n 件。每破损一件,比完好时少收 20 + 30 = 50 元:20n − 50×0.064n = 16800,即 16.8n = 16800,n = 1000,破损 64 件。
易错点 只扣“赔偿 30 元”忘了运费也收不到(应扣 50 元),算出的 n 会偏大。破损一件的损失 = 运费 + 赔偿,这是本题的关键。
这题的数字是精心设计过的:20 − 50×6.4% = 20 − 3.2 = 16.8,正好整除 16800,秒得 1000 件。看到“净收入”是个能被 16.8 整除的数,就该想到这条路。
公式 赔偿类题的两条式子
净收入 =(总件数 − 破损数)× 单件运费 − 破损数 × 单件赔偿
破损一件的损失 = 单件运费 + 单件赔偿
第一式展开就是“总运费 − 破损数 × 损失”。如果题干给的是破损率,先写成“破损数 = 总件数 × 破损率”,再代第一式。
小结 价格与赔偿,两条路
价格联动题:先写销量随价格变的式子,再写利润式,最后解方程或求顶点。
赔偿类题:先算本该收多少,再扣“运费 + 赔偿”,别只扣一头。
两类题的共同点:都是“总量 − 损失”,把损失算清楚,题目就做完了。
▍九、双重约束下的利润最大
2026 年这道题是广东利润题里最“新”的一道:两种产品、两条约束、求最大利润。它不属于“算一次”的题,而是“在可行范围里挑一个点”的题。看着吓人,做法却固定得惊人。
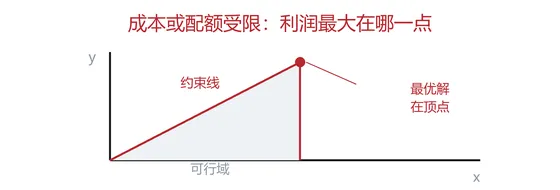
公式 三步定答案
第一步 列约束:把题干里每一个“不超过/不低于”写成一条式子
第二步 找顶点:两条约束线的交点,以及各条线与坐标轴的交点
第三步 代利润:把每个顶点的坐标代进利润式,取最大
只有两种产品时,可行域是一个三角形或多边形,最大值一定在顶点上——这是不用证明也能放心用的结论,考场上不必画图,算三个点就够。
考点一 配额约束:一种产品“吃”配额,另一种“补”配额
例 1(2026 年合卷第 5 题):服务器利润 5 万元但扣 4 单位碳配额,终端利润 2 万元但增 1 单位配额,总量不超过 2000 台,配额不能为负,问最大利润。
先翻译约束:“配额不能为负”就是 4x ≤ y——每多产 1 台服务器,就至少要搭 4 台终端来补。这条式子一写出来,题目就结束了。
【2026 年合卷第 5 题】 〔配额约束·利润最大〕
某企业每生产一台能耗高的服务器,能获得 5 万元的利润,但要扣除 4 单位碳配额;每生产一台能耗低的终端,能获得 2 万元的利润,并增加 1 单位碳配额。若该企业每月最多生产服务器和终端共 2000 台,且每月的碳配额总量不低于零,则该企业每月最大利润为( )万元。
A.4800B.5000C.5200D.6000
对比表 两种产品的取舍
| 5200 万元 |
4x ≤ y 是本题的题眼:每多产 1 台服务器,就至少要搭 4 台终端来“补配额”。
答案C
【思路】设服务器 x 台、终端 y 台。约束有两条:x + y ≤ 2000,且 4x ≤ y(配额不能为负)。利润 = 5x + 2y,服务器的单台利润更高,所以 x 要尽量大。由 4x ≤ y 与 x + y ≤ 2000 得 5x ≤ 2000,x 最大 400,此时 y = 1600,利润 = 5×400 + 2×1600 = 5200 万元。
易错点 先按“总台数 2000”算出全产服务器得 10000 万元,忘了配额约束;或者把“扣除 4 单位”理解成扣钱。配额是硬约束,先解约束再谈利润。
这类题最容易错的地方不是算,是漏约束:只看到“共 2000 台”,直接全产服务器,算出 10000 万元,选项里却没有。四个选项最大才 6000,就是在提示你“还有一条约束没用上”。
看到“不超过 + 不低于”
两个方向相反的约束同时出现,说明可行域是一个夹在两条线之间的区域,最优解通常在两条线的交点。先把两条线写成等式、解出交点,再验证它是否满足其余约束——一步到位,不必逐一试顶点。
再补一句:本题的“利润最大”与“产量最大”方向一致(单台利润高的是服务器),所以取交点上服务器最多的那个点。若两种产品利润一高一低、约束方向相反,就要真的把顶点都代一遍,不能想当然。
小结 双约束题的三步
每条“不超过/不低于”都写成一个式子,一条都不能漏。
两条约束线求交点,交点几乎总是答案。
代回利润式验证,并检查是否满足“总量”“非负”等其余条件。
▍十、买赠、满减与返券
这三样在商场里天天见,在广东卷里却一次都没考过——222 道题干里,“赠”出现 0 次、“返券/返现”0 次。但国考、联考反复出,而且它们考的都是同一件事:把花式优惠换算成一个折扣。知道怎么换算,就不怕换皮。
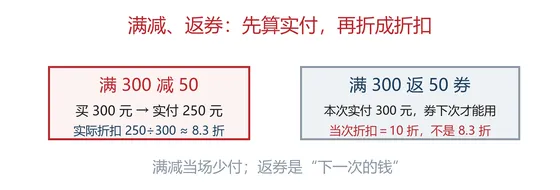
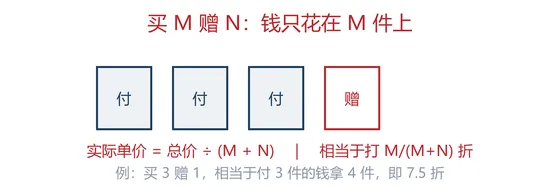
公式 三种优惠,一个目标
买 M 赠 N:实际单价 = 总价 ÷(M + N),相当于打 M/(M+N) 折
满 A 减 B:实际折扣 =(标价 − B)÷ 标价
满 A 返 B 券:当次仍是 10 折,券的钱要算到“用券那一单”上
前两种都能折成一个折扣率,第三种不能——因为券要用掉才算钱,没用掉的券不是折扣,是负债。题目问“总共相当于几折”时,必须把两单的原价都算进去。
算三个例子,就明白差别在哪:
最容易错的是返券。“满 300 返 50”,如果只买 300 元、券没用,实际折扣就是 10 折(一分没省);如果拿券又买了 50 元的东西,两次原价 350 元、实付 300 元,才是 300÷350 ≈ 8.6 折。返券的折扣,取决于你后面买多少。
“相当于打几折”怎么问都有解
凡是促销题问“相当于几折”,都是一个除法:实付总额 ÷ 原价总额。买赠把赠品算进原价总额(原价 = 全部拿到的件数 × 单价),满减把减免从实付里扣掉,返券把用券那一单也计入原价总额。三条路,最后都归结到这一除。
▍十一、保本点与固定成本
有一类题不算“赚多少”,而算“卖多少才不亏”。它多了一个前面从没出现过的量:固定成本——房租、设备、人工,卖不卖都得掏。广东同样没考过(“房租/保本/亏本”在题干里 0 次),但它是“利润率”最直接的应用。
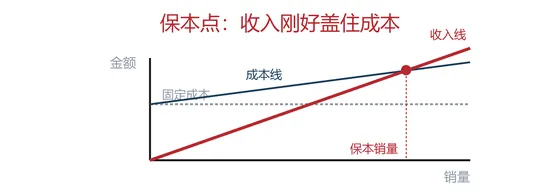
公式 保本点的两条式子
保本销量 = 固定成本 ÷ 单件利润
保本销售额 = 固定成本 ÷ 利润率
两式同一个意思:要用多少“利润”去填平固定成本。第一式按件数算,第二式按金额算,题干给哪个就用哪个。
举个整数例子:某店每月房租 6000 元,商品每件进价 40 元、售价 60 元。单件利润 20 元,保本销量 = 6000 ÷ 20 = 300 件。卖到第 300 件刚好回本,第 301 件开始才是净赚。
如果题干再给“每月还希望净赚 4000 元”,就把目标利润加进分子:(6000 + 4000)÷ 20 = 500 件。“保本”与“达标”只差分子上那一项。
小结 固定成本题的两个提醒
固定成本不随销量变,所以它不进单件成本,只进分子。
问“卖多少件不亏”用件数式,问“做多少营业额不亏”用金额式,别把两式混着用。
▍十二、方案比较
最后一种结构:同一件东西,两条优惠路,问哪条更划算。2025 年那道四款家电的题就是它的变体——不是两种方案,是四个方案比大小。
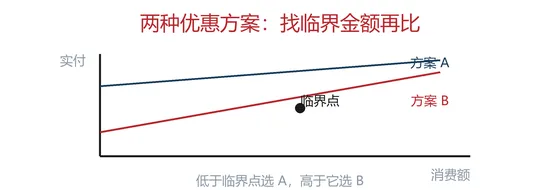
考点一 多方案逐一算,列表比
例 1(2025 年合卷第 8 题):四款家电,能效不同、标价不同、折扣不同、补贴比例不同,问哪一款补贴最多。四个变量交叉,靠脑子比必错,只能列表。
【2025 年合卷第 8 题】 〔多方案补贴对比〕
某商场在售的四款家电产品能效、标价及折扣等信息如下表所示。根据补贴规则,二级能效的家电产品可获得最终销售价格 15% 的补贴,一级能效的家电产品可获得最终销售价格 20% 的补贴,如果家电产品的最终销售价格= 标价 × 折扣,则购买以下家电中的( )获得的补贴金额最多。
A.甲冰箱B.乙油烟机C.丙电视D.丁空调
对比表 四款家电逐项拆开
| 288 |
补贴额 = 标价 × 折扣 × 补贴率。最终售价最高的丙(1800)补贴反而不是最多,因为它的补贴率只有 15%。
答案D
【思路】四款逐一算“标价 × 折扣 × 补贴比例”,列表比:甲 1400×15%=210,乙 1350×20%=270,丙 1800×15%=270,丁 1440×20%=288。丁空调最多。
易错点 只看标价(丙 3000 最高)或只看折扣(丙六折最低)都会选错;也不能把两级补贴率混着比——必须算出金额再比。乙、丙并列 270 元,是本题埋的干扰。
这道题的设计很讲究:丙电视最终售价最高(1800 元),补贴却不是最多;乙油烟机和丙电视并列 270 元,差一点就选错。结论只有一个:算完再比,不比感觉。
公式 方案比较的两种问法
问“哪个更省”:两条路都算到底,相减
问“消费多少时两者相同”:设消费额为 x,令两式相等,解出临界点
临界点题的标准做法是先设未知数、再令两式相等:如“满 200 减 40”与“八折”,令 x − 40 = 0.8x,得 x = 200——消费 200 元时两者相同,超过 200 元打折更省,低于 200 元满减更省。
四方案以上的题,一定要列表
列三列就够:方案 | 算式 | 结果。写在草稿纸同一行上,从上往下比,比在心里默算快一倍,也不容易把“折扣”和“补贴率”看串。这类题的计算量看着大,其实每个方案只有一次乘法和一次减法。
小结 方案比较的两句话
两方案比大小:都算到底再相减,别用“打折一定比满减便宜”这种直觉。
多方案比大小:列表,一行一个;四行写完,答案自己跳出来。
▍十三、两期对比:成本变了怎么算
利润题里最容易失分的一种,是“去年怎样、今年怎样”的对比题。它不难,但信息在两期之间来回跳:成本变了、售价也变了、销量还变了,一不小心就把去年的利润率和今年的成本配到一起。
解法只有一个:列一张两期表,四行填满再动笔。
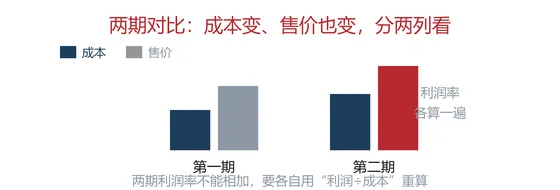
对比表 两期对比的标准表格(四行缺一不可)
| 各自算,不能直接减 |
第三、四行是算出来的,不是题目给的;第四行的分母在第二期换了,这正是最容易错的地方。
考点一 成本涨、售价也涨,利润率怎么变
设某商品去年成本 250 元、售价 350 元;今年成本涨到 300 元、售价提高到 390 元。问今年利润率比去年高还是低、差多少。
不要凭感觉。填表:去年利润 100 元、利润率 40%;今年利润 90 元、利润率 30%。成本涨 20%、售价只涨 11.4%,利润被挤掉了 10 元,利润率掉了 10 个百分点。
对比表 成本涨得比售价快,利润率必然下滑
| −10 个百分点 |
利润率 = 100÷250 = 40%,90÷300 = 30%。分母换了,两个百分数必须先各自算出来再减,不能拿第一期的 40% 去套第二期的 300 元成本。
这张表还说明一件事:利润额和利润率可以反向走。上例中售价涨了、营业额涨了,利润额却降了;反过来,成本降 20%、售价不变时,利润额和利润率会同时上升。题目问“利润率”,就只盯第三、四行;问“利润”,才回头看第三行。
考点二 “几个百分点”与“百分之几”不是一回事
这是两期题最常见的失分点,两个说法长得像,算法完全不同:
同一个变化,说成“10 个百分点”或“25%”都对,但数值差 2.5 倍。看到“百分点”就用减法,看到“百分之几”就用除法,这一条能救回不少分。
考点三 两期的销量也变了
如果两期销量不同,比较的就不是单件利润,而是总利润。这时表格要加一行:
对比表 单价利润降、销量涨,总利润反而减少
| −200 元 |
单价利润降了一半,销量只涨了六成,总量补不回来。判断“降价换量”划不划算,就看这两个百分比谁大:销量涨幅大于单件利润降幅,才划算。
公式 两期题的三个动作
第一,把两期的成本、售价分别写进表里,不许心算;
第二,两期的利润、利润率各自算,分母用当期成本;
第三,比较时看清问的是“差额”还是“变化率”。
两期题的错误九成出在第二步——把第一期的利润率直接套到第二期,或者拿两期的利润相减却除以第一期的成本。表格填满,这类错就不会发生。
小结 两期对比,记住四句话
利润率的分母是当期成本,换了期就要换分母。
利润额与利润率可以反向变动,不要互相推断。
“百分点”用减法,“百分之几”用除法。
销量也变时,加一行总利润,用总量说话。
▍十四、公式总表
下面这张表把全篇的式子收在一处。考前扫一遍,考场上按“题目在干什么 → 找哪一行”去对。
如果只记三句,记这三句:
公式 三句话
利润率的分母是成本,不是售价。
折扣是乘的关系,连着打就连乘;减免是减的关系,按题干顺序减。
凡是“合起来赚了百分之几”,都用总额除以总额,不做平均。
看到什么,用什么
▍十五、真题一览:11 道
2016—2026 年广东省考 17 套卷里的利润题共 13 道,去掉县乡同题后 11 道,全部在上文逐题讲过。这里只做索引,方便回看。
答案分布:A 1 道、B 2 道、C 4 道、D 4 道。题量虽小,四个选项都出现过,没有“偏爱某个字母”的规律可言。
11 道题的共同点
全都只用一个场景、只问一个量:给两三个数,问一个数。其中 9 道一条式子就能出结果,只有 2016 那道要设三个未知数(方程都是整数解,代入很快)。这意味着利润题的时间应该控制在 60 秒以内——超过两分钟,一定是方法选错了,不是计算慢。
▍十六、模拟题 20 道
真题只有 11 道,练手不够。下面 20 道按本省真题的配比设计:折扣 5 道(1、2、5、17、20)、分段与多商品 4 道(7、8、10、18)、价格销量与赔偿 3 道(13、15、16)、约束与方案 2 道(11、14)、冷门考点 4 道(3 满减、4 返券、6 买赠、9 保本)、两期与叠加 2 道(12、19)。难度略高于真题,用来把方法练熟,不是为了押题。
用法:先做,再对。每题控制在 90 秒内,超时就画个记号,对答案时重点看那一类。答案与解析在后半部分,做完再翻。
【模拟 01】 〔定价—打折—利润率〕
某商品成本 240 元,按 30% 的利润率定价,节日又按定价打八折出售,此时的利润率是( )。
A.8%B.6%C.4%D.2%
【模拟 02】 〔折扣差反求原价〕
某商品打七折出售比打八折出售少卖 45 元,则该商品原价是( )元。
A.450B.500C.400D.600
【模拟 03】 〔满减的实际折扣〕
某商场开展“满 400 减 80”活动。顾客购买标价 520 元的商品,实际相当于打( )。
A.8 折B.8.5 折C.9 折D.9.5 折
【模拟 04】 〔返券的实际折扣〕
某商场“满 300 返 100 元券”,券当次不可用。小李先买 600 元商品,随后用返券买了一件 200 元的商品,券刚好用完。两次合计相当于打( )。
A.6.7 折B.8 折C.8.3 折D.7.5 折
【模拟 05】 〔折上折〕
某商品原价 500 元,先打八折,再在折后价基础上打九折,最终售价是( )元。
A.340B.350C.360D.380
【模拟 06】 〔买 M 赠 N〕
某商品单价 60 元,促销规则为“买 4 赠 1”。若需要 20 件,最少需花( )元。
A.960B.900C.1000D.1080
【模拟 07】 〔混合商品总利润率〕
某店购进甲商品成本 200 元、售价 260 元,乙商品成本 300 元、售价 330 元。各售出一件,总利润率是( )。
A.15%B.18%C.20%D.22%
【模拟 08】 〔分段利润〕
某商品共 100 件,成本每件 30 元。前 60% 按每件 50 元售出,其余降价为每件 40 元,全部售完,总利润是( )元。
A.1400B.1500C.1700D.1600
【模拟 09】 〔保本点〕
某店每月房租 6000 元,所售商品每件进价 40 元、售价 60 元,不计其他成本,每月至少卖出( )件才不亏本。
A.250B.280C.300D.350
【模拟 10】 〔分批买进〕
某商品第一次购进 100 件、单价 50 元,第二次购进 100 件、单价 40 元。若 200 件全部以每件 55 元售出,总利润是( )元。
A.2000B.1800C.2200D.2400
【模拟 11】 〔两种方案比较〕
某商品标价 300 元。方案 A:满 200 减 40;方案 B:直接打八折。两种方案实付金额相差( )元。
A.10B.20C.30D.40
【模拟 12】 〔两期成本与售价都变〕
某商品去年成本 200 元、售价 260 元;今年成本涨到 250 元、售价提高到 320 元。今年的利润率比去年低( )个百分点。
A.2B.3C.4D.5
【模拟 13】 〔降价后的总利润〕
某商品成本 40 元且不变。售价 50 元时每天卖 100 件;售价降为 45 元后每天卖 160 件。每天的利润( )。
A.增加 200 元B.不变C.减少 100 元D.减少 200 元
【模拟 14】 〔双约束利润最大〕
某厂生产甲、乙两种产品,甲每件利润 30 元、需 2 小时工时;乙每件利润 20 元、需 1 小时工时。每月工时不超过 400 小时,两种产品合计不超过 250 件,则每月最大利润是( )元。
A.5000B.6000C.6500D.7000
【模拟 15】 〔利润最大的定价〕
某商品成本 20 元,售价 30 元时每天卖 20 件;售价每降 1 元,每天多卖 10 件。要使每天利润最大,售价应定为( )元。
A.25B.26C.27D.28
【模拟 16】 〔破损赔偿〕
某快递公司每件收运费 12 元,若损坏一件不仅不收运费还要赔 8 元。运送 500 件、损坏 20 件,净收入是( )元。
A.5600B.5400C.5800D.6000
【模拟 17】 〔折扣与数量〕
某书店规定一次购买 5 本以上(含 5 本)打八折。小明买了 8 本共付 192 元,每本原价是( )元。
A.25B.28C.32D.30
【模拟 18】 〔多商品总利润率〕
某店购进 A 商品 100 件、每件 40 元,B 商品 200 件、每件 30 元。A 全部按 52 元售出,B 全部按 36 元售出,总利润率是( )。
A.22%B.24%C.25%D.26%
【模拟 19】 〔折扣与满减叠加〕
某商品原价 200 元,商场活动为“满 200 减 30,会员再享九折”。会员购买一件,实付( )元。
A.150B.160C.153D.170
【模拟 20】 〔加价后打折的利润〕
某商品成本 50 元,按 60% 的利润率定价,后按定价打八折出售,每件利润是( )元。
A.10B.12C.16D.14
答案与解析
第 1 题 答案 C
【思路】定价 = 240×(1+30%) = 312 元;折后 = 312×0.8 = 249.6 元;利润 = 249.6 − 240 = 9.6 元;利润率 = 9.6÷240 = 4%。三步走:先加价、再打折、最后拿成本当分母。
第 2 题 答案 A
【思路】两种折扣的差 = (0.8 − 0.7)×原价 = 0.1×原价 = 45,原价 = 450 元。同一原价的两次折扣,可以直接相减,不必分别算出两个价再减。
第 3 题 答案 B
【思路】实付 = 520 − 80 = 440 元,440÷520 ≈ 0.846,约 8.5 折。满减的实际折扣 = 实付 ÷ 标价,不是 80÷400 = 8 折(那是恰好满额时的折扣)。
第 4 题 答案 D
【思路】两次原价合计 600 + 200 = 800 元,实际只掏了 600 元,600÷800 = 0.75,即 7.5 折。返券要把“用券那一单”也算进原价,否则会把 600÷600 错算成 10 折。
第 5 题 答案 C
【思路】500×0.8×0.9 = 360 元。两次折扣连乘 0.72,相当于七二折。折上折不等于折扣相加(0.8+0.9−1 = 0.7 是错的)。
第 6 题 答案 A
【思路】每 5 件为一组,付 4 件的钱。20 件 = 4 组,付 16 件 = 960 元。先算组数,再算付几件的钱;不能直接 20×60×0.8。
第 7 题 答案 B
【思路】总利润 = 60 + 30 = 90 元,总成本 = 200 + 300 = 500 元,总利润率 = 90÷500 = 18%。总利润率只能用总额相除,两个利润率(30% 与 10%)平均得 20% 是错的。
第 8 题 答案 D
【思路】前 60 件:单件利润 20 元,共 1200 元;后 40 件:单件利润 10 元,共 400 元;合计 1600 元。分段就分段算,别用平均售价(平均 46 元,看着对,一算就偏)。
第 9 题 答案 C
【思路】单件利润 20 元,保本销量 = 6000÷20 = 300 件。保本点 = 固定成本 ÷ 单件利润,卖到第 300 件刚好回本,第 301 件开始赚。
第 10 题 答案 A
【思路】第一批每件赚 5 元,共 500 元;第二批每件赚 15 元,共 1500 元;合计 2000 元。不同批次成本不同,要分开算;用平均成本 45 元算得 2000 元也成立,但批次多时容易错。
第 11 题 答案 B
【思路】方案 A 实付 260 元,方案 B 实付 240 元,相差 20 元。方案比较就是把两条路都算到底再相减,不要凭“打折一定更便宜”下结论——本题恰好是 B 便宜,但满减金额更大时会反过来。
第 12 题 答案 A
【思路】去年利润 60 元、利润率 30%;今年利润 70 元、利润率 28%;低 2 个百分点。两期都要用“利润÷当期成本”重算。注意今年利润额变大了(60→70),利润率却降了——利润额与利润率是两件事。
第 13 题 答案 D
【思路】原利润 = 10×100 = 1000 元;现利润 = 5×160 = 800 元;减少 200 元。降价换销量,要先看“单件利润降得快”还是“销量涨得快”——这道题是后者不够快。
第 14 题 答案 C
【思路】设甲 x 件、乙 y 件:2x + y ≤ 400,x + y ≤ 250。三个顶点分别算利润:甲 0 件乙 250 件得 5000 元;甲 150 件乙 100 件得 6500 元;甲 200 件乙 0 件得 6000 元。最大 6500 元。两条约束线的交点往往是答案,把三个顶点都代一遍最稳。
第 15 题 答案 B
【思路】设降价 t 元,利润 = (10 − t)(20 + 10t) = 200 + 80t − 10t²。开口向下,顶点在 t = 4,售价 = 30 − 4 = 26 元,最大利润 360 元。考场做法:把 t 代 3、4、5 试一遍,看哪个最大最快。
第 16 题 答案 A
【思路】完好 480 件收 480×12 = 5760 元;破损 20 件赔 20×8 = 160 元;净收入 5760 − 160 = 5600 元。破损件既不收运费、又要倒赔,两头都要扣。
第 17 题 答案 D
【思路】8 本原价合计 = 192÷0.8 = 240 元,每本 240÷8 = 30 元。先还原总价,再除以本数;直接用 192÷8 = 24 元是折后单价,不是原价。
第 18 题 答案 B
【思路】总成本 = 100×40 + 200×30 = 10000 元;总利润 = 100×12 + 200×6 = 2400 元;总利润率 = 24%。数量不同,必须用金额加权,不能把 30% 和 20% 平均成 25%。
第 19 题 答案 C
【思路】先满减:200 − 30 = 170 元;再九折:170×0.9 = 153 元。顺序按题干念的来;若先打折再满减,(200×0.9) − 30 = 150 元,差 3 元,A 项就是这个坑。
第 20 题 答案 D
【思路】定价 = 50×1.6 = 80 元,折后 = 64 元,利润 = 64 − 50 = 14 元。“按 60% 利润率定价”是以成本为基数加价,不是按售价倒推。
▍十七、题量与资料来源
11 道利润题按考点分布如下。每类都收了真题,没有只讲方法不给例子的情况。
| 11 |
题量按去重后的 11 道计;按卷统计为 13 道,差额来自 2016 年县乡同题、2021 年两对同题(乡镇卷第 4、7 题与县级卷第 2、9 题)。
资料来源
① 真题原文与图形:2016—2026 年广东省公务员录用考试《行政职业能力测验》原卷(含乡镇卷、县级卷,2017、2018 为县乡统一卷,2024—2026 为合卷),共 17 套、222 道数量关系题;题干文字与表格数据照原卷录入,未作改写。
② 题量口径:按卷统计 13 道,去重后 11 道,正文一律用后者;涉及“从未考查”的判断,均以 222 道题干全文检索为依据(“赠”“返券”“返现”“房租”“保本”“分批”等词命中 0 次)。
③ 方法来源:利润率以成本为分母、折扣连乘、分段加权、受限资源比单位回报、双约束取顶点,均为公考数量关系的通行解法;两期对比的四行表是本篇为降低失误率做的整理。
④ 模拟题:20 道全部自拟,数据均为整数、可整除,答案 A/B/C/D 各 5 道,解析按上文方法逐步写出,未使用任何外部题库。
最后一句
利润题是数量关系里最不该丢分的一块:式子短、数据整、场景熟。真正的难点从来不是算,而是看清题目在问哪一个量——是利润、利润率、折扣,还是“相当于几折”。把这四个词分清楚,11 道真题没有一道会卡住你。
成本不动,其余都好办
售价可以被折扣改、被补贴改、被销量改,只有成本是那个不动的锚。拿住它,利润率、保本点、两期对比,都只是同一件事的不同问法。

