考研笔记-数学之概率论与数理统计:随机变量的数字特征
- 2026-09-22 09:35:47
——如阅读体验不佳,可转为横屏阅读;如微信无法横屏,可尝试文末方法。
(一)基本概念
(1)数字特征:由随机变量的分布所确定,能刻画随机变量某一方面的特征的常数统称为数字特征。
(二)数学期望
数学期望仅对一维随机变量(即单随机变量,该随机变量可以为其他n维随机变量的函数)说话。
(1)定义
设离散型随机变量X的分布律为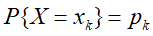 ,
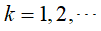 ,若级数
 绝对收敛,则称级数
 的和为随机变量X的数学期望,记为
 ,即
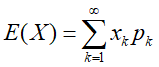 。
设连续型随机变量X的概率密度为 ,若积分
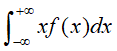 绝对收敛,则称积分
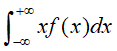 的值为随机变量X的数学期望,记为
 ,即
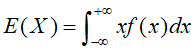 。
数学期望简称期望,又称均值。随机变量的数学期望 完全由随机变量X的概率分布所确定,若X服从某一概率分布,也称
 为这一分布的数学期望。
(2)意义
数学期望描述随机变量取值的平均大小。
(3)随机变量函数的数学期望
(a)设Y是随机变量X的函数: (g为连续函数),则
(i)若X是离散型随机变量,它的分布律为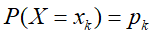 ,
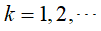 ,若级数
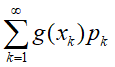 绝对收敛,则有
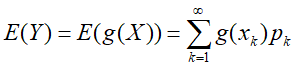 。
(ii)若X是连续型随机变量,它的概率密度为 ,若积分
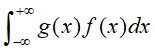 绝对收敛,则有
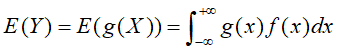 。
定理(a)的重要意义在于,当我们求 时,不必算出Y的分布律或概率密度,只需利用X的分布律或概率密度即可。
(b)设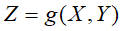 (
 是连续函数),则Z是一维随机变量,则
(i)若 是二维离散型随机变量,其分布律为
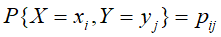 ,
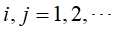 ,且
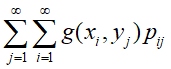 绝对收敛,则有
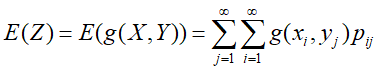 。
(ii)若 是二维连续型随机变量,其概率密度为
 ,且
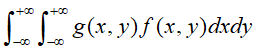 绝对收敛,则有
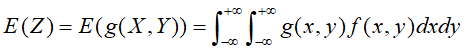 (
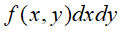 表示二维随机变量
 取
 邻域内的值的概率,故该式符合数学期望的定义)。特别地,可由
 的概率密度
 分别求X,Y的数学期望,
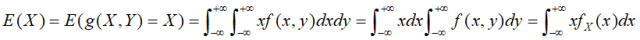 ,
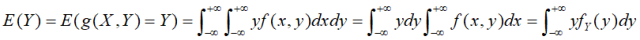
(4)性质
(a)设C是常数,则 ;
(b)设X是一个随机变量,C是常数,则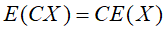 ;
(c)设X,Y是两个随机变量,则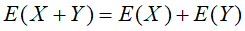 ;
(d)设X,Y是两个随机变量,且不(线性)相关(包括相互独立),则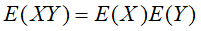 ;
说明:性质(a)、(b)和(c)无条件成立,即线性性质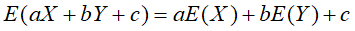 。
(三)方差
方差仅对一维随机变量(该随机变量可以为其他n维随机变量的函数)说话。
(1)定义
设X是一个随机变量,若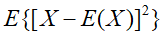 存在,则称
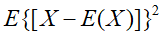 为X的方差,记为
 或
 ,即
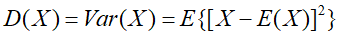 。称
 为标准差或均方差,记为
 。
(2)本质
方差的本质是一维随机变量X的函数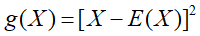 的数学期望。
(3)意义
 是刻画X取值分散程度的一个量,描述随机变量与它的数学期望的偏离程度。
(4)计算公式
(a)根据随机变量函数的数学期望公式可得,
若X是离散型随机变量,则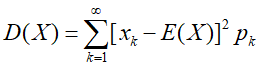 ,
 ,其中
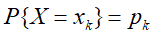 ,
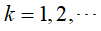 是X的分布律;
若X是连续型随机变量,则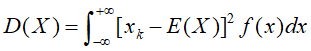 ,其中
 是X的概率密度。
(b)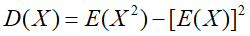 。
(5)随机变量的标准化变量
设X是一个随机变量,则称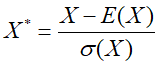 为X的标准化变量,且有
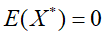 ,
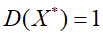 。
(6)性质
(a)设C是常数,则 ;
(b)设X是随机变量,C是常数,则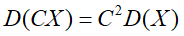 ,
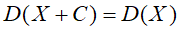 ;
(c)设X,Y是两个随机变量,则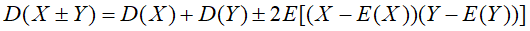 ,即
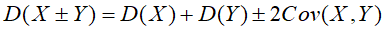
(d)设X,Y是两个随机变量,且不(线性)相关(包括相互独立),则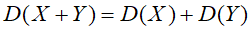 ;
(e)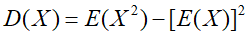 ;(助记:
 ,
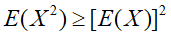 )
(f) 的充要条件是X以概率1取常数
 ,即
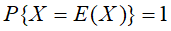 。
说明:性质(a)、(b)和(c)无条件成立,由性质(a)、(b)和(c)可得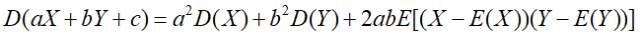 。
(7)常见分布的数学期望和方差
表-常见分布的数学期望和方差 | ||||
X | 分布 | 分布律/概率密度 | E(X) | D(X) |
离散型 |  |
|  |  |
 |
|  |  | |
 |
|  |  | |
连续型 |  | 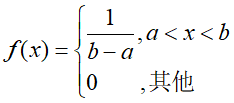 |  |  |
 |
|  |  | |
 |
|  |  | |
(1) E(X)和D(X)均由对应分布的参数唯一确定; (2) 计算D(X)时,为简化计算,可利用公式 |
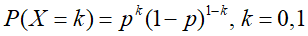

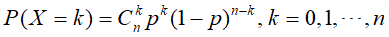


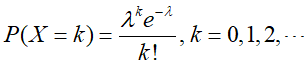

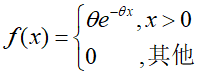

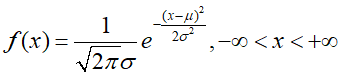

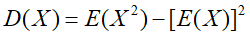
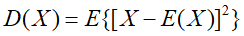
(四)协方差及相关系数
协方差对二维随机变量(两随机变量可以相同,即为同一个随机变量)说话。
(1)定义
量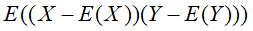 称为随机变量X与Y的协方差,记为
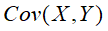 ,即
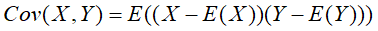 。称
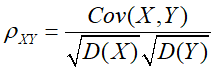 为随机变量X与Y的相关系数。(协方差有量纲,所取单位不同,其数值不同;相关系数无量纲,是协方差的标准化,亦称标准协方差,此处的相关指线性相关。相关系数实际是余弦距离)
(2)本质
协方差的本质是二维随机变量 的函数
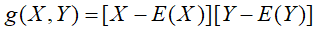 的数学期望。
(3)意义
 是一个可以用来表征X,Y之间线性关系紧密程度的量,当
 时,表示X,Y之间以概率1存在线性关系,当
 时,表示X和Y不线性相关,但可能存在其他关系,即此时X和Y可能不相互独立。不相关是对线性关系而言,相互独立是对一般关系而言。只有当X与Y都服从正态分布或都服从两点分布时,它们的相互独立和不相关才等价。
(4)协方差的性质
(a)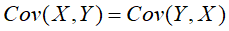 ;
(b)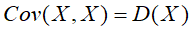 (方差是协方差的特例);
(c)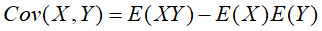 (方差是协方差的特例);
(d)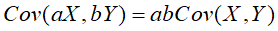 (方差是协方差的特例);
(e)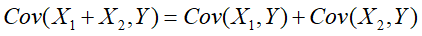 ;
说明:性质(d)和(e)称为双线性性质,即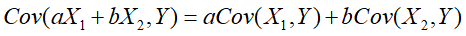 。
(5)相关系数的性质
(a) ;
(b) 的充要条件是存在常数a,b,使得
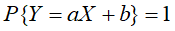 ;
(6)随机变量不相关的等价命题
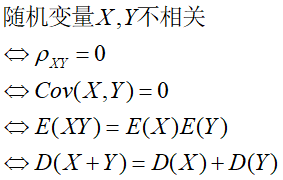
(五)矩及协方差矩阵
协方差对一维随机变量(该随机变量可以为其他n维随机变量的函数)或二维随机变量(两随机变量可以相同,即为同一个随机变量)说话。
(1)矩的定义
设X和Y是随机变量。
若 ,
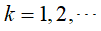 存在,则称
 为X的k阶原点矩(原点即0),简称k阶矩。
若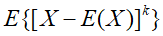 ,
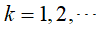 存在,则称
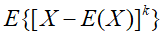 为X的k阶中心距(中心即
 )。
若 ,
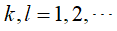 存在,则称
 为X和Y的
 阶混合矩。
若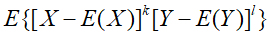 ,
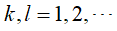 存在,则称
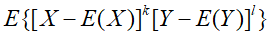 为X和Y的
 阶混合中心矩。
数学期望 是一阶原点矩,方差
 是二阶中心矩(一阶中心矩
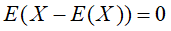 ),协方差
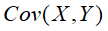 是二阶混合中心矩。
(2)矩的本质
k阶原点矩的本质是一维随机变量X的函数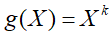 的数学期望。
k阶中心矩的本质是一维随机变量X的函数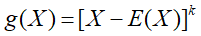 的数学期望。
k+l阶混合矩的本质是二维随机变量 的函数
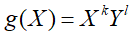 的数学期望。
k+l阶混合中心矩的本质是二维随机变量 的函数
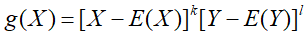 的数学期望。
(3)矩的性质
若X的k阶原点(或中心)矩存在,则X的k阶及低于k阶的各阶原点矩和中心矩也存在。
(4)协方差矩阵的定义
设n维随机变量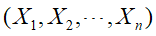 的二阶混合中心矩(即协方差)
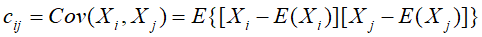 ,
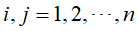 都存在,则称矩阵
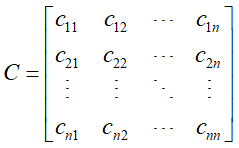
为n维随机变量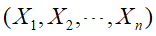 的协方差矩阵(矩阵元素为协方差),由于
 (
 ,
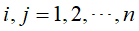 ),所以C是对称矩阵,主对角线上的元素
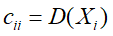 (
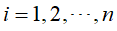 )。
(5)协方差矩阵的意义
一般,n维随机变量的分布是不知道的,或者是太复杂,以致在数学上不易处理,因此在实际应用中协方差矩阵就显得重要了。
(6)协方差矩阵的典型应用
n维正态随机变量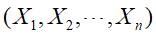 的概率密度定义为
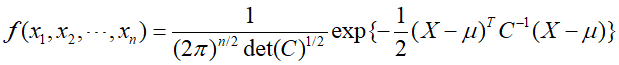 ,其中,
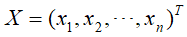 ,
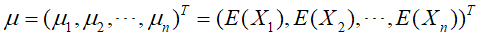 ,C为
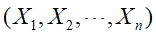 的协方差矩阵。(助记:将一维正态随机变量的概率密度
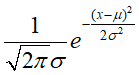 中的变量和参数由一维下的表示改为n维下的表示即得n维正态随机变量的概率密度。)
文章合集:
点击下方公众号主页,关注以阅读更多文章
——可选择“【右上角···】→【在浏览器中打开】”进行横屏阅读。

