抢先发布!2026cpa《审计》考试真题及答案解析8.30
- 2026-09-15 13:29:47
2026年注会cpa《审计》考试11:00已正式结束,今天审计都考了哪些知识点,快来对答案估分吧!
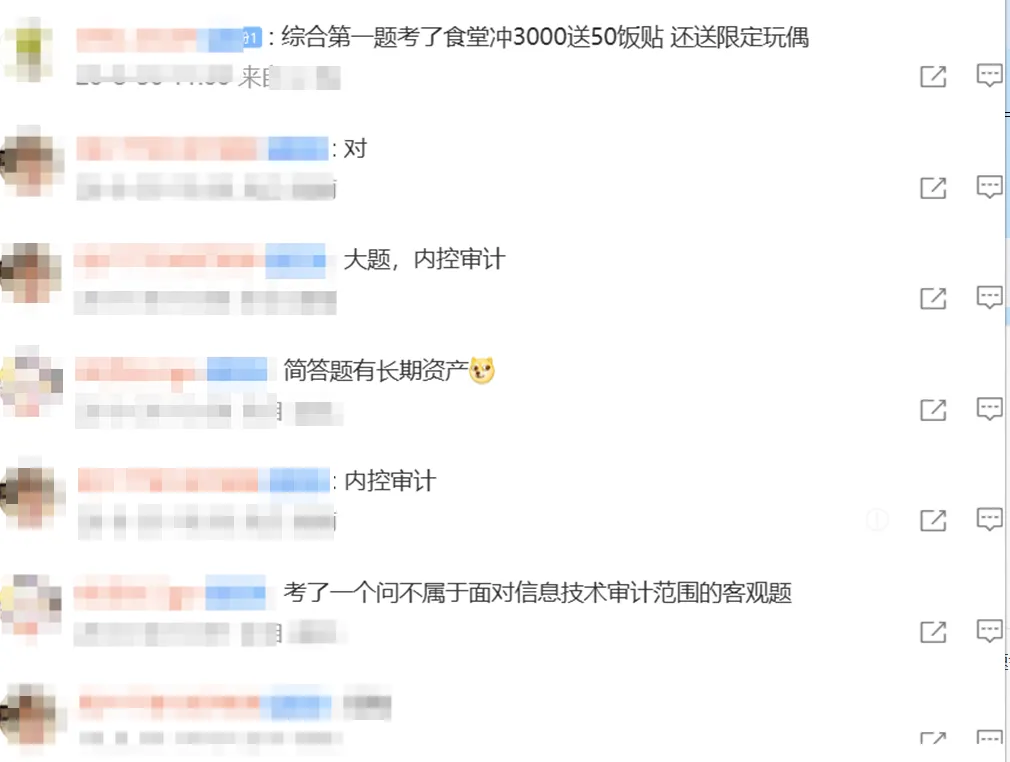
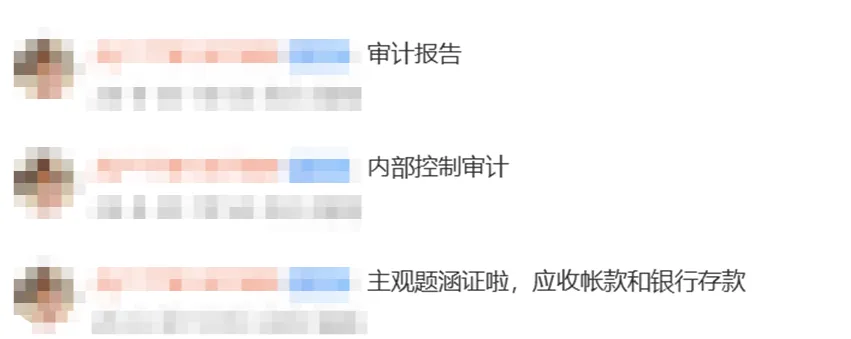
考生纷纷反馈:
为了方便考生更好找到各科真题,小编把真题及考点进行汇总,直接点击下列表格文字即可领取哦
👇👇👇
免费领取


以下分享的cpa真题,是根据每场考生回忆整理的,对于后面考试的考生参考价值很大。
2026注会《审计》真题
(8.30上午场08:30开考版本)
▼▼▼
一、单项选择题
1.在使用审计抽样时,注册会计师应当从总体中选取具有代表性的样本。下列有关样本代表性的说法中,正确的是()
A.代表性与样本规模无关
B.代表性与错报发生概率无关
C.代表性与如何选取样本无关
D.代表性与整个样本无关
【正确答案】A
【答案解析】代表性与整个样本相关(D选项错误),与样本中的单个项目无关;与如何选取样本相关(C选项错误),与样本规模无关(A选项正确);与错报的发生率相关(B选项错误),与错报的特定性质无关,比如,异常误差就不具有代表性。
2.下列有关审计证据的说法中,错误的是()
A.审计证据的相关性不受测试方向的影响
B.审计证据的可靠性受审计证据性质的影响
C.审计证据的充分性受审计证据质量的影响
D.审计证据的适当性不受审计证据数量的影响
【正确答案】A
【答案解析】相关性,是指用作审计证据的信息与审计程序的目的和所考虑的相关认定之间的逻辑联系。用作审计证据的信息的相关性可能受测试方向的影响,选项A错误。
以上分享部分真题,更多真题答案点击查看>>2026年注会《审计》真题及答案解析8.30上午场
2026注会《经济法》真题
(8.29晚17:00开考版本)
▼▼▼
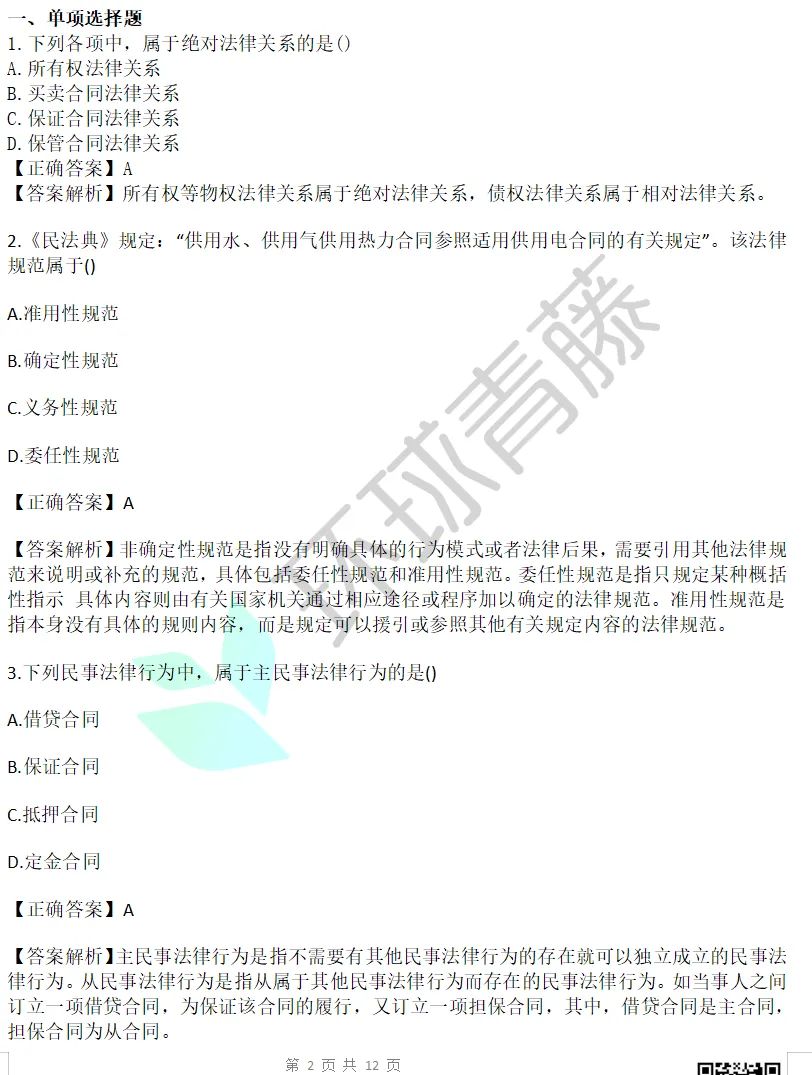
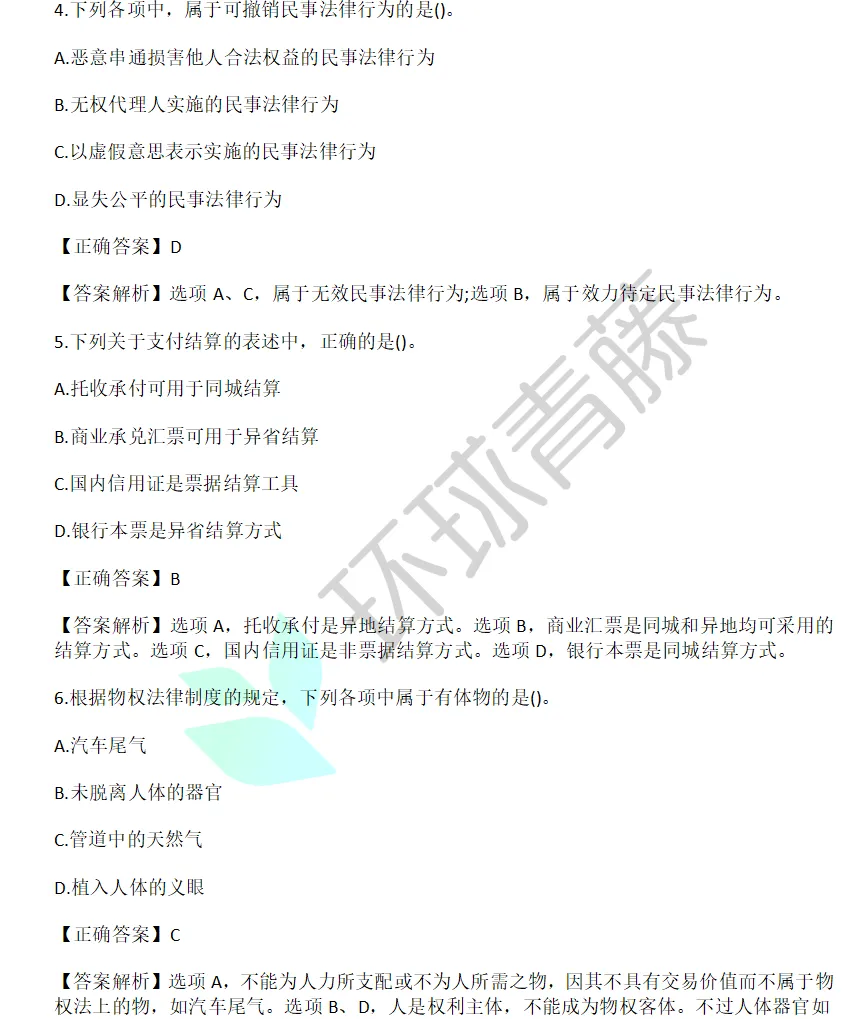
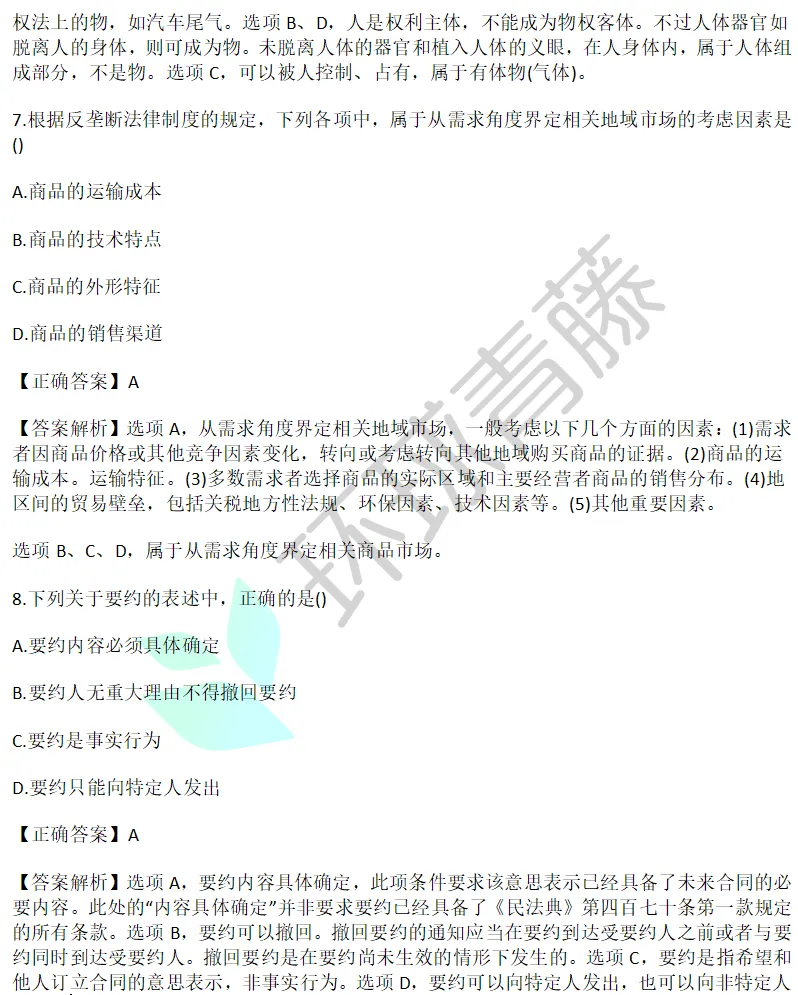
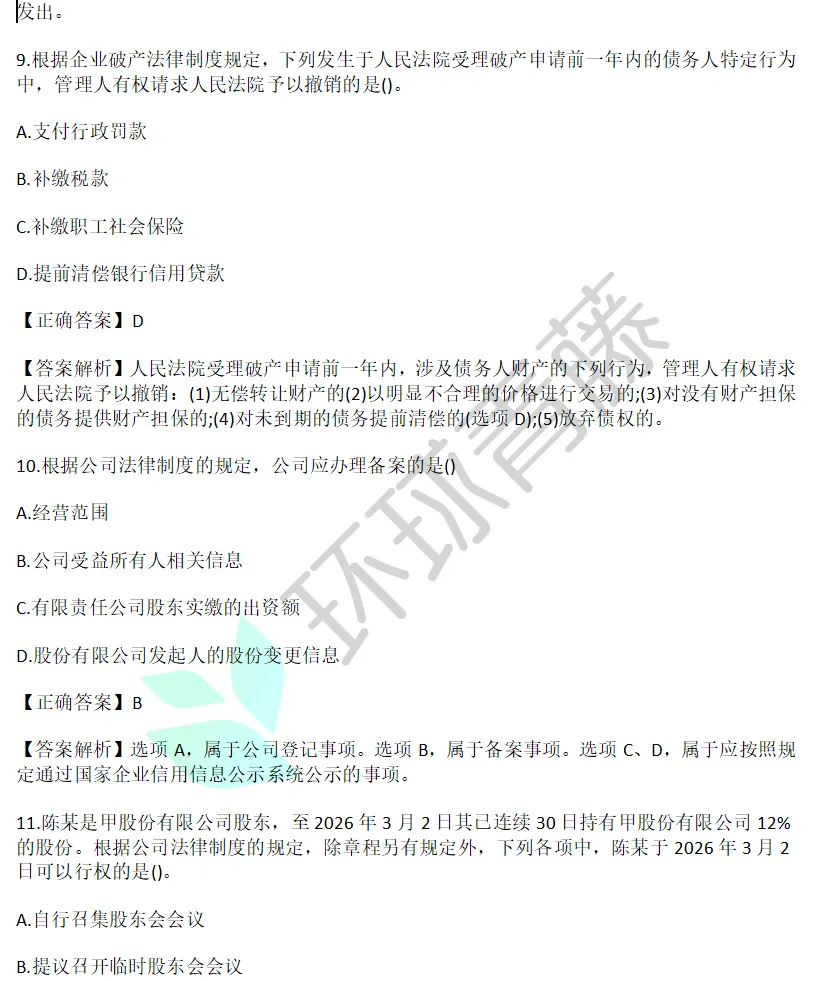
以上分享部分真题,更多真题答案点击查看>>2026年注册会计师《经济法》真题及答案
CPA经济法真题考点>>2026注会《经济法》真题考点
2026注会《税法》真题答案
(8.29下午13:00开考版本)
考生回忆版
▼▼▼
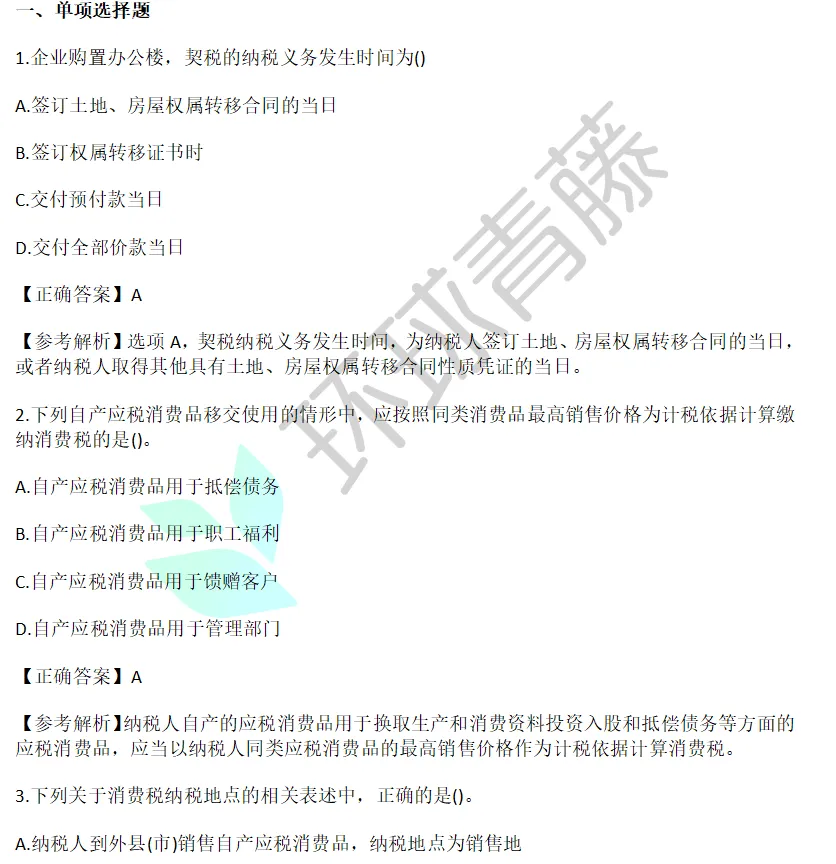
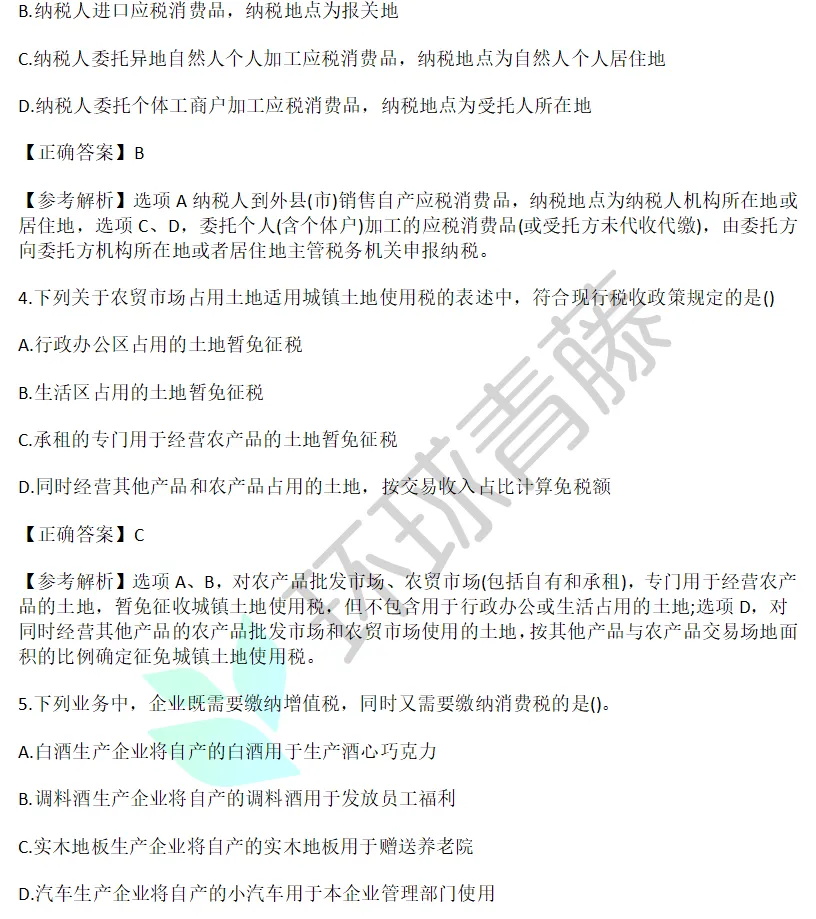
以上分享部分真题,更多真题及答案点击查看>>2026年注册会计师《税法》真题及答案解析
真题考点查看>>2026年注会《税法》真题考点
2026注会《会计》真题答案
(8.29上午08:30开考版本)
考生回忆版
▼▼▼
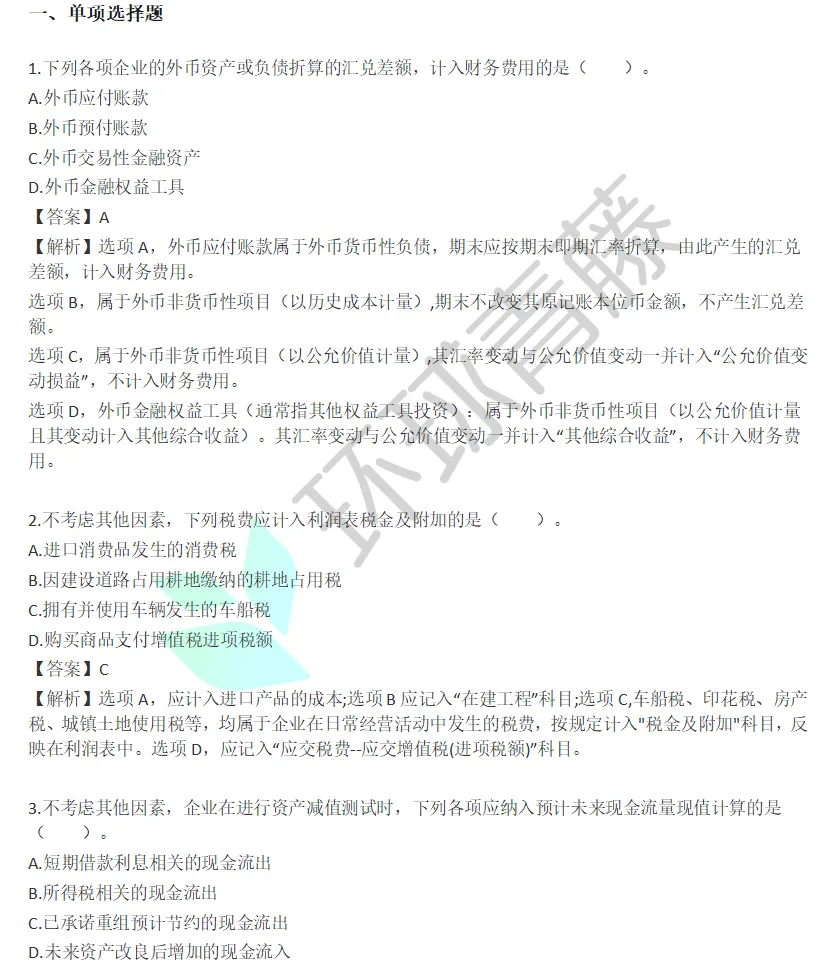
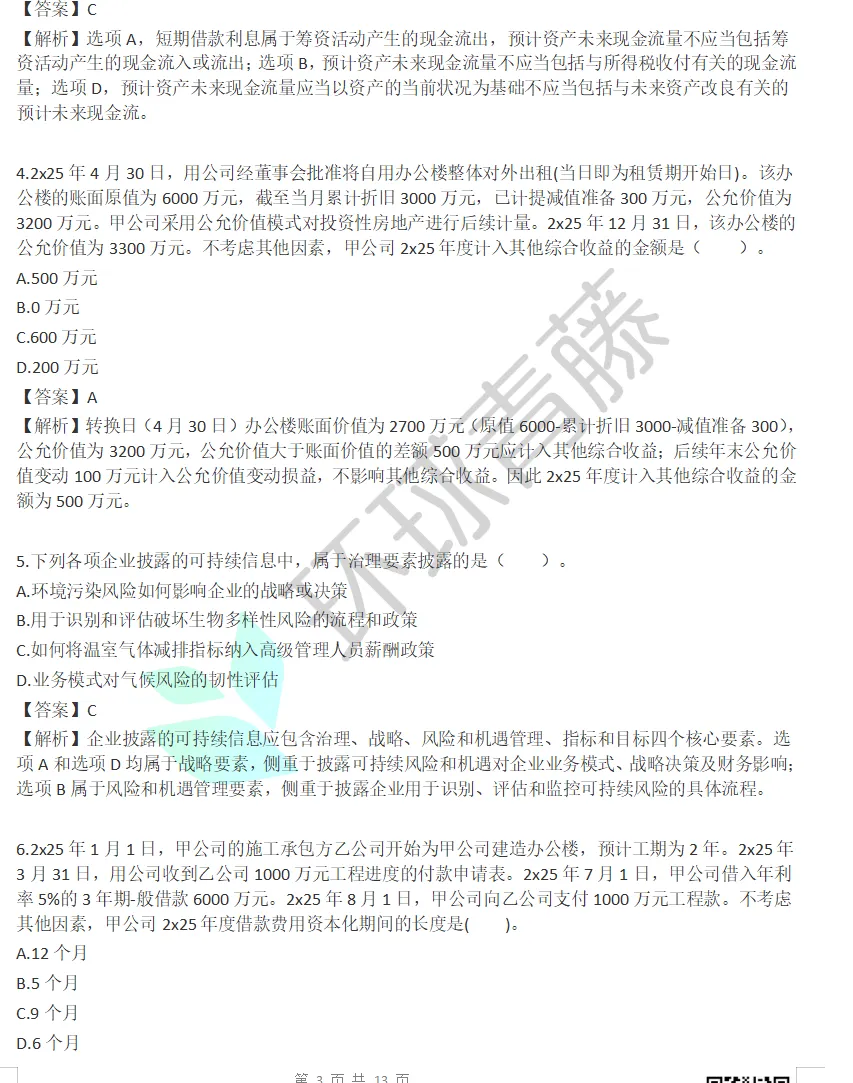
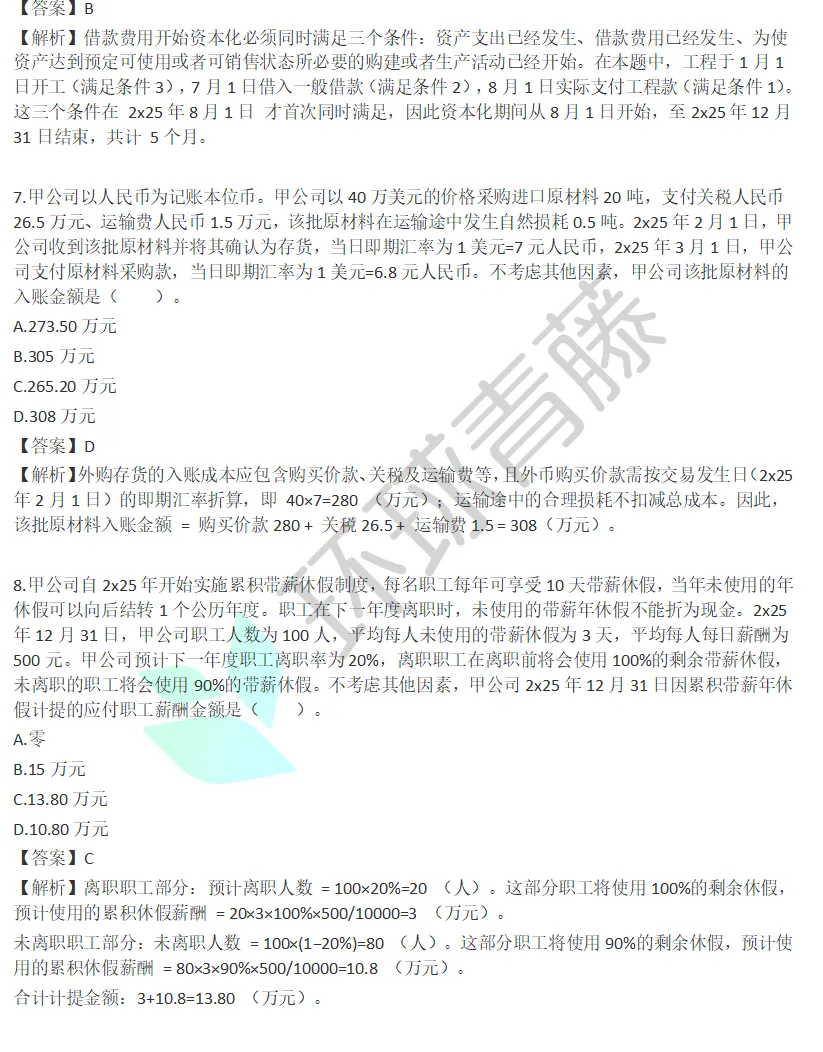
点击查看完整版>>2026年注会《会计》真题考点发布【8月29号】


CPA考后估分


进入考后估分系统立即预约
↓↓↓
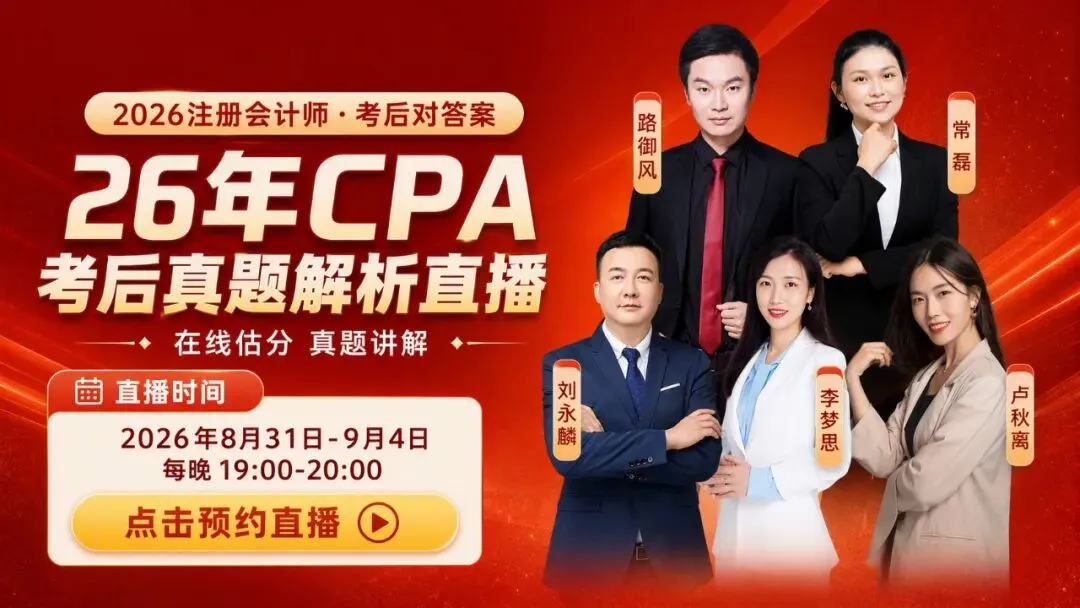
点击下图立即预约
2026年注会考后真题解析直播课


CPA查分及合格标准


 2026年注册会计师成绩查询时间
考试成绩经财政部注册会计师考试委员会认定后发布。预计2026年11月下旬可登录网报系统查询成绩并下载打印成绩单,具体时间以中注协官网发布的通知公告为准。
 注册会计师合格标准
注会每科考试均实行百分制,60分为及格分数线
 2026年注册会计师成绩复核
需要对考试成绩复核的考生,可在成绩发布后第5个工作日起的10个工作日内,通过网报系统,提出复核申请,中注协将根据《注册会计师全国统一考试成绩复核办法》统一组织复核工作。
财政部考办应当在考生成绩复核申请结束之日起40个工作日内进行成绩复核,并公布成绩复核结果。考生可以通过注册会计师全国统一考试成绩查询系统查询成绩复核结果。
 2026年注册会计师成绩有效期及证书领取
专业阶段考试的单科考试合格成绩5年内有效。
对在连续5个年度考试中取得专业阶段考试全部科目合格成绩的考生,颁发注册会计师全国统一考试专业阶段考试合格证电子证书。
对取得综合阶段考试科目合格成绩的考生,颁发注册会计师全国统一考试全科合格证电子证书。
专业阶段考试合格证电子证书及全科合格证电子证书均可在网报系统自行查询、下载打印。

 戳这里,阅读原文
小编建议考生点击【阅读原文】免费预约短信提醒服务,届时我们会及时通知考生2026年注册会计师查分时间等。

