课题笔记‖高频考点‖选必一第16课《中国赋税制度的演变》高频
- 2026-11-17 06:14:46
课题笔记‖高频考点‖选必一第16课《中国赋税制度的演变》高频 每课重点与精华‖高一历史纲要上(共30课) 选择性必修一《国家制度与社会治理》每课重点与精华 主线: 古代赋役(核心)→近代关税→现代税收 总趋势(大题必背): 征税标准:人丁为主 → 土地资产为主;征收形式:实物、劳役 → 货币; 人身控制:逐步松弛; 税种:由繁到简。 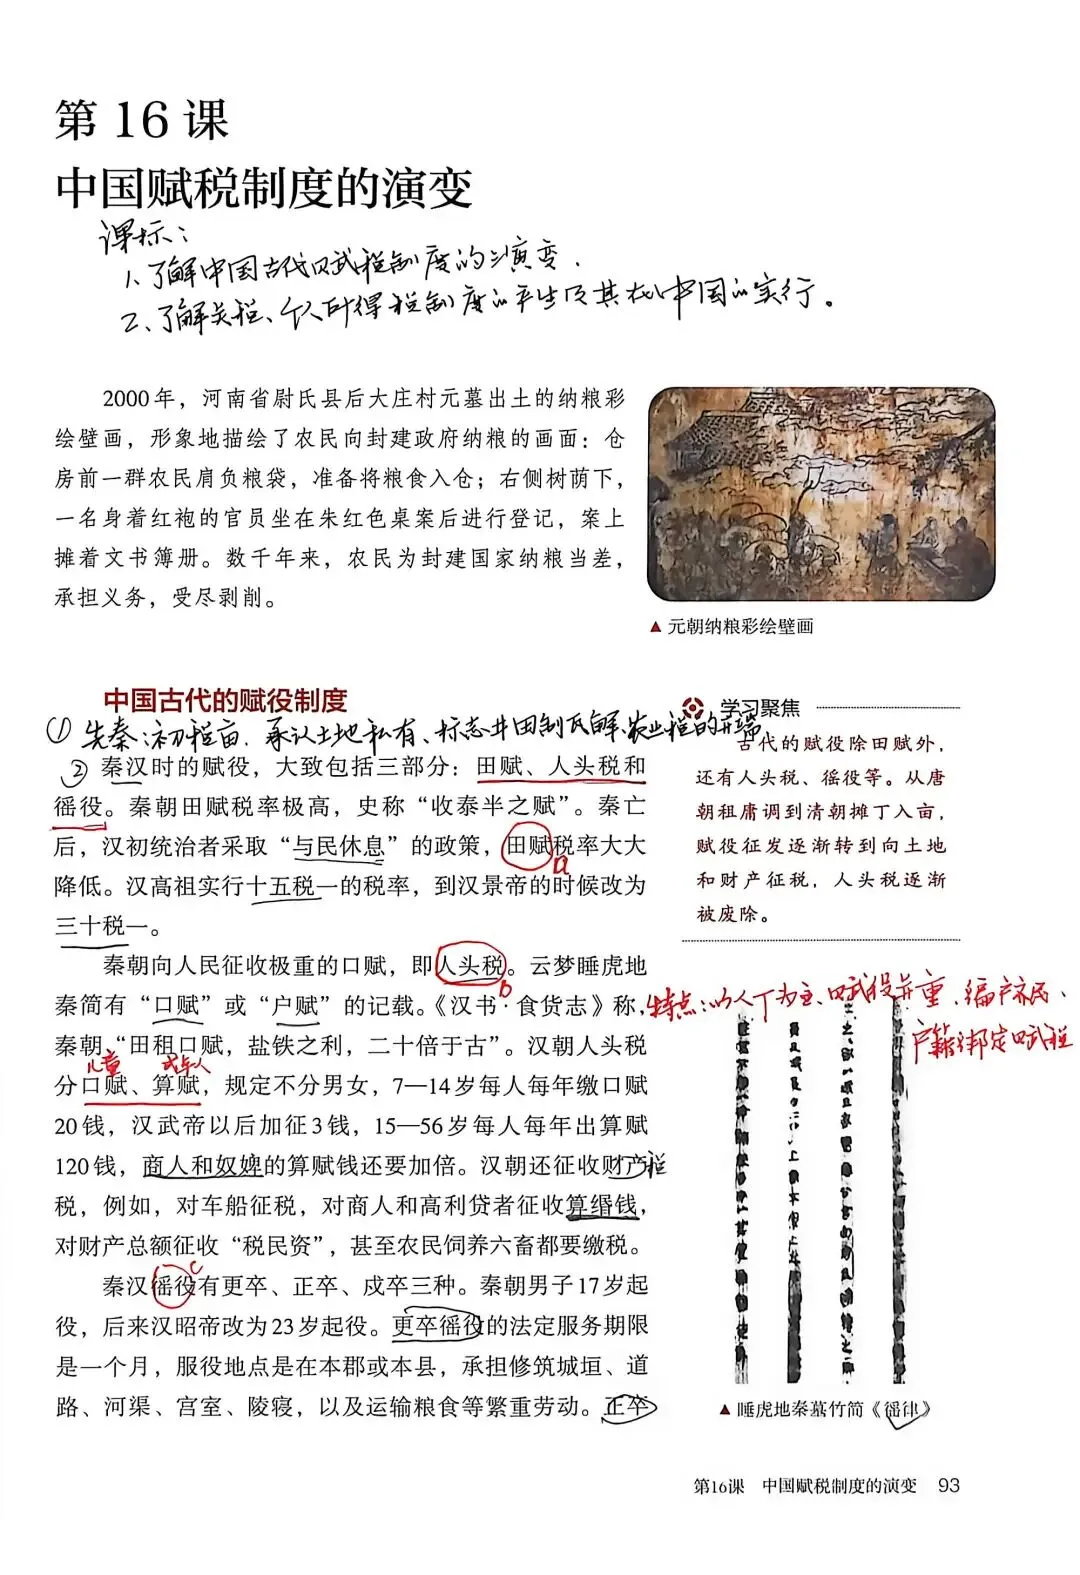
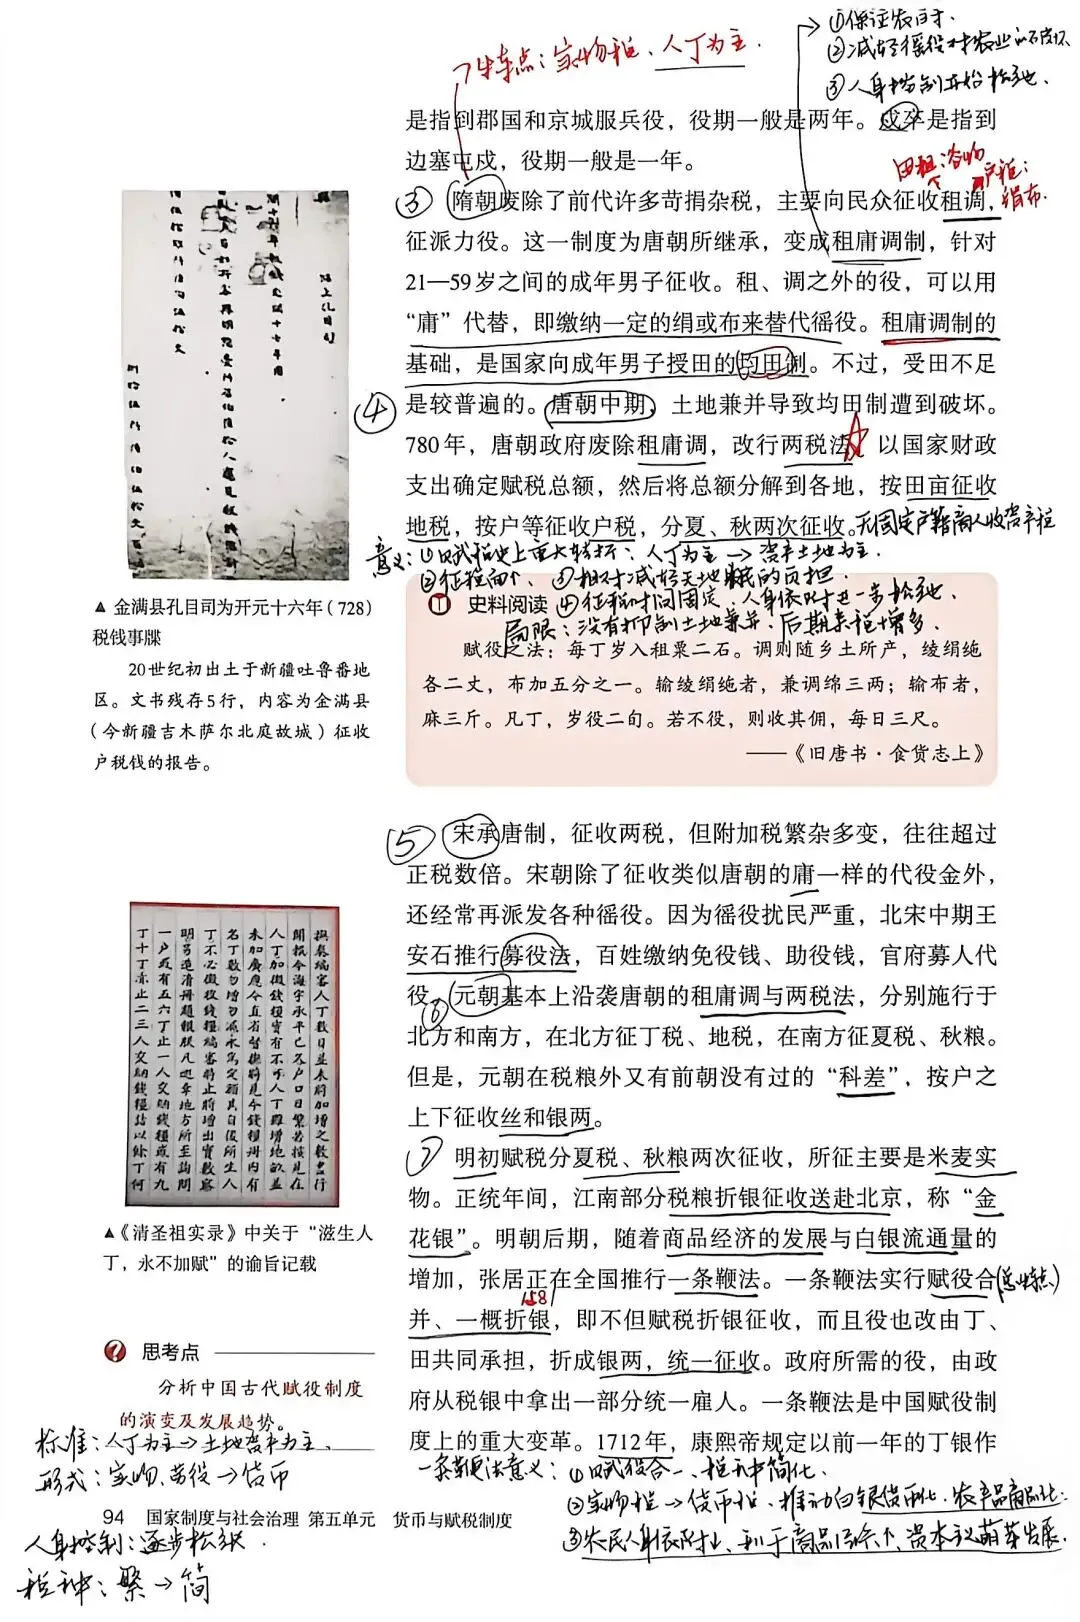
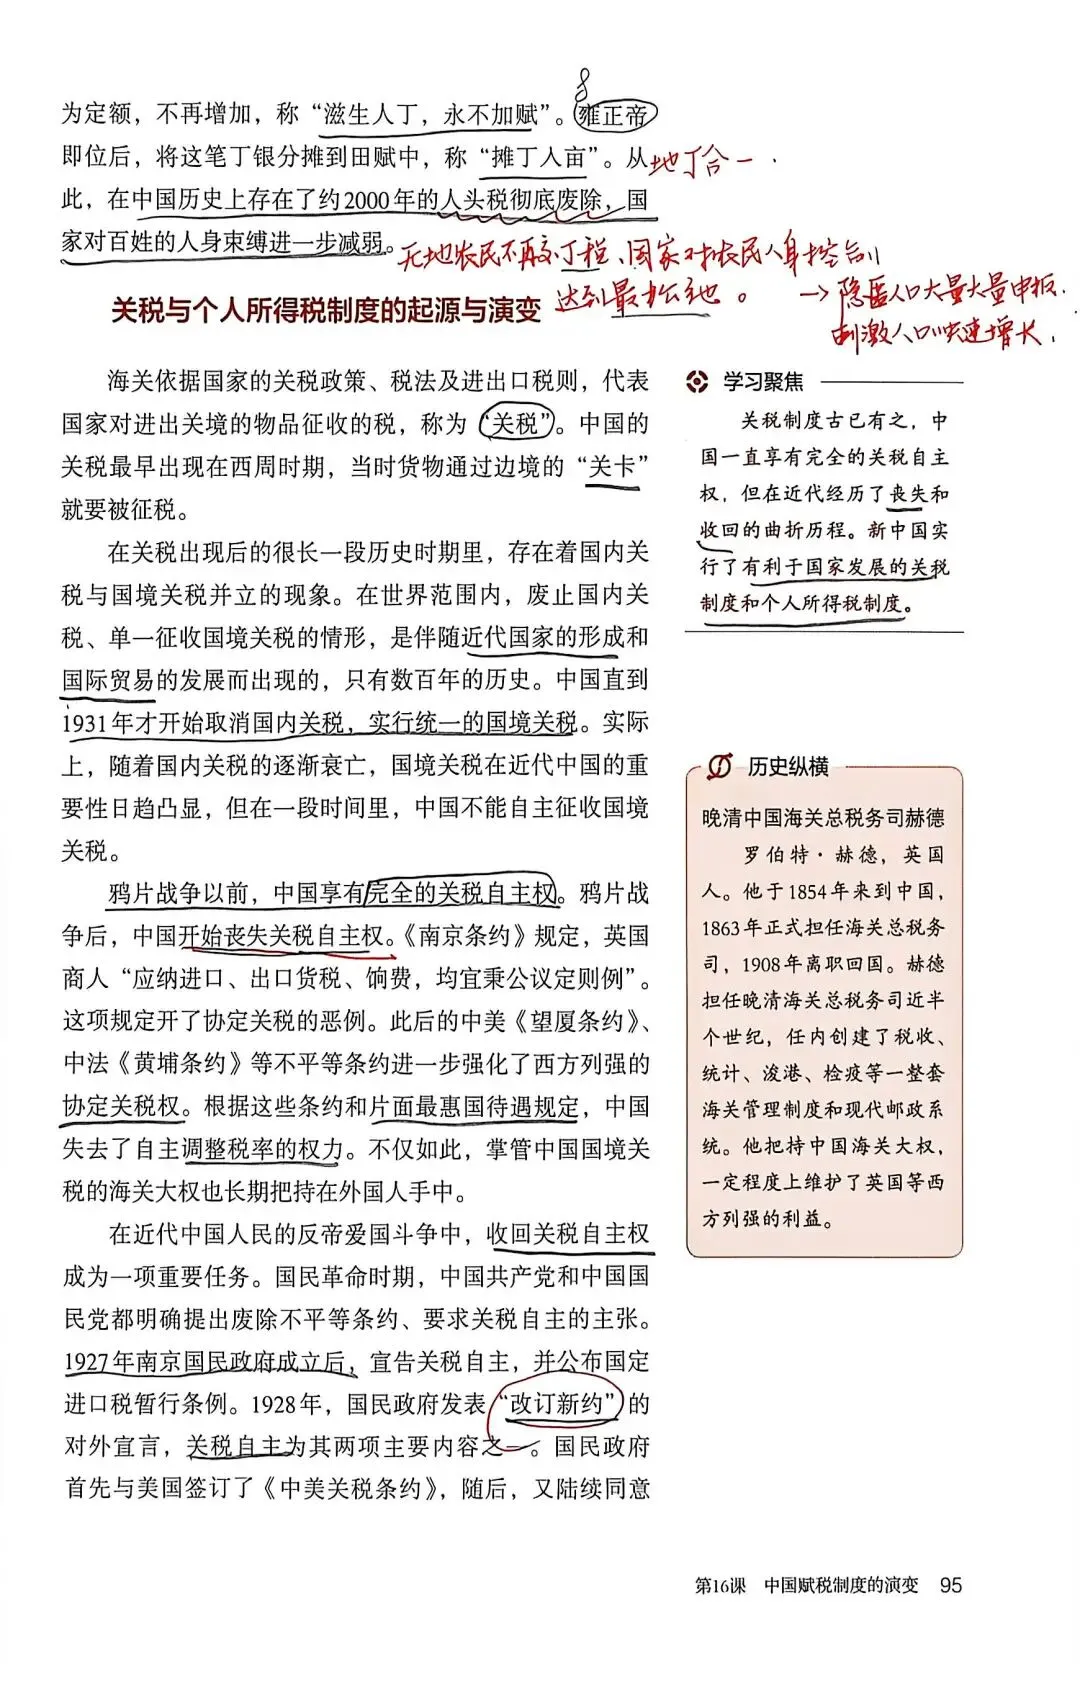
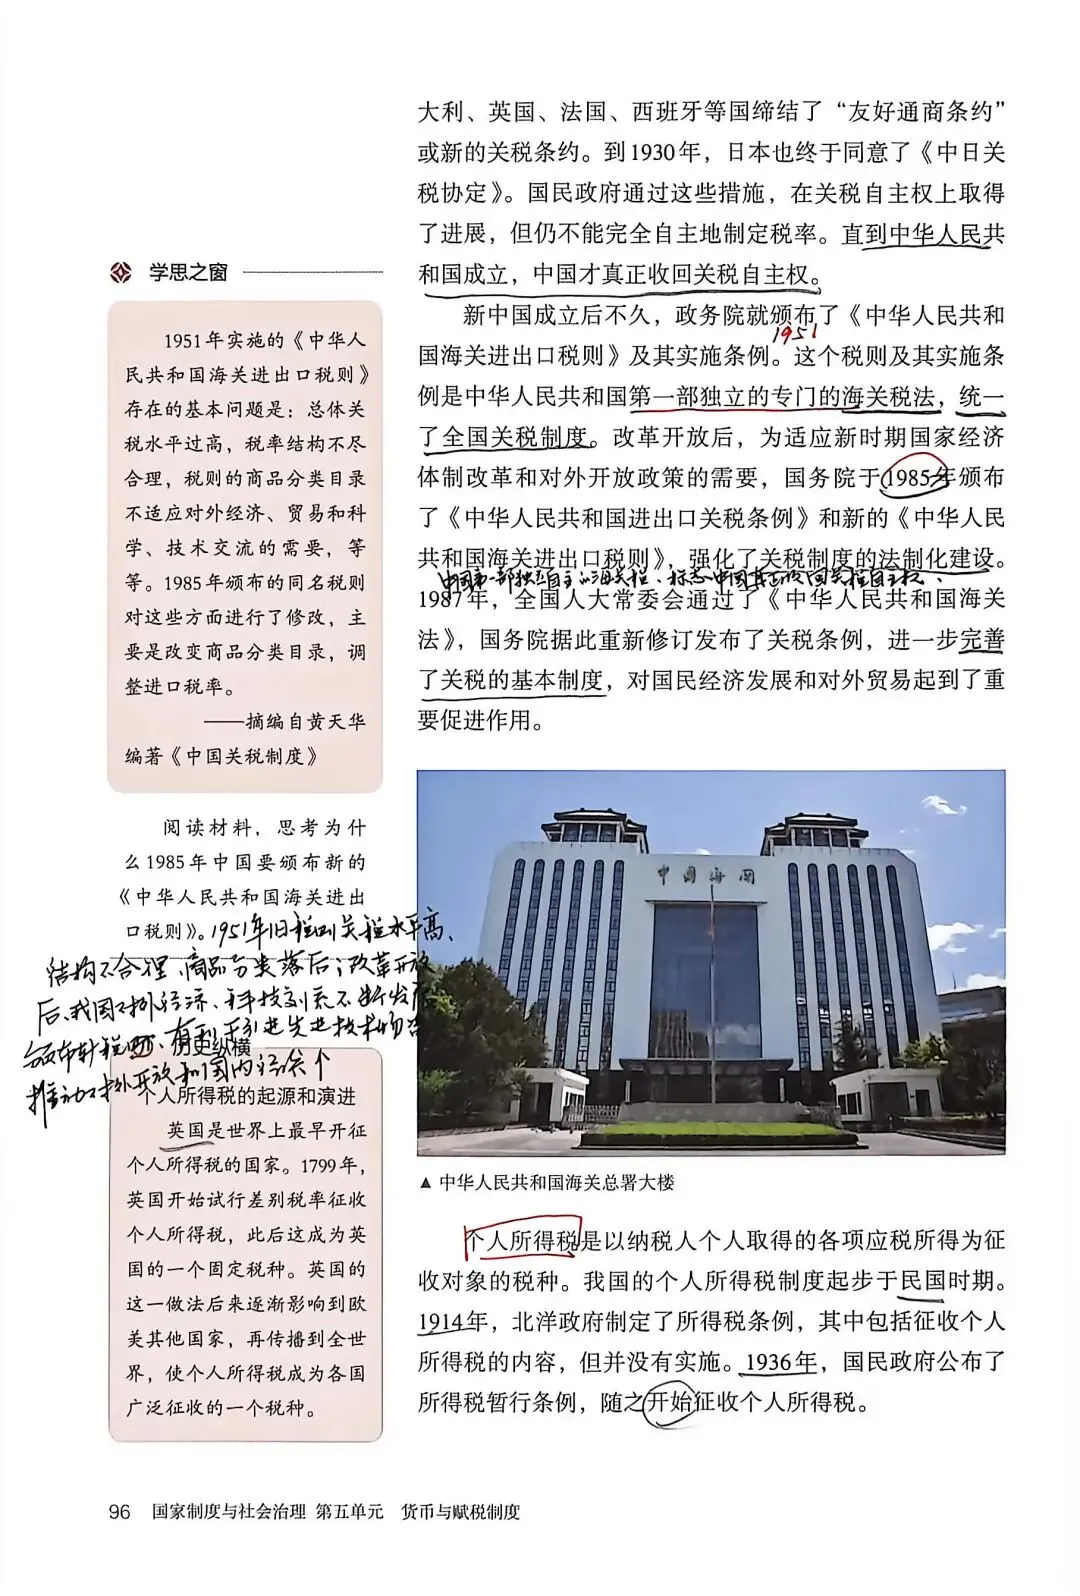
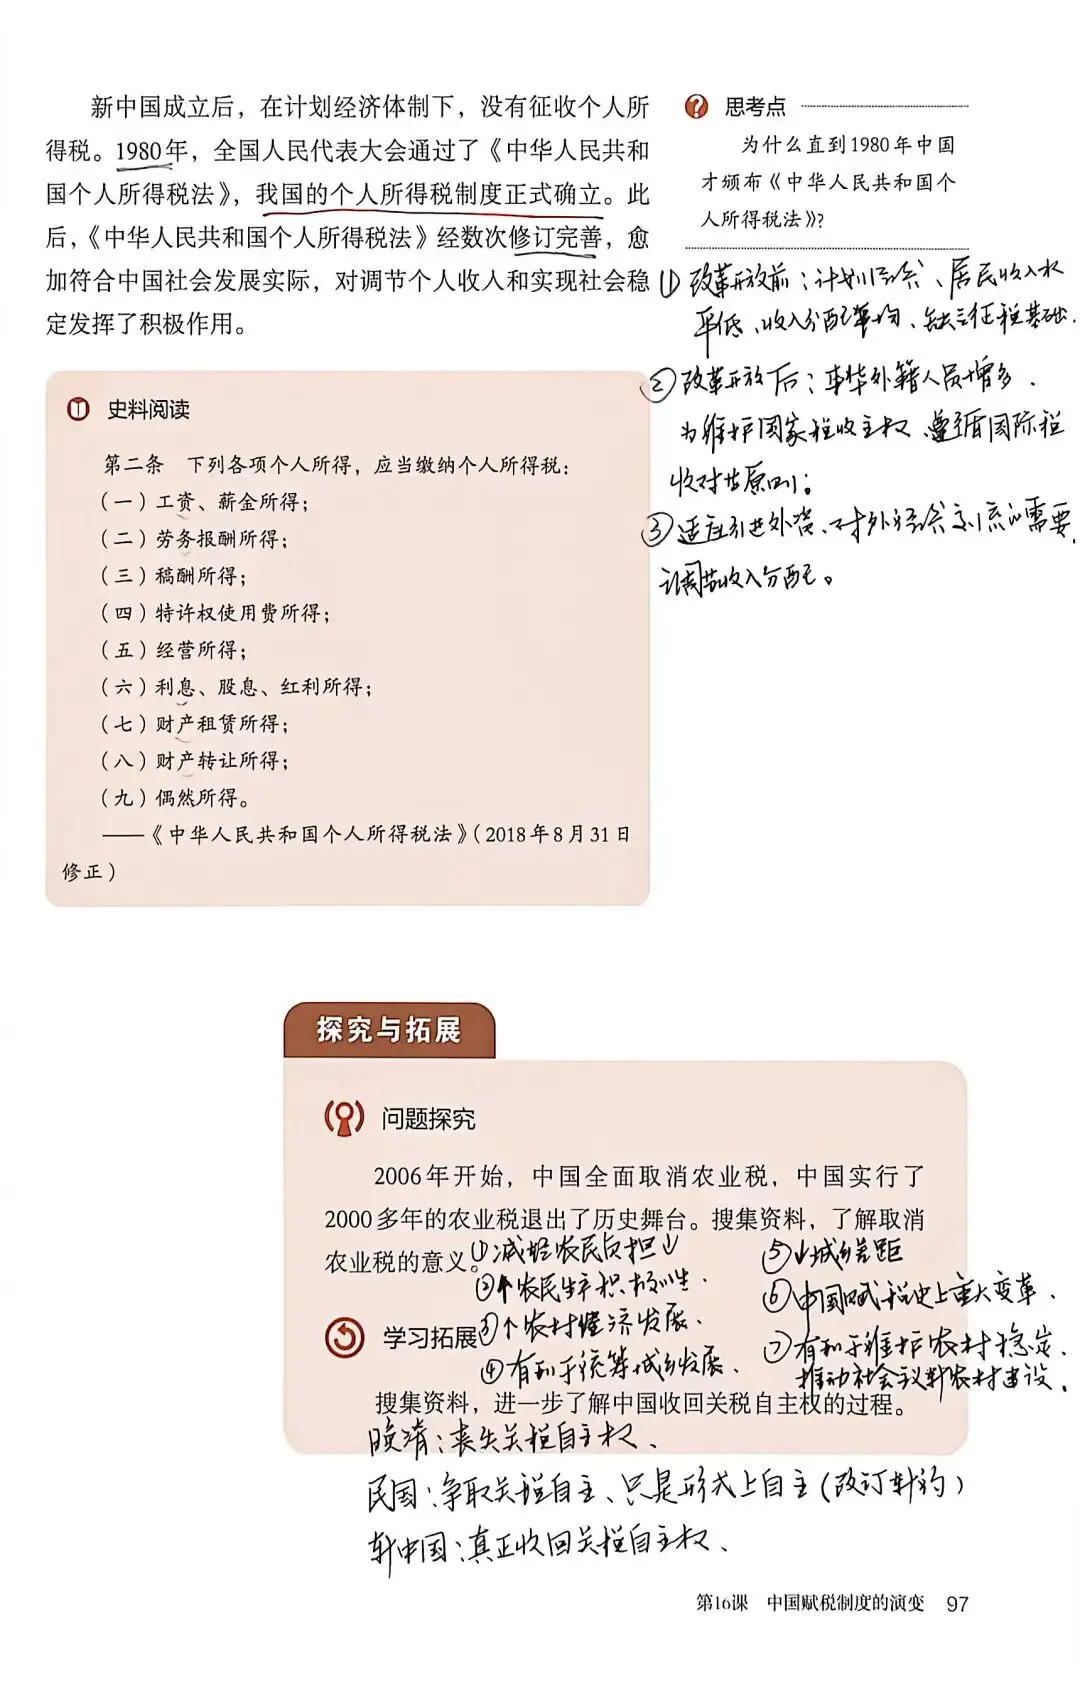
一、古代赋役制度 1. 先秦:初税亩(公元前594年,鲁国) 内容:按亩收税,不分公田私田。 意义: 承认土地私有; 标志井田制瓦解; 是我国农业税的开端。 2. 秦汉: 赋役三部分:田赋、人头税、徭役 秦: 田租重(泰半之赋), 人头税(口赋)重; 徭役:更卒、正卒、戍卒 汉: 田租轻(十五税一、三十税一); 人头税: 口赋(儿童)、算赋(成年人); 还有财产税 特点:以人丁为本,赋役并重,编户齐民,户籍绑定赋税 。 3. 魏晋至隋:租调制(依托均田制) 租:田租(谷物); 调:户税(绢、布) 特点:按户、按丁征收,实物税,人丁为本 。 4. 唐前期:租庸调制(均田制基础) 租:谷物; 调:绢帛; 庸:纳绢代役(核心!) 庸的作用: 保证农时,减轻徭役对农业的破坏,人身控制开始松弛。 崩溃根源:土地兼并,均田制瓦解。 5. 唐中后期:两税法 (780年,杨炎推行,本课重点) 背景:均田制破坏、租庸调制无法维持,财政困难。 内容: ① 取消租庸调及一切杂税; ② 地税按田亩、户税按资产; ③ 一年分夏、秋两次征收; ④ 无固定户籍的商人按资产征税 意义(简答必背) ①征税标准转变:从人丁为主→资产土地为主,赋税史上重大转折点; ②扩大征税面,增加政府财政收入; ③相对减轻无地少地农民负担; ④征税时间固定;人身依附进一步松弛。 局限:没有抑制土地兼并,后期杂税不断增加。 6. 宋 沿袭两税法,附加税繁多; 王安石:募役法(免役钱),出钱代役。 7. 明:一条鞭法 (1581,张居正,高频) 内容:赋役合并、一概折银(总特点);按田亩征收,白银缴纳。 意义: ① 赋役合一,税种简化; ②实物税转向货币税,推动白银货币化、农产品商品化; ③农民人身依附松弛,利于商品经济、资本主义萌芽发展; 8. 清:摊丁入亩(雍正,本课重点) 铺垫:康熙:滋生人丁,永不加赋(以康熙50年丁数为定额,新增人口不再加丁银)。 雍正:摊丁入亩(地丁合一):丁银全部摊入田赋,按田亩征税。 意义:彻底废除人头税! 无地农民不再交丁税; 国家对农民人身控制达到最松弛; 隐匿人口大量申报,刺激人口快速增长; 局限:不能根除土地兼并,地主转嫁赋税。 古代赋役核心对比速记: 租庸调: 庸=纳绢代役,均田制,人丁为本。 两税法: 杨炎,夏秋两征,资产田亩为标准,税制转折点。 一条鞭法:张居正,赋役合一、折银,白银货币化 摊丁入亩:雍正,废除人头税,地丁合一。 二、关税与个人所得税 (一)关税 1. 晚清: 鸦片战争后,丧失关税自主权(协定关税,《南京条约》)。 危害:主权破坏;便利列强商品倾销,冲击本土经济;海关被外国人控制。 2. 民国争取关税自主 国民政府1928年改订新约运动,争取关税自主;取得一定进展,但没有完全自主。 3. 新中国:真正收回关税主权 1951《中华人民共和国海关进出口税则》:第一部独立自主的关税税则(选择题高频时间) 1985:关税条例、税则,法制化;1987《海关法》完善制度。 (二)个人所得税 1. 1980年:《中华人民共和国个人所得税法》,我国个人所得税制度建立。 2. 作用:调节收入分配,增加财政收入 三、大题万能答题模板 (演变趋势+认识) 1. 演变五大趋势 ① 征税标准:人丁 → 土地资产(两税法是分水岭) ② 征收形态:劳役、实物 → 货币(一条鞭法折银是标志) ③ 人身关系:国家对农民人身控制不断松弛 ④ 税种:由繁杂多项 → 简化合并 ⑤ 征收时间:由不定期 → 定时征收(两税法) 2. 赋税改革的一般评价角度 积极: 增加财政收入; 调整负担; 松弛人身依附; 利于经济发展; 适应土地制度、商品经济变化。 局限: 大多不能抑制土地兼并; 改革初衷容易走样, 后期苛捐杂税复生。 如果觉得文章有用,欢迎点❤️+关注,文章会持续更新。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

