考研笔记-数学之概率论与数理统计:多维随机变量及其分布(二)
- 2026-09-24 17:25:22
——如阅读体验不佳,可转为横屏阅读;如微信无法横屏,可尝试文末方法。
(三)连续型随机变量
(1)定义
对于二维随机变量 的分布函数
 ,如果存在非负函数
 使对于任意的x和y,有
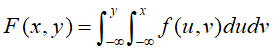 ,则称
 为连续型二维随机变量,函数
 为二维随机变量
 的概率密度,或称为随机变量X和Y的联合概率密度。
(2)联合概率密度的充要条件
(a)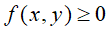 ;
(b)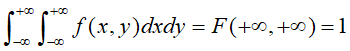 ;
性质(a)和(b)同时满足即为 是概率密度的充要条件。
(3)联合概率密度的性质
(a)设G是平面xOy上的区域,点 落在G内的概率为
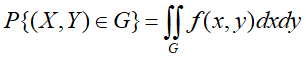 ;(在几何上
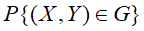 的值等于以G为底,以曲面
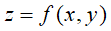 为顶面的柱体的体积)
(b)若 在点
 处连续(此时
 的混合二阶偏导与次序无关),则
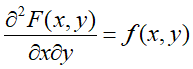 ;
(c)点 落在小长方形
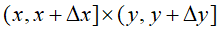 内的概率近似为
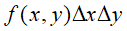 ;
(4)边缘概率密度
(a)定义
对于连续型随机变量 ,设它的概率密度为
 ,由于
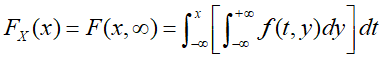 ,由概率密度定义可知,X是一个连续型随机变量,其概率密度为
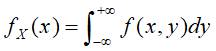 ,同样Y也是一个连续型随机变量,其概率密度为
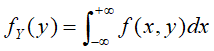 ,分别称
 ,
 为
 关于X和关于Y的边缘概率密度。(分别沿y轴方向和x轴方向挤压
 )。
(b)计算方法
计算边缘概率密度时,若需分区间讨论,则,①应先对该边缘概率密度对应的随机变量进行分区间讨论(如求时 ,先对x进行分区间讨论,求
 时,先对y进行分区间讨论),②然后在该区间内将该边缘概率密度对应的随机变量作为常量对另一随机变量进行积分(积分时可能需对积分变量进行分段积分)。
(5)条件概率密度
(a)定义
设 的概率密度为
 ,
 关于Y的边缘概率密度为
 ,给定y,对于任意固定的
 ,对于任意的x,考虑条件概率
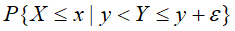 ,设
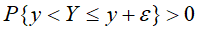 ,则有
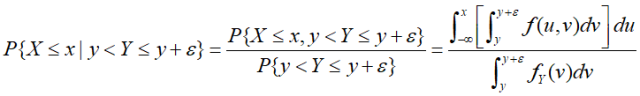
当 很小时,有
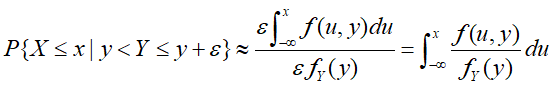 ,
称 为在
 的条件下X的条件概率密度,记为
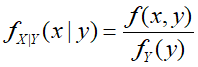 。称
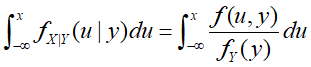 为在
 的条件下X的条件分布函数,记为
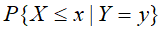 或
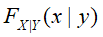 ,即
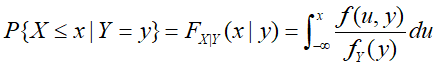 。类似可得,
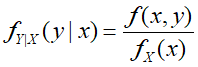 ,
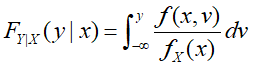 。
(说明:式子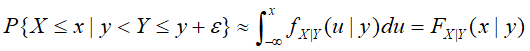 说明了条件概率密度和条件分布函数的含义)
(b)性质:
a)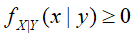 ;
b)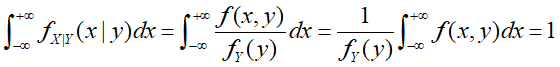 ;
(c)计算方法
计算条件概率密度时,若需分区间讨论,则,①应先对该条件概率密度对应的条件随机变量进行分区间讨论(如求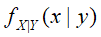 时,先对y进行分区间讨论,求
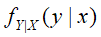 时,先对x进行分区间讨论,实际是求边缘概率密度的需要,见边缘概率密度的计算方法),②然后在条件随机变量的该区间内将该条件密度对应的条件随机变量作为常量(对另一随机变量分区间讨论时)对另一随机变量计算条件概率密度(计算时可能需对该条件密度对应的随机变量做分区间讨论)。
(6)相互独立
设 为连续型随机变量,
 ,
 ,
 分别为
 的概率密度和边缘概率密度,则X和Y相互独立的充要条件
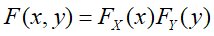 等价于:等式
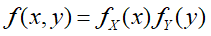 在平面上几乎处处成立(“处处成立”的含义是,在平面上除去“面积”为零的集合以外,处处成立)。
(7)典型分布
(a)二维均匀分布
若二维随机变量 的联合概率密度为
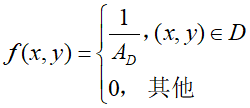 ,
其中为平面区域D的面积,则称 服从D上的均匀分布,记为
 。
(b)二维正态分布
若二维随机变量 的联合概率密度为
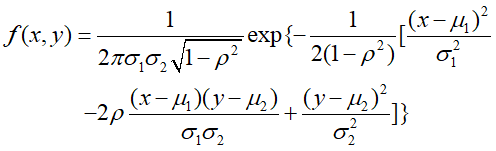 ,
其中, ,
 ,
 ,
 ,
 均为常数,且
 ,
 ,
 ,则称
 为服从参数
 ,
 ,
 ,
 ,
 的二维正态分布。(助记:见协方差矩阵部分关于n维正态分布的概率密度的助记说明。二维正态分布的概率密度可由
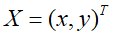 ,
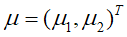 ,
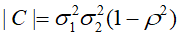 ,
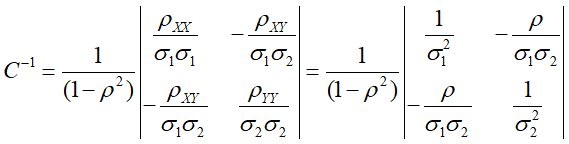
得到)
性质:
设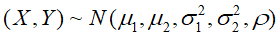 ,则
a)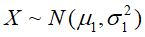 ,
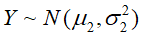 (即二维正态分布的两个边缘分布都是一维正态分布,且都不依赖于参数
 );
b)X关于 或Y关于
 的条件分布也是正态分布;
c)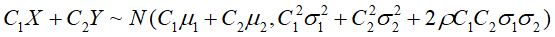 ;(即二维正态分布的两随机变量的线性函数的分布也是一维正态分布)
d)X与Y相互独立的充要条件是X与Y不(线性)相关,即 。
文章合集:
点击下方公众号主页,关注以阅读更多文章
——可选择“【右上角···】→【在浏览器中打开】”进行横屏阅读。

