公考行测丨资料分析增长量的比较方法
- 2026-11-10 07:30:19
在行测资料分析中经常出现的一个考点就是增长量的比较,尤其是已知现期值和增长率的条件下,比较增长量的问题。如何快速比较它的大小关系就成为了很多考生的难题,今天中公教育给大家梳理增长量进行比较常用的方法。
比较增长量时,第一,可以通过现期值、增长率之间的大小关系,判断增长量的大小关系:若现期值大,增长率也大,则可以根据“同大则大”得出来结果;第二,若不能满足“同大则大”求解,可以进行简单计算。通常(1+增长率)相差不大,一般在1.5倍以内,可利用现期值之间的倍数关系、增长率之间的倍数关系快速判断“现期值×增长率”乘积是否在1.5倍以上,若在1.5倍以上,则分子的倍数关系大于分母的倍数关系,可判断两个算式的大小。同时在比较的过程中,我们也要养成好的习惯,即充分利用材料已知统计数据,在材料中勾画计算,不要盲目抄数据。
我们通过下面的例题来理解以上知识点的应用:
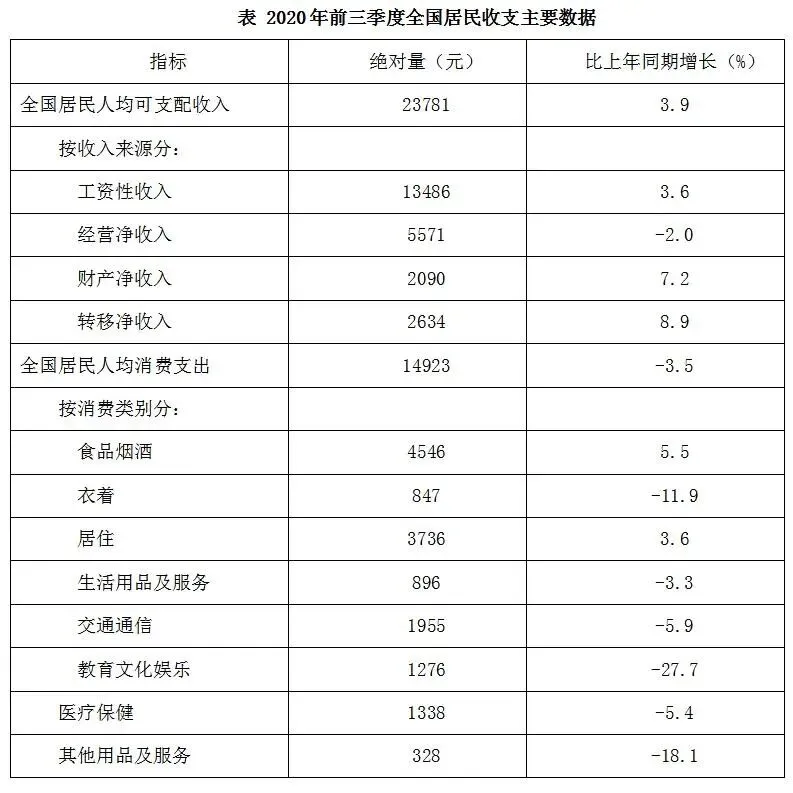
例1.2020年前三季度,全国居民人均消费支出同比增长最多的消费类别是:
A.教育文化娱乐 B.食品烟酒
C.居住 D.医疗保健
【中公解析】B。由表可知,2020年前三季度,全国居民人均消费支出的消费类别中,只有食品烟酒和居住是同比增长的,排除A、D项。直接观察数据,2020年前三季度,食品烟酒人均消费支出4546元大于居住的3736元,且食品烟酒的增长率5.5%大于居住的增长率3.6%,因此可以根据“同大则大”得出食品烟酒的人均消费支出增长量大于居住的人均消费支出增长量,因此,答案选择B。
例2.2020年前三季度,按收入来源分,全国居民人均可支配收入同比增量由高到低排序正确的是:
A.工资性收入>转移净收入>财产净收入>经营净收入
B.转移净收入>工资性收入>财产净收入>经营净收入
C.工资性收入>财产净收入>转移净收入>经营净收入
D.转移净收入>财产净收入>工资性收入>经营净收入
【中公解析】A。
由表可知,2020年前三季度,按照收入来源分,全国居民人均可支配收入中只有经营净收入同比下降,结合选项,比较其他三项即可。观察可知,转移净收入的现期值2634元和增长率8.9%,分别大于财产净收入的现期值2090元,增长率7.2%,因此转移净收入的增长量大于财产净收入。排除C项。
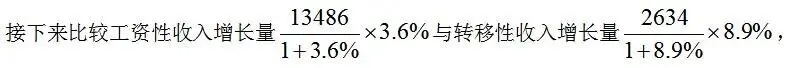
分母比较接近,可以暂时不考虑,13486是2643的5倍左右,而8.9%是3.6%的2倍左右,13486×3.6%超过2634×8.9%的1.5倍,因此工资性收入的增长量大于转移净收入,排除B,D项,选择A项。
以上就是关于增长量比较的常用方式,大家抓紧时间练起来吧!学完了上面的考点觉得还不尽兴?考生可以关注中公教育公众号继续学习也可以戳下面课程进行专项学习!行测专项精学课程专注解决行测做题速度慢,没有思路,选项纠结等问题,带你明晰考点,把握命题规律,更好地解题!购课就送五大专项电子版学习材料!还等什么,赶紧戳下面报名吧!
在天猫、拼多多、京东平台搜索“中公公考”进入中公教育旗舰店,即可购买同款图书。记得领券哦~
报告研学 仅需1元 
点击报名


更多课程点击下方咨询客服
更多课程点击下方咨询客服
往期精选
 点击阅读原文,领取行测专项精学!
