20260921月火对冲日月拱相 复习重点/中信建投第二轮修复行情展开 进攻算力涨价环节 铜铝锡工业有色/国产手术机器人 天智航-U 9月下旬星象
- 2026-09-21 02:50:19
核心能量 在秋分前夕的平衡临界点与月火对冲的潮汐张力中,于情绪的激荡与内在的和解之间,借由温柔的觉察,将冲突的能量转化为笃定前行的疗愈之日。
月亮冲火星(情绪与行动的对冲):月亮与火星形成180度的对冲相位,带来一股极具爆发力的情绪能量。内在的安全感需求与外在的行动欲望形成强烈拉扯,今日你可能会感到一种"想做点什么"却又被情绪牵绊的矛盾感。这股能量容易让情绪变得急躁、敏感,在人际关系中可能因为过于直接的表达而引发摩擦。但这也是一个提醒我们学会在热情与克制之间找到平衡的课题,将冲突的能量转化为推动改变的动力。
月亮拱太阳(内在与外在的和谐):月亮与太阳形成120度的和谐拱相位,为今日的紧张注入了一股温柔的情感力量。内在的情绪需求与外在的自我意志完美交融,让你在月火的拉扯中依然能够感受到来自内心的温暖与支持。这是一个适合坦诚沟通、化解矛盾、修复关系的绝佳时机,宇宙在邀请你放下无谓的面子枷锁,用"我感到"的感受式话术,从根源减少沟通矛盾与情绪内耗。
秋分前夕的平衡临界点:今日是秋分节气的前一天,太阳即将进入天秤座,整体氛围偏向稳定与理性。这是一个适合规划、交流和调整生活节奏的绝佳时机,宇宙在邀请你温柔地拥抱那份脚踏实地的安宁。
今天请允许自己像一只归巢的鸟,温柔地栖息在内心的港湾,不必急于回应外界所有的呼唤。当情绪的潮汐翻涌而来时,试着用那份与生俱来的柔软与坚韧去拥抱自己,在呼吸间找回那份被爱包围的、属于灵魂深处的笃定与安宁。
月火对冲,警惕冲动操作:月亮冲火星的能量容易带来情绪化的决策,今日务必避免大额投资、长期签约或高风险投机。多位占星师一致提醒:秋分前夕宇宙气流特别乱,21、22号这两天但凡要签合同、投钱、拍板人生重要决定的,能往后拖就拖,等周三之后再动手,稳妥得多。
日月拱相,适合梳理规划:月亮拱太阳的和谐能量,为今日的务实注入了一股温柔的情感力量。今日适合用全新的视角去审视你的投资组合,专注于梳理财务结构、优化资产配置,让财富在稳健的节奏中慢慢积累。真正的机遇将在未来3-6个月逐步显现,当下宜观察、梳理、蓄势,而非冲动入场。
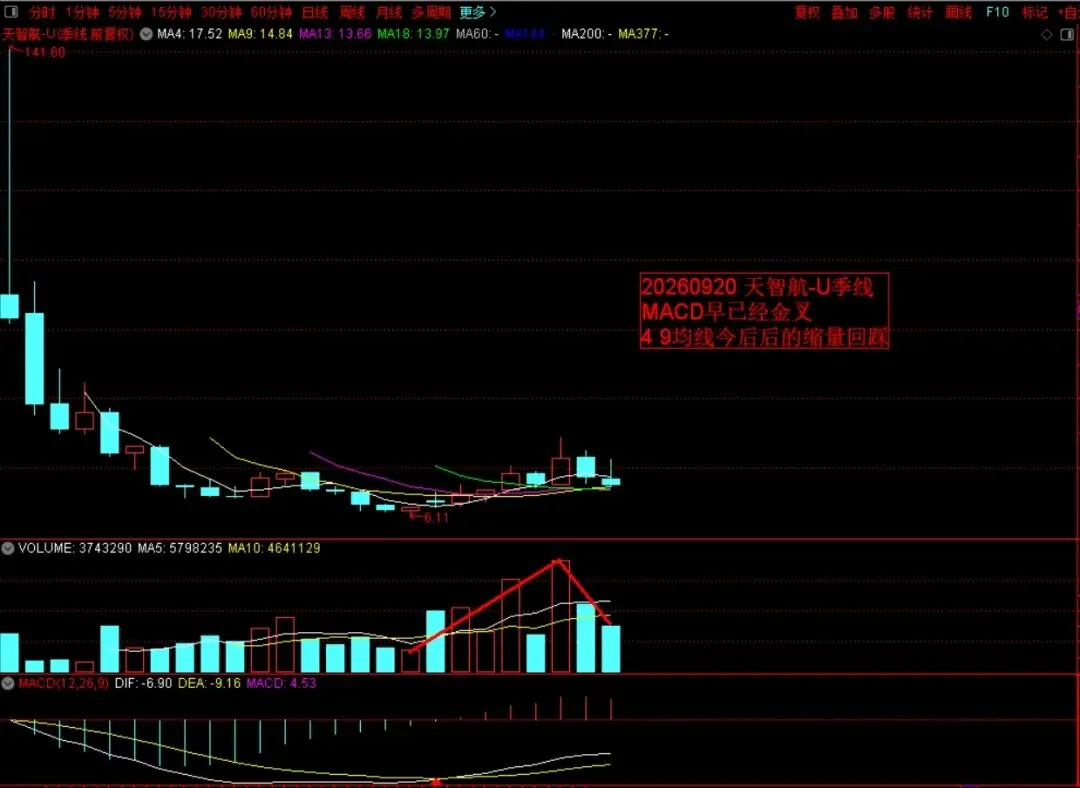
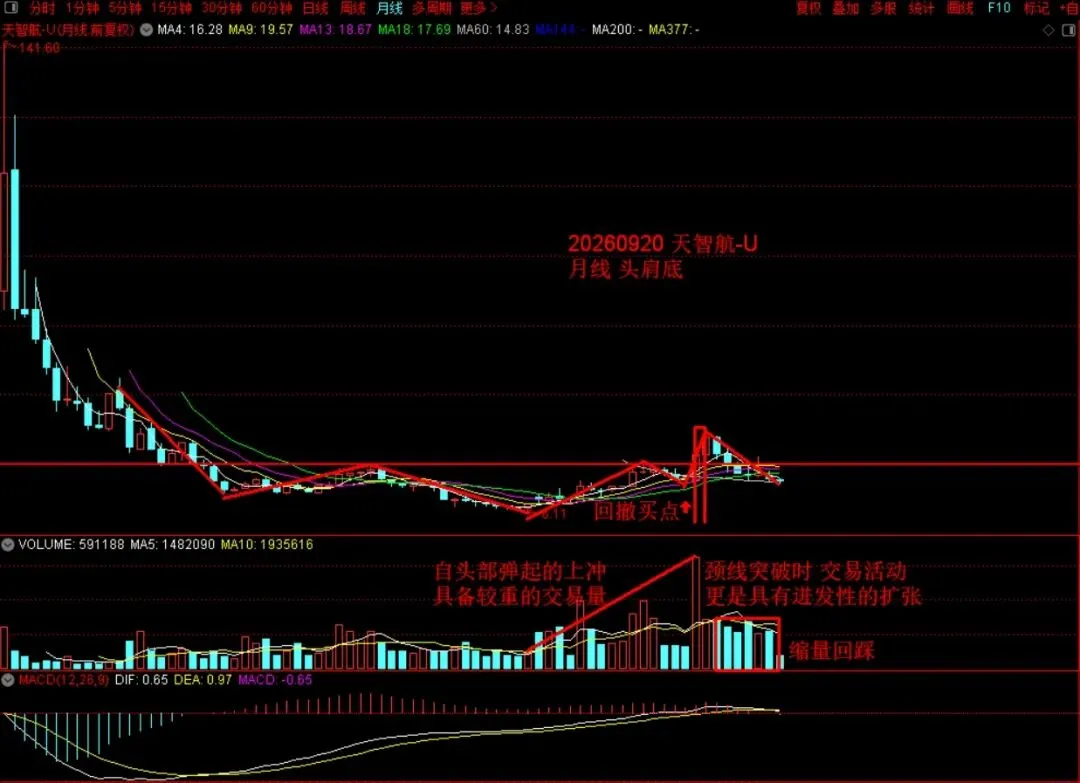
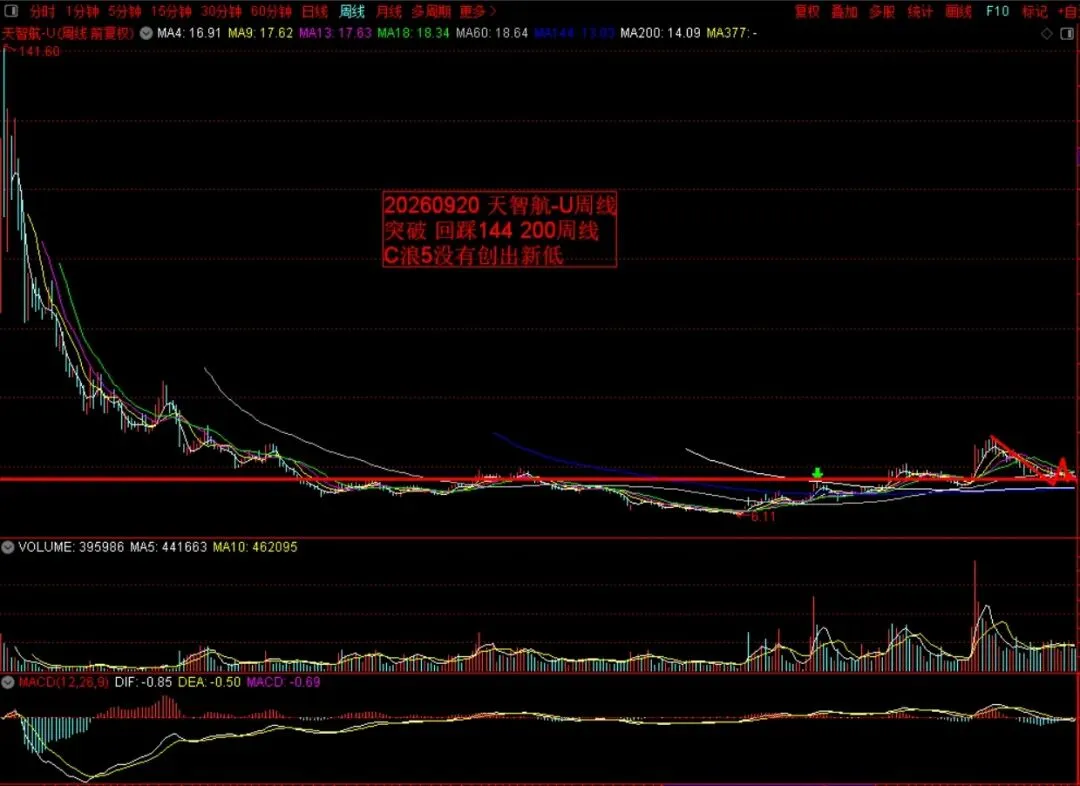
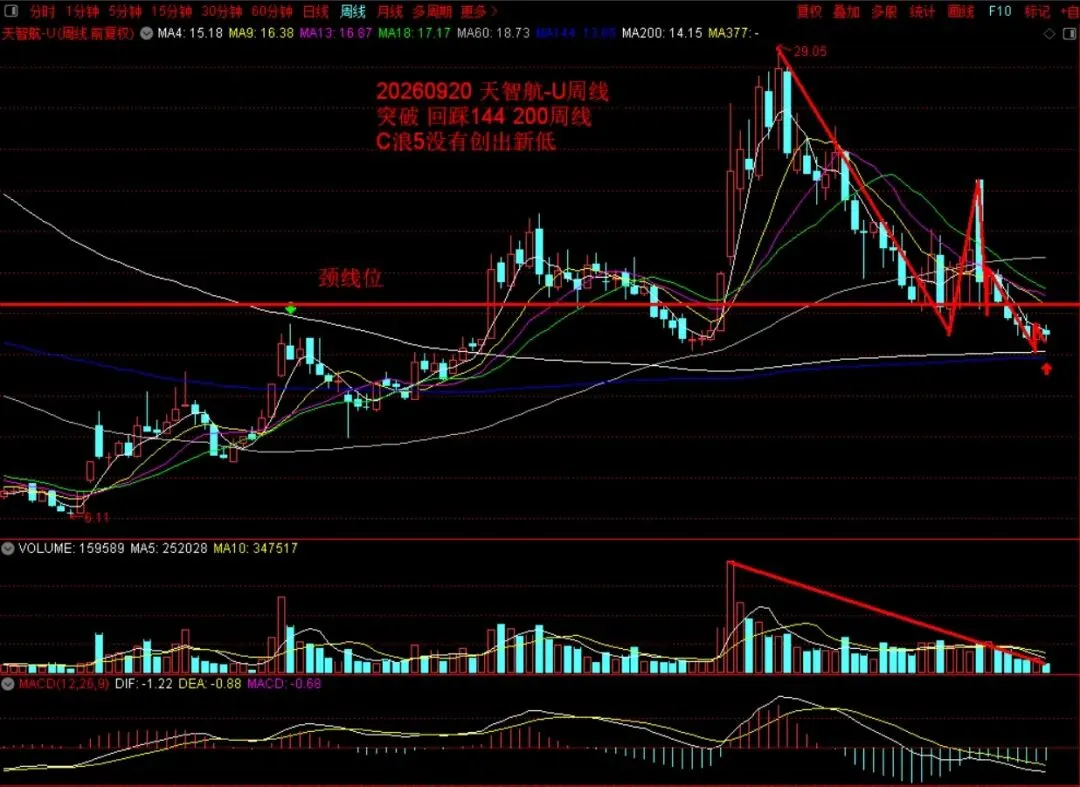
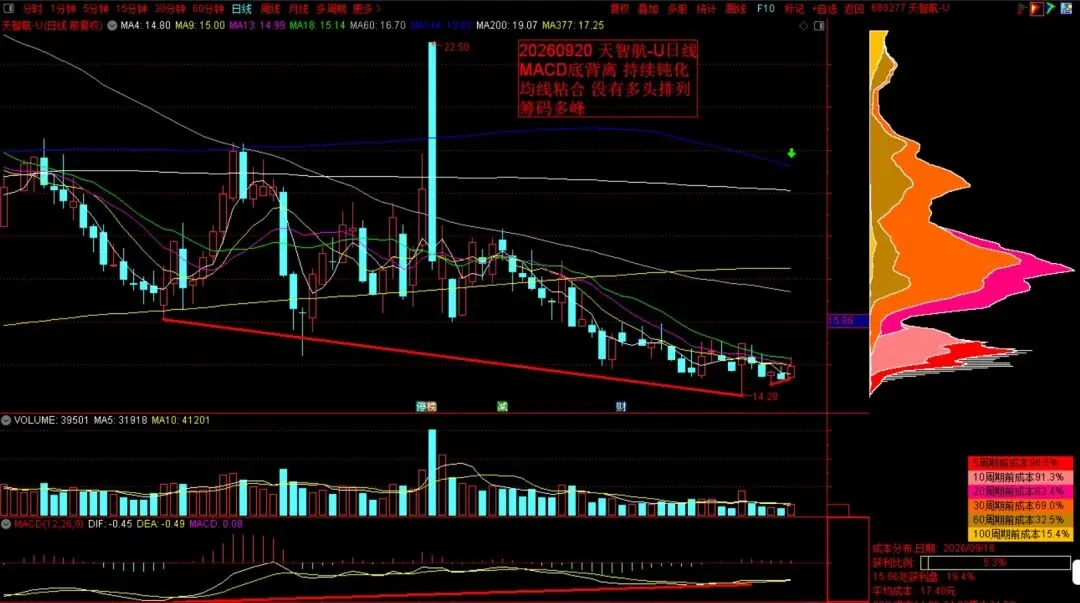
天赢居
“跌得多”不是参与理由,其他板块同样需要经历
止跌、站回均线密集区、右侧转强三个步骤。
需要复习的是:
压力区保护成果,
调整期等待时间窗口;
时间到了寻找率先止跌的板块,
站回成本区以后再做右侧确认,
最后让仓位跟随胜算变化
20260920中信建投:第二轮修复行情展开
配置上采取均衡配置、分层布局思路,进攻端优选算力供给紧缺涨价环节(光芯片、PCB制造、CCL、服务器整机)与铜铝锡等工业有色,防守端以红利资产作为底仓对冲波动,同时灵活把握农业、医美、纺织服装等内需板块受政策预期催化的阶段性机会。
但加息周期已经开启,后续每一轮FOMC会议市场都会持续博弈加息延续性,10月底FOMC仍是关键观察节点;在这之前,本轮修复行情能否延续,核心要看海外利率、油价下行能否持续。
行业布局方面,继续采取均衡配置、分层布局、灵活调整的思路。
进攻方向优先选择算力产业链里供给紧缺、产品持续涨价的细分环节,
重点布局光芯片、PCB制造、CCL、服务器整机;
同时配置铜、铝、锡等工业金属,受益于算力建设带来的实体需求拉动。
防守底仓配置红利资产,依托国内利率低位运行的环境,获取稳定分红收益,对冲市场波动。灵活配置板块关注内需方向,全球粮价上行支撑农业板块基本面,
医美、纺织服装板块处于估值与持仓低位,
有望依托促消费政策预期,迎来阶段性行情机会。
重点关注板块包括:AI算力、有色金属、银行、保险、交运、农业、医美、纺织服装等。
修复期的行业选择
算力景气扩散持续、工业金属价格走强,仍是修复期进攻核心
算力链景气正向更多细分领域扩散。光芯片、PCB制造、CCL与服务器整机等方向,部分高端产品仍存在供给约束,叠加产品涨价或业绩指引上修,基本面强度相对突出。修复期配置上,应优先关注供需缺口尚未收敛、且业绩预期仍在改善的细分环节。
PCB:出口与制造端景气共振。
外需高增与制造端收入加速相互印证,显示AI服务器等高端PCB需求仍在兑现,PCB链条可作为修复期的进攻方向。
光模块:高增预期与上修趋势共振。
中际旭创、新易盛、天孚通信、光迅科技2027年营收一致预期增速在42.6%-78.6%,
近一个月2027年营收预测均获上修,幅度为3.4%-12.6%。
在宏观压力缓解后,业绩预期持续上修的光模块龙头有望重新获得资金定价。
有色:工业金属价格维持强势。
7月以来,铝、铜现货价格累计分别上涨9.7%、8.0%,锡价亦上涨3.8%,
工业金属整体价格中枢抬升。
尽管锡价近期波动加大,但铜铝走势仍偏强,反映供给约束与顺周期需求预期仍在,
有色可作为修复期进攻方向的补充配置。
中银国际主要观点如下:
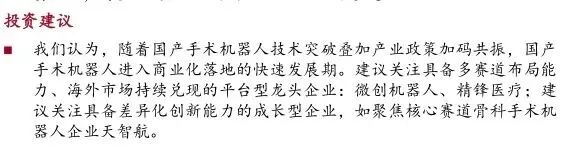
机器人辅助外科手术优势显著,国产手术机器人发展潜力较大
手术机器人凭借其操作精准、稳定且可重复性强的优势,显著提升微创手术临床获益,有望驱动其临床渗透率快速提升。据弗若斯特沙利文报告显示,全球手术机器人市场规模预计从2026年的328.0亿美元增长至2030年的631.2亿美元,复合增长率为17.8%。国产手术机器人有望凭借技术突破、政策支持与庞大的临床需求,在进口替代和全球化进程中释放较大发展潜力。2026年中国手术机器人市场规模为224.5亿元,预计2030年达到708.5亿元,复合增长率为33.3%,国产手术机器人市场有望持续高速增长。
腔镜和骨科手术机器人进展领先,国内市场增长可期
细分市场来看,腔镜与骨科赛道凭借广泛的临床应用和清晰的商业化路径,发展较为成熟。腔镜手术机器人市场方面,中国腔镜手术机器人市场渗透率相较美国市场明显偏低,2024年国内机器人辅助腔镜手术渗透率仅为0.7%,提升空间较大。目前,达芬奇手术系统是全球腔镜手术机器人市场的主要产品,截至2024年底全球装机量占比约58.6%,随着国产腔镜手术机器人陆续获批,有望加速进口替代。中国多孔腔镜手术机器人装机量由2019年的134台增至2024年的502台,年复合增长率为30.2%,国产机器人装机量快速提升。据灼识咨询数据显示,国内骨科手术机器人市场呈现差异化竞争格局:在脊柱/创伤领域,市场高度集中于头部企业,天智航、美敦力及捷迈邦美三家装机量合计占比达98%,其中天智航以约87%的装机份额占据绝对领先地位;在关节置换领域,史赛克凭借其MAKO系统占据绝大部分市场份额。随着国产厂商技术持续突破及更多创新产品获批上市,有望加速进口替代进程,推动国产手术机器人市场份额提升。
技术突破叠加政策共振,国产手术机器人企业加速突围
技术突破叠加产业政策共振,手术机器人行业进入快速发展期。从产业链看,上游核心零部件(减速器、控制器以及传感器)技术壁垒最高,当前仍存在进口依赖,未来聚焦核心零部件技术突破情况;中游整机环节,在政策加持下,微创机器人、天智航、威高、精锋医疗等国产品牌快速崛起,多款腔镜及骨科机器人已获批上市,正加速突围;下游应用场景以医疗机构为主,逐步从大三甲医院向二级医院及基层市场逐步渗透。政策层面,自2015年以来国家持续加码产业扶持,2026年1月新出台的医保立项指南解决了手术机器人“怎么收费”的核心痛点,并同步设立远程手术收费项目,有望加速机器人在各级医院的临床渗透。

