一个被忽略的液冷市场:机柜级负载模拟测试设备
- 2026-10-28 15:34:40
点击蓝字
关注洞见液冷 Subscribe for More
公开证据支持“液冷负载模拟/机柜级验证”已从小众工装进入高增长独立市场。硬件本体已出现数亿美元级市场机会;若把租赁、Commissioning、临时换热/管路和测试软件计入,价值池更大。但当前证据不足以把它与CDU、冷板等主设备市场等量齐观。
01
352kW释放新信号
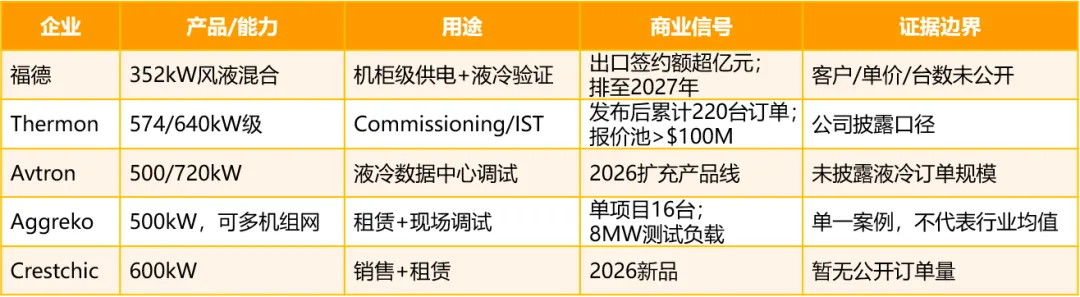
10月5日,华声在线披露,湖南福德电气352kW风液冷负载测试系统取得cTÜVus认证。报道援引TÜV莱茵确认称,这是全球同功率段同类产品的首张cTÜVus证书。更值得关注的不是“首张”,而是订单:2026年液冷负载产品出口签约额已超过亿元,订单排至2027年。
这套设备不是352kW CDU。它本质上是一台可控的“假服务器”:从供电系统吸收真实电功率,再把产生的热量通过风冷和液冷路径释放出去,用来验证机柜、PDU/母线、CDU、二次侧管路、流量分配以及控制逻辑。福德称产品可适配GB200、GB300和Vera Rubin等平台的测试需求,但公开资料并不能据此推导出NVIDIA认证或供应链关系。
02
功率上升改写测试
负载测试并不是AI时代才出现。Uptime Institute早已把Level 5 Integrated Systems Testing视为高等级数据中心投运前的重要环节,要求使用负载箱模拟IT设备,让电力和制冷系统在设计负载及故障切换场景下共同运行。Vertiv在液冷部署指南中也明确提出,液冷系统的L4现场验收可能需要专用Load Bank,L5集成测试要同时验证冷却、电力、监控和目标热负载。
真正变化的是“假负载”的物理边界。传统风冷机房里,几十kW负载箱把热量直接吹进机房,本身就是对CRAC/风墙的热负荷测试。但当机柜进入100kW以上、主要热量由冷板直接带走后,如果测试设备仍把几百kW热量排到空气里,就无法复现真实运行,也会把机房变成一个巨型电暖炉。于是,负载箱必须接入TCS/CDU回路。测试设备从电气工具升级成电—热—水力三域耦合的验证设备。
03
验证链正在拉长
这类设备真正测试的不是单一CDU,而是“整条交付链”。一侧是Grid→UPS/SST→PDU/Busway→Rack;另一侧是Facility Water→CDU→Secondary Loop→Manifold/UQD→Rack。液冷Load Bank位于两条链路的交汇点,因此可以同时验证额定功率、阶跃加载、A/B路切换、流量、压差、供回水温差、泵阀响应、告警联锁和冗余切换。
NVIDIA公开的GB200 NVL72资料显示,单柜约120kW,约85%热量由液冷带走。机柜功率进一步上升后,验证对象也从“一个设备能否工作”变成“多个设备能否在同一时间轴上稳定协同”。这就是机柜级验证设备价值量上升的核心原因。
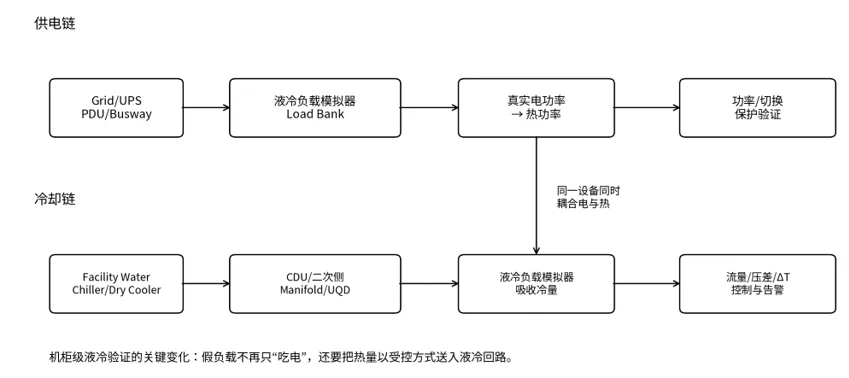
图1 机柜级液冷负载模拟的双链路验证逻辑
04
需求开始跨公司放量
如果只有福德一家出现大订单,还不能说明行业趋势。跨公司验证后,信号已经明显变多。Thermon在2025年推出Poseidon/Pontus液冷负载系统,单机可达约600kW级;到2026年5月,公司披露自发布以来已经获得220台液冷负载设备订单,报价池超过1亿美元。Avtron在2026年1月把液冷产品扩展到500kW和720kW。Crestchic在2026年推出600kW产品,并同时提供销售和租赁。
Aggreko的案例更能说明项目尺度。其在美国俄勒冈一个Hyperscale项目中部署16台500kW液冷负载箱和8套换热器Skid,也就是一次调试动用了8MW测试负载,并用了约一个月完成多机房顺序验证。这不代表每个项目都需要8MW测试设备,但它证明了液冷Commissioning可以成为多MW级临时工程系统,而不是“一台小仪器”。
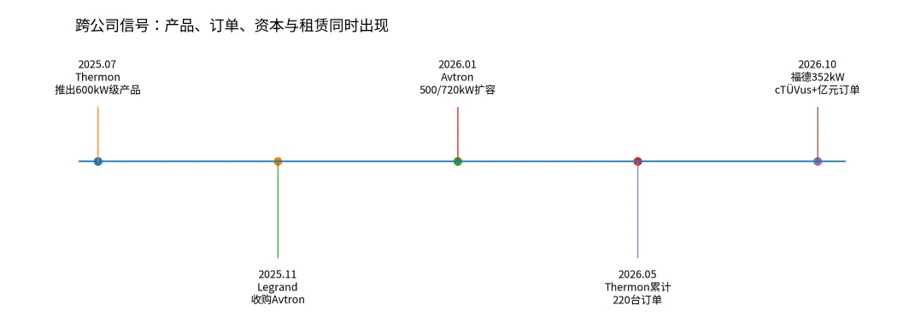
图2 2025–2026年液冷负载设备的跨公司信号
05
市场进入数亿美元级
公开资料里,目前最可用的一组口径来自Thermon的SEC披露。公司援引独立研究称,全球传统Load Bank市场2024年约2.8亿美元;而Thermon管理层估计,液冷Load Bank的市场机会可能从2024年的8400万美元增长到2032年的3.86亿美元,复合增速约21%。这个数字必须打折理解:它是企业管理层估计,不是第三方一致预测,也不能直接等同于“液冷验证产业”的全部规模。
但几组经营数据相互印证了方向。Legrand收购Avtron时披露,Avtron 2025年预计收入接近3.5亿美元,接近一半来自数据中心;该收入包含传统Load Bank和Power Quality,并非液冷业务本身,但说明“测试负载”原本就不是一个很小的工业设备门类。福德液冷产品出口签约额过亿元、Thermon 220台订单、Aggreko大规模扩充租赁资产,进一步说明增量正在从传统电气测试向液冷热负载迁移。
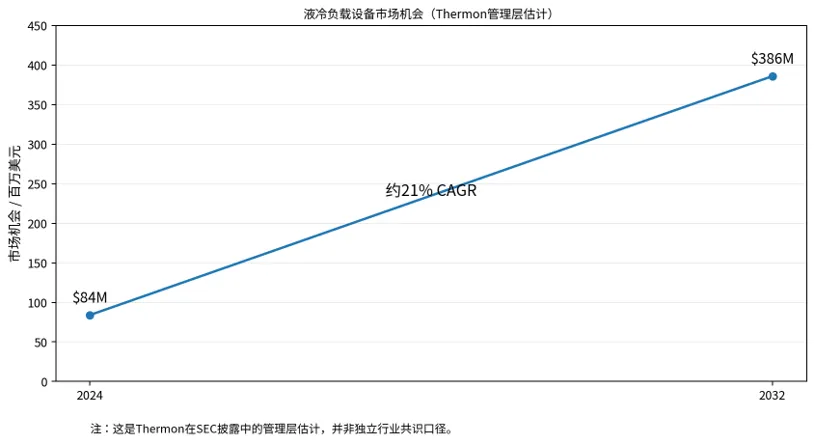
图3 Thermon披露的液冷Load Bank市场机会估计
06
价值池不只在硬件
液冷验证设备的价值不会只停留在一台电阻柜。随着系统复杂度提高,真正可收费的内容会向四个方向扩展:设备本体、租赁资产、Commissioning工程服务,以及数据采集与报告软件。Aggreko和Trane都把液冷Load Bank放在租赁与现场测试体系中,而不是只卖设备;Aggreko还把流体清洁、临时换热、设备迁移和现场操作打包进项目。
这会形成一个很有意思的商业结构:硬件一次制造,多项目复用;服务按项目收费;控制系统和数据报告提高客户粘性。对于大型Hyperscaler,测试窗口短、项目跨区域、需求峰值明显,租赁可能比永久采购更合理。也因此,这个市场的“价值池”可能明显大于单纯统计负载箱出厂额。
07
竞争门槛转向系统
竞争门槛也会从“会做大功率电阻”向系统工程迁移。第一层是功率密度,要把300–700kW甚至更高负载做进可移动设备;第二层是水力与材料,要处理流量、压降、排气、全排空、液体兼容和304/316不锈钢湿接材料;第三层是控制,要支持5kW级甚至更细的加载步进、远程组网、BMS/EPMS数据、低流量和超温联锁;第四层是市场准入,UL/CSA/CE/cTÜVus会成为跨区域交付门槛。
中国供应链已经不只一家。除福德外,宜迈思公开了200kW、300kW、400kW等液冷负载产品,用于CDU散热、流量、温度和系统稳定性验证。但从公开资料看,真正决定竞争力的不会只是最大kW,而是“能否进入Hyperscaler的Commissioning流程,并提供可重复的测试方法”。
08
市场边界仍需看清
这个观点也有边界。第一,不能按“每个AI机柜都配一台负载箱”估算市场。测试设备会跨机柜、跨项目复用,租赁商的高周转反而会压缩永久设备数量。第二,Hyperscaler、服务器OEM、CDU厂商和Commissioning公司都可能自建测试工装,市场不会完全外包。第三,目前行业仍缺少统一的液冷Load Bank测试标准,不同项目在冷却液、接口、流量和控制协议上差异较大。
因此,更准确的判断不是“液冷负载箱会成为下一个CDU”,而是:随着机柜功率进入100–500kW区间,数据中心交付开始多出一层独立的Validation Infrastructure。它的硬件市场本身已经具备数亿美元级潜力,叠加租赁、临时管路、换热Skid、调试工程和测试软件后,会形成一个更大的服务型价值池。
09
验证基础设施成形
福德352kW cTÜVus事件的意义,不在于又多了一家液冷设备供应商,而在于它把一个此前常被当作工程辅具的环节暴露出来:真实GPU进场之前,几百kW机柜的电力和热量都需要先被“造出来”。
当算力设备越来越贵、机柜功率越来越高、液冷系统越来越复杂,客户会更愿意为“在GPU到场前发现问题”付费。液冷负载模拟与机柜级验证因此正在从辅助工具走向独立市场。接下来真正值得跟踪的,不只是单机功率,而是租赁资产规模、Hyperscaler项目数量、测试协议标准化、设备利用率,以及验证数据能否进入最终验收和运维体系。
关注我们获取更多精彩内容

