2027年财务管理学(含公司财务)考研|真题+典型题详解
- 2026-11-12 22:44:00
2027年财务管理学(含公司财务)考研|真题+典型题详解准备考财务管理学(含公司财务)专业课的同学,可以看看这份复习资料。这份资料包含考研真题(含复试)和典型习题,一共14章,每一章分成三块:重难点考点归纳、真题和典型题目、配套详细答案解析。 目录如下 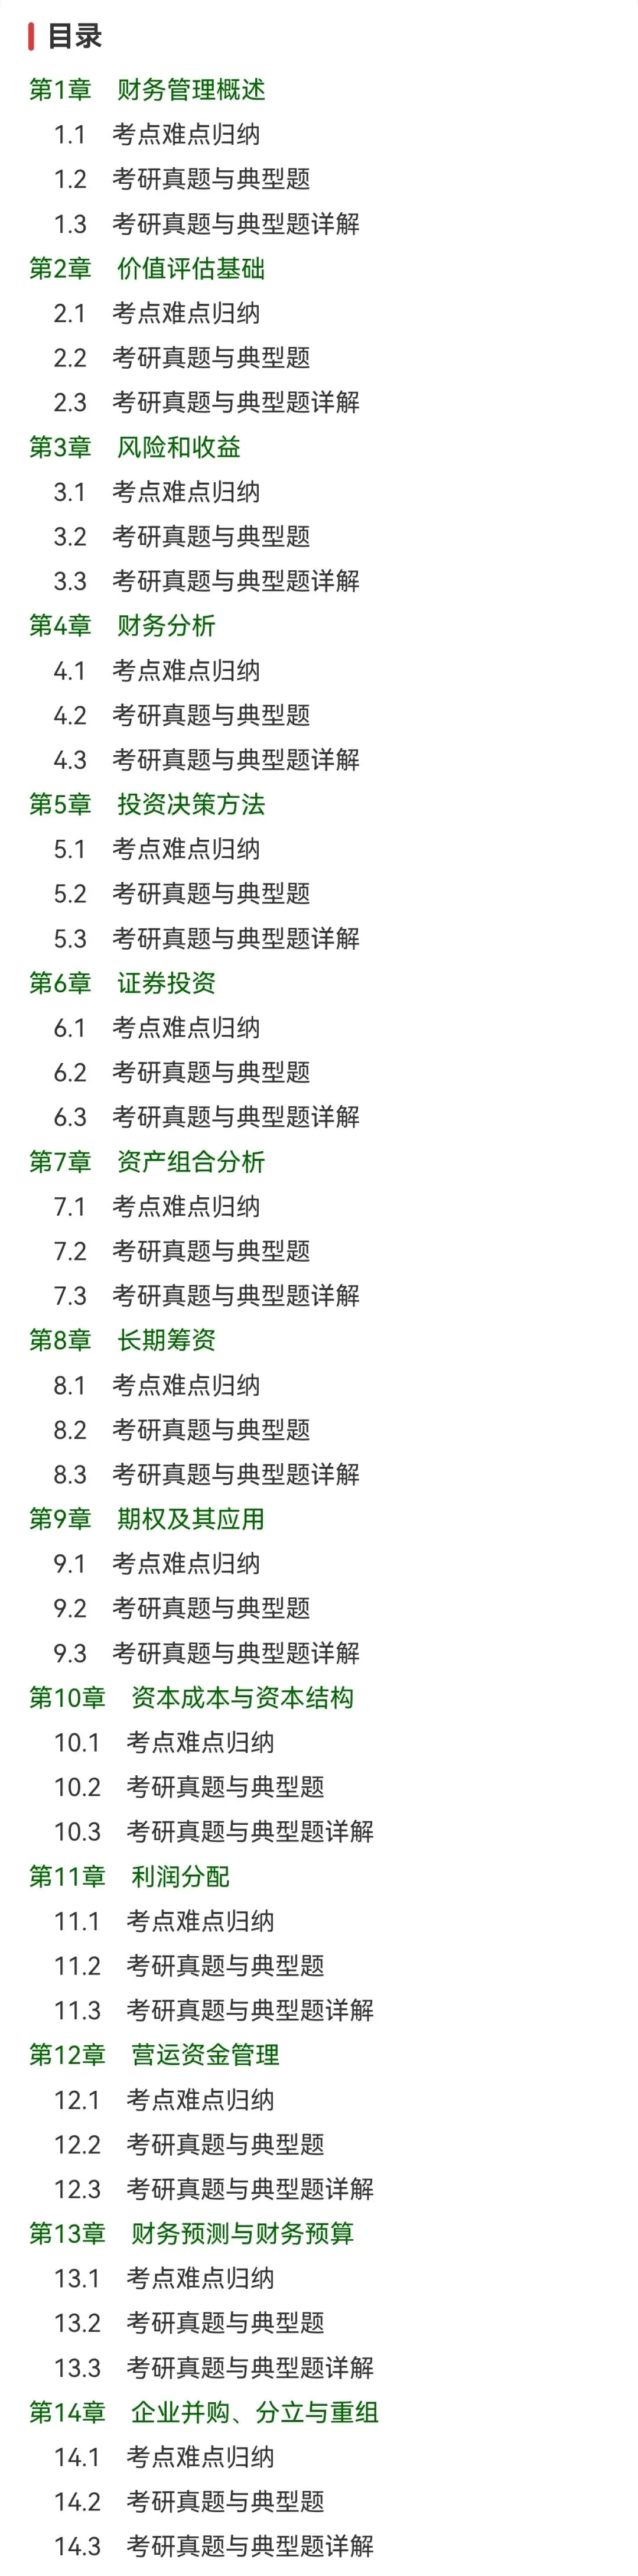
✅ 先梳理章节重难点每章开头把核心考点汇总好,对照着梳理框架,复习的时候抓重点更省心。✅ 题目来源广,题量充足题目选自80多所高校的考研真题、名校题库,还有经典配套习题,都是筛选过后的优质题,适合用来刷题练手感。✅ 答案讲解细致,适合背诵答题不管是名词概念、简答、计算还是论述题,都给了完整的参考答案。财管专业课答题有技巧,概念题尽量往简答的标准答,论述题层次拉开,多写要点不扣分,这份答案可以直接参考答题思路。✅ 贴合热点,论述题有范文参考不少题目结合财经热点,论述题答案逻辑完整,部分可以直接当成答题范文来积累。有一点跟大家说明:里面部分题目年份较早,保留下来是因为出题思路很有参考价值,大家复习的时候,结合当下的政策、数据灵活调整就好。资料参考了财管经典教材、CPA大纲和各校往年出题风格,适合专业课自主复习、刷题拔高。 🌈以下是内容节选—— 第2章 价值评估基础2.1 考点难点归纳一、时间价值与现金流量货币的时间价值,是指货币经历一定时间的投资和再投资所增加的价值,也称为资金的时间价值。现金流量用来反映每一时点上现金流动的方向(流入还是流出)和数量,现金流量可以用现金流量图来表示。随着时间的延续,资金总量在循环和周转中按几何级数增长,使得资金具有时间价值。资金的时间价值已成为评价投资方案的基本标准。财务管理中对时间价值的研究,主要是对资金的筹集、投放、使用和收回等从量上进行分析,以便找出适用于分析方案的数学模型,改善财务决策的质量。二、时间价值的计算1. 单利和复利单利:在计息期内仅以最初的本金作为计息的基础,各期利息不计息。复利:在计息期内不仅本金计息,各期利息收入也转化为本金在以后各期计息。2. 复利的计算(1)复利终值和现值复利终值的计算公式:FV_n=PV_0(1+i)^n复利现值的计算公式:PV_0=\frac{FV_n}{(1+i)^n}(2)多期复利的终值和现值多期复利终值的计算公式:FV=\sum_{t=1}^{n}CF_t(1+i)^{n-t}式中,FV为终值;CF_t为t期现金流量;i为利息率;n为计息期数。多期复利现值的计算公式:PV_0=\sum_{t=1}^{n}\frac{CF_t}{(1+i)^t}式中:PV_0=现值;CF_t=t期现金流量;i=利息率;n=计息期数。3. 年金年金是指等额、定期的系列收支款项。例如,分期付款赊购、分期偿还贷款、发放养老金、分期支付工程款、每年相同的销售收入等,都属于年金收付形式。年金按付款方式可分为后付年金(或称普通年金)、先付年金(或称即付年金)、延期年金和永续年金。(1)后付年金(或称普通年金)①后付年金终值的计算公式:FVA_n=A\sum_{t=1}^{n}(1+i)^{t-1}=A\frac{(1+i)^n-1}{i}②后付年金现值的计算公式:PVA_n=A\sum_{t=1}^{n}(1+i)^{-t}=A\frac{1-(1+i)^{-n}}{i}(2)先付年金①先付年金终值的计算公式:FVA_n=A\left[\frac{(1+i)^{n+1}-1}{i}-1\right]②先付年金现值的计算公式:PVA_n=A\left[\frac{1-(1+i)^{-(n-1)}}{i}+1\right](3)延期年金延期年金的终值大小,与递延期无关,故计算方法和普通年金终值相同。递延年金的现值计算有两种方法:第一种方法,是把延期年金视为n期普通年金,求出递延期末的现值,然后再将此现值调整到第一期初。第二种方法,是假设递延期中也进行支付,先求出(m+n)期的年金现值,然后,扣除实际并未支付的递延期(m)的年金现值,即可得出最终结果。(4)永续年金永续年金没有终止的时间,也就没有终值。永续年金的现值可以通过普通年金现值的计算公式导出,其计算公式:PVA=\frac{A}{i}三、净现值1. 未来各期现金流入量的现值减去初期现金流出价值后的净值。2. 净现值通常用NPV表示。NPV=PV(收益)-PV(成本)四、证券的价值1. 债券价值计算公式P=\sum_{t=1}^{n}\frac{I}{(1+i)^t}+\frac{B}{(1+i)^n}式中,I=各期利息收入;n=领取利息期数;i=市场利率;B=债券变现价值。2. 股票的价值股票的价值为股票持有期内所得到的全部现金收入(含股票转让的现金收入)的现值之和。(1)一般公式:P_0=\sum_{t=1}^{n}\frac{DIV_t}{(1+i)^t}+\frac{P_n}{(1+i)^n}DIV_t=t期现金股利n=持有股票时领取现金股利的期数i=股东要求的投资报酬率P_n=股票出售时的价格(2)永久持有时股票价值公式:P_0=\sum_{t=1}^{\infty}\frac{DIV_t}{(1+i)^t}(3)固定现金股利支付的股票价值P_0=\sum_{t=1}^{\infty}\frac{DIV}{(1+i)^t}=\frac{DIV}{i}(4)固定现金股利增长率的股票价值P_0=\sum_{t=1}^{\infty}\frac{D_1(1+g)^{t-1}}{(1+i)^t}=\frac{D_1}{i-g}式中,g为现金股利的固定增长率;D_1为第1年的股利。…… 👉 阅读原文,查看资料详情
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

