第八章环境保护税核心考点笔记
- 2026-11-02 05:46:13
第八章环境保护税核心考点笔记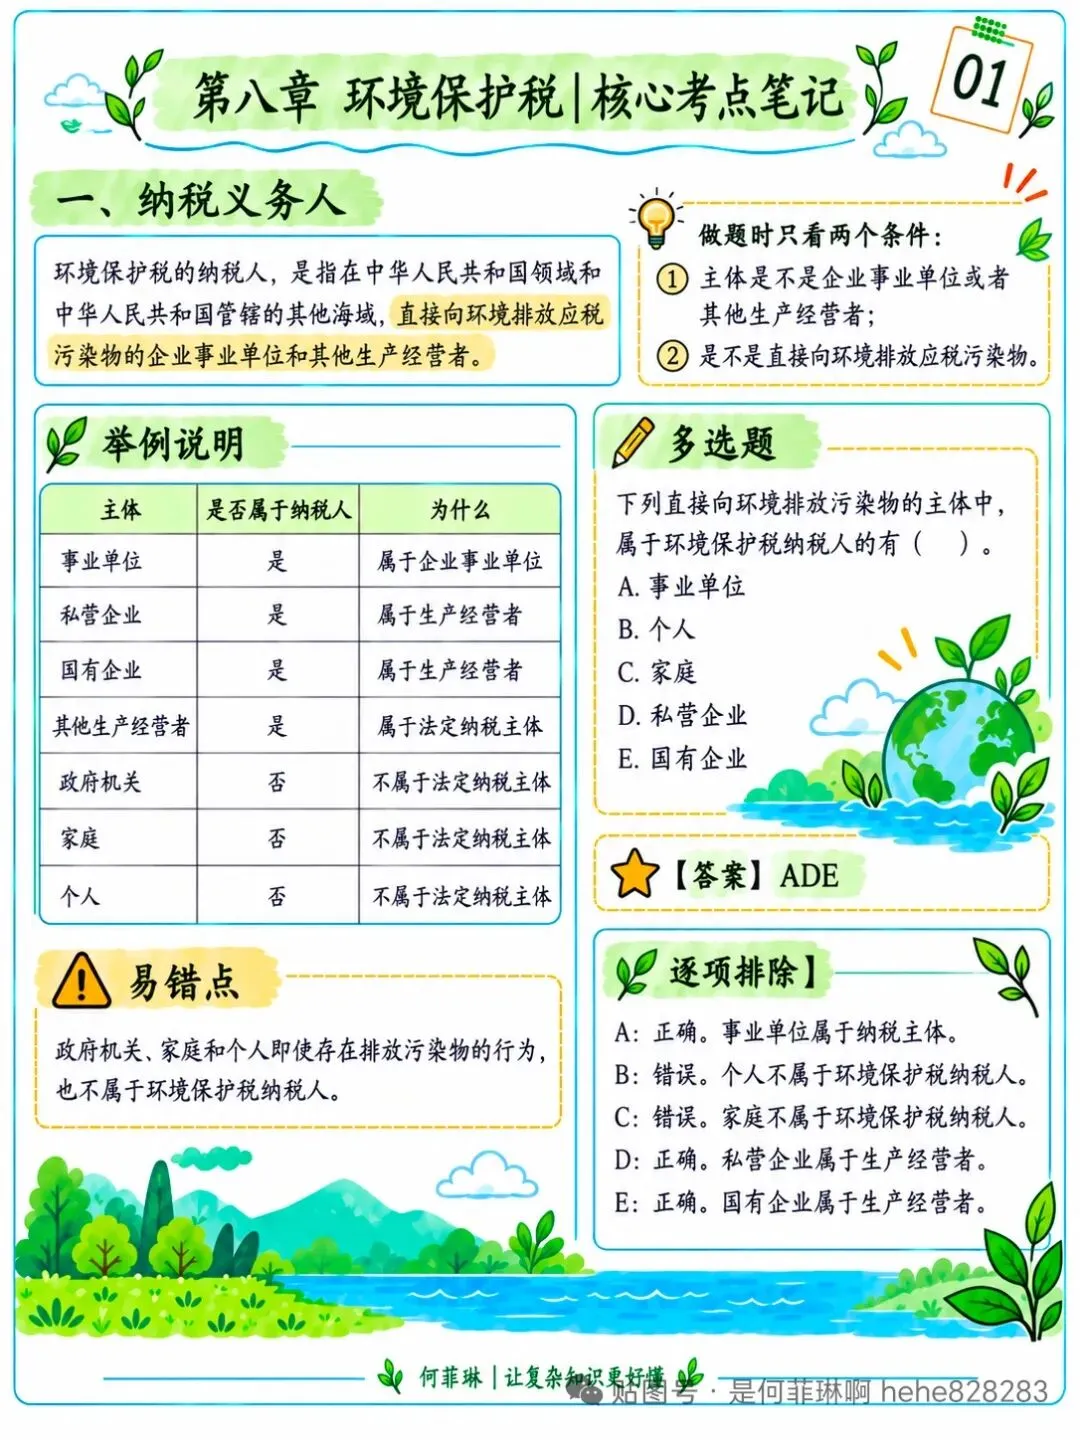
环保税容易混的不是计算|是“谁交、什么征、什么不征” 环保税这一章,刚开始看会觉得内容很散:纳税人、污染物分类、不征税、免征、减征……如果一条条背,很容易串。 我会先抓三个问题: 谁交? 交什么? 什么情况不交? 先看纳税人。 不是“只要排放污染物的人都交环保税”。 判断时看两个条件: 主体是不是企业事业单位或者其他生产经营者;
是不是直接向环境排放应税污染物。
事业单位、私营企业、国有企业等符合条件的,可以成为纳税人。
但政府机关、家庭、个人,不属于这里的法定纳税主体。
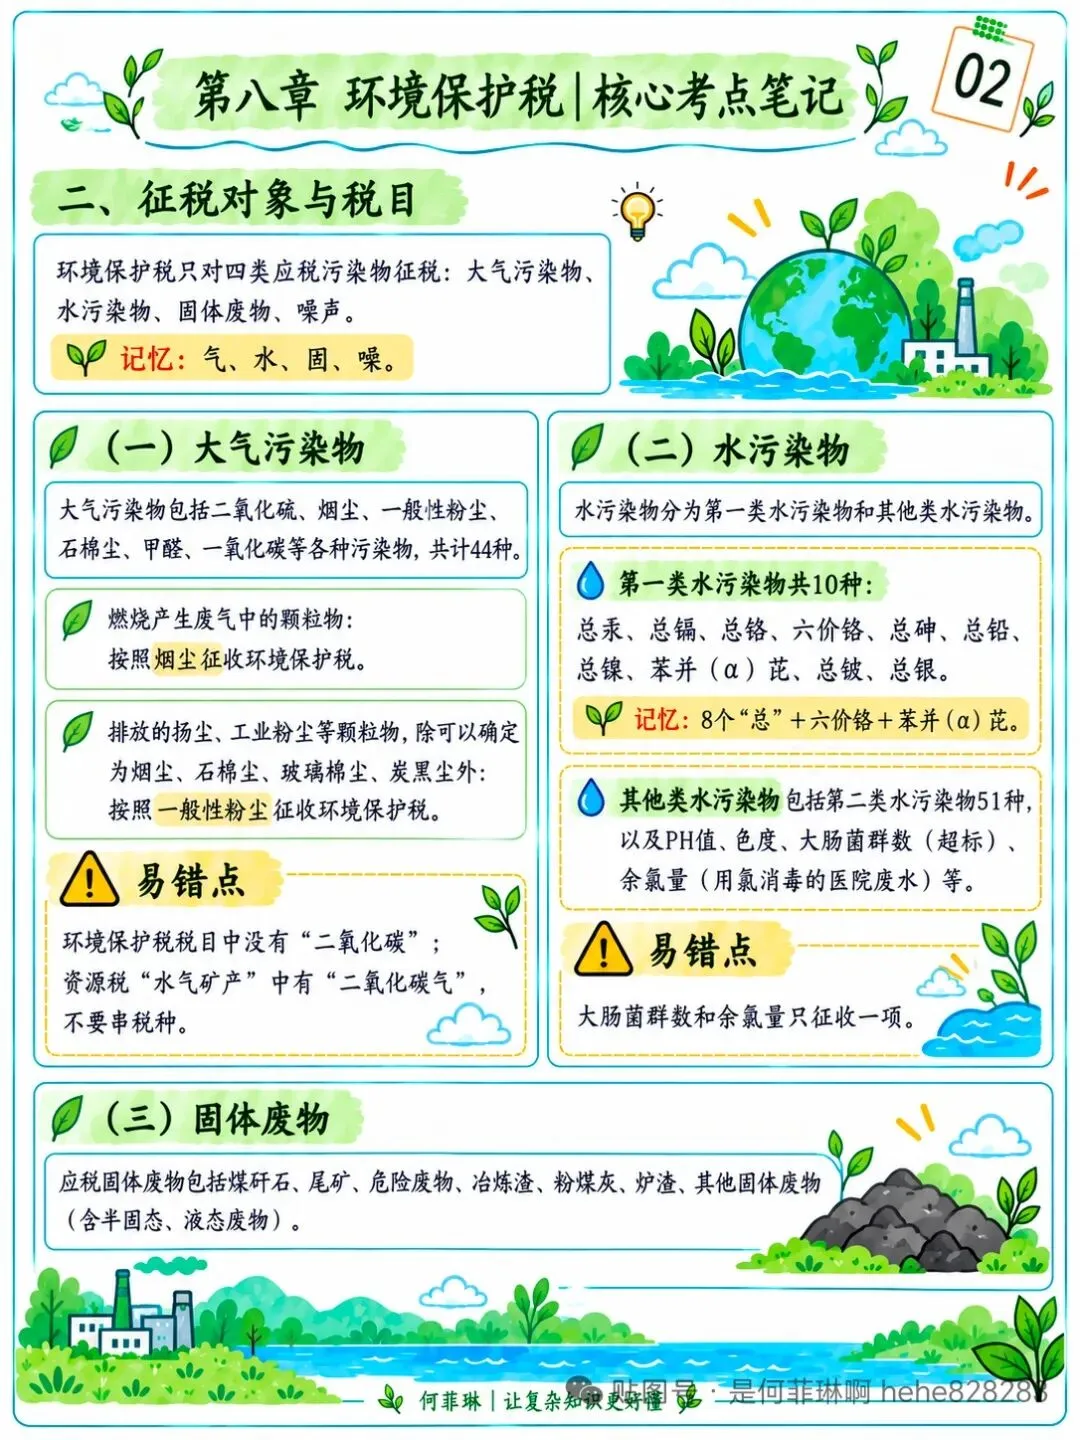
接着看征税对象,可以先记一句:
气、水、固、噪。
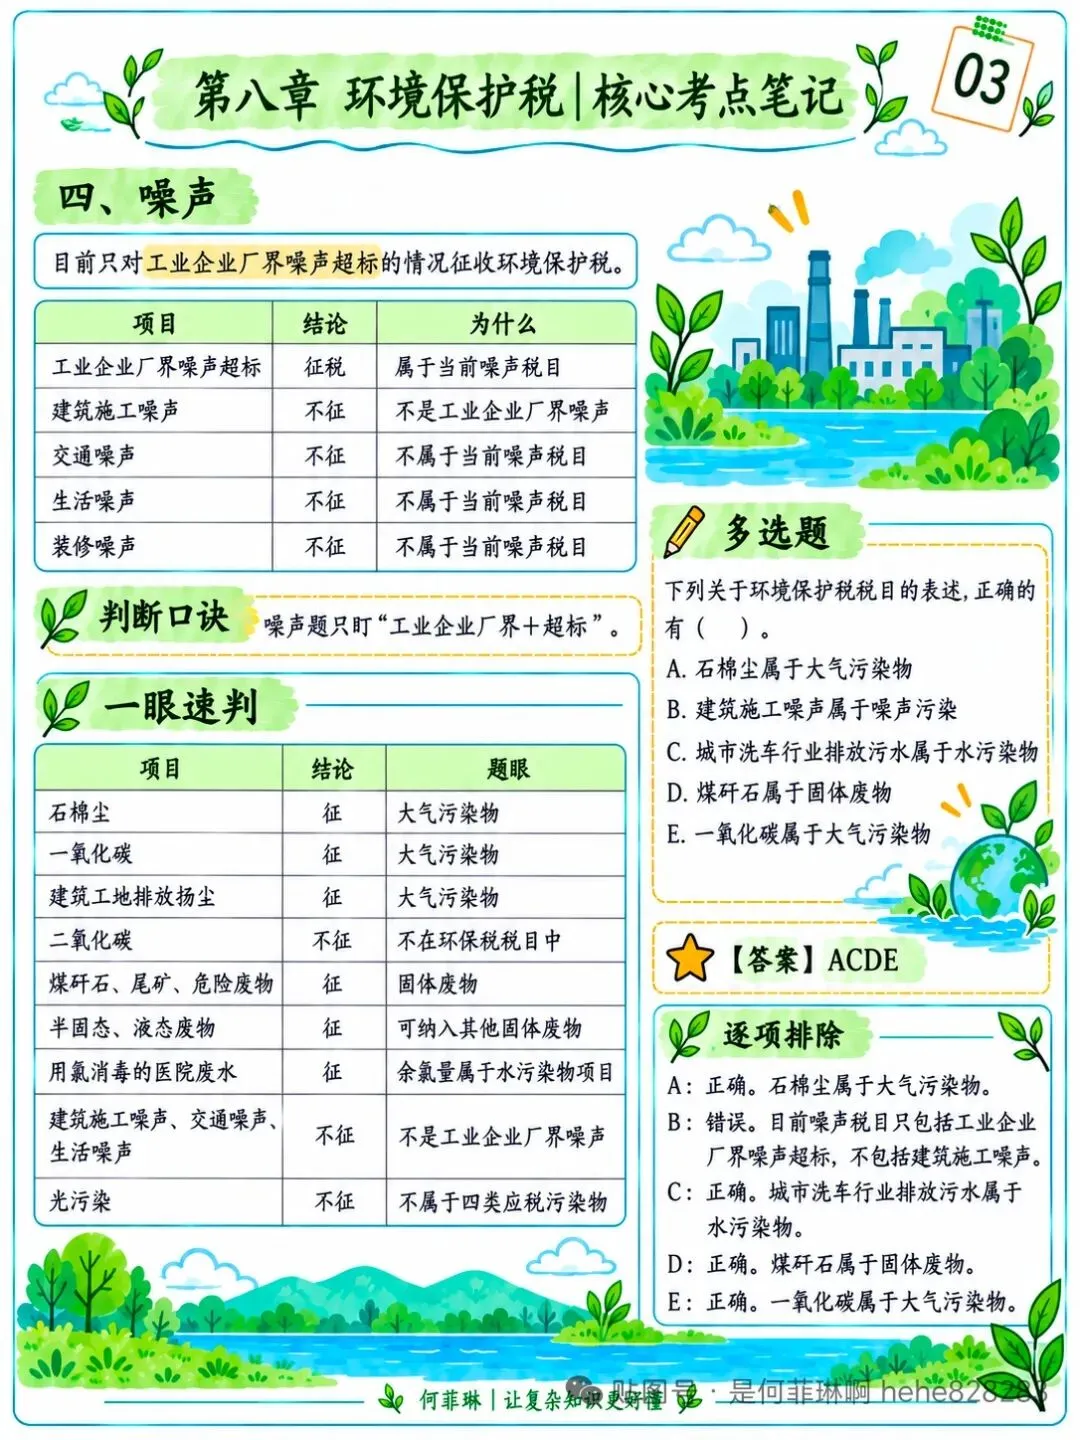
也就是:大气污染物、水污染物和固体废物噪声 这里有几个地方很容易串。
石棉尘、一氧化碳属于大气污染物;
煤矸石、尾矿、危险废物属于固体废物;
噪声目前看的是工业企业厂界噪声超标,建筑施工噪声、交通噪声、生活噪声不在这一税目里。
水污染物这一块,我会把容易记混的项目单独拿出来。
像总汞、总镉、总铬、六价铬、总砷、总铅、总镍等放在一起记,比散着背顺很多。
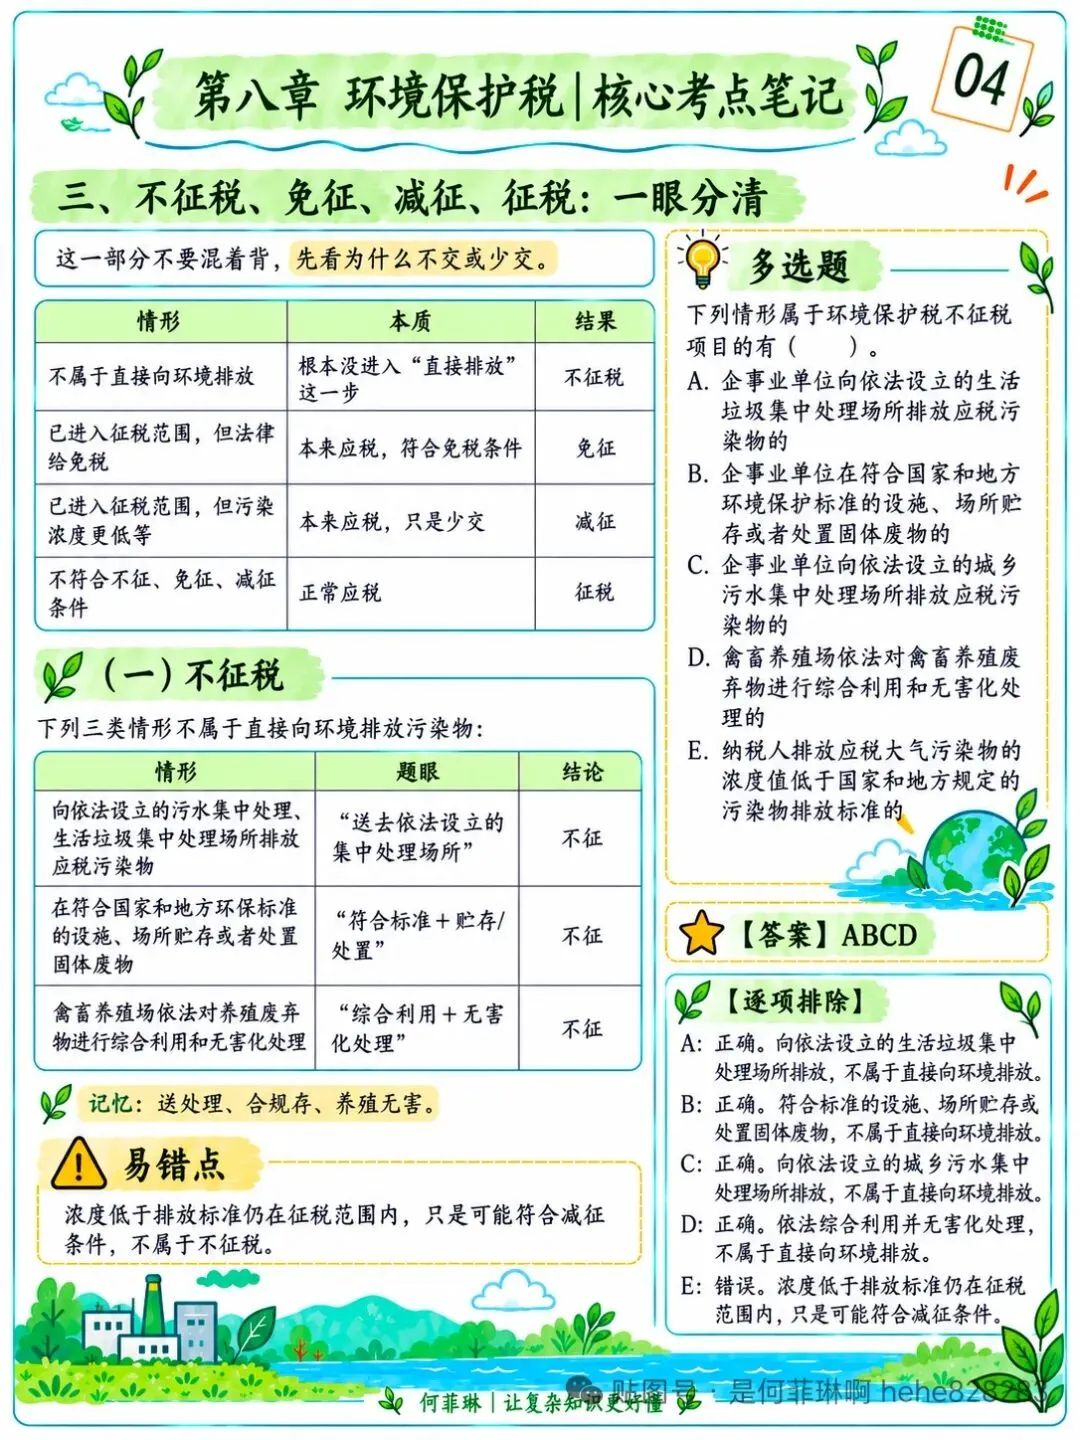
再往后是不征税、免征、减征。
这里不要混成一类。
不征税:本身没有进入直接排放这一层。
免征:本来属于征税范围,但符合规定可以免。
减征:仍然要交,只是符合条件后少交。
不征税可以记:
送处理、合规存、养殖无害。
把逻辑分开以后,做多选题会清楚很多。
环保税这章我更喜欢按“纳税人→四类污染物→不征税/免征/减征”去过,而不是从头到尾硬背定义
是不是直接向环境排放应税污染物。
事业单位、私营企业、国有企业等符合条件的,可以成为纳税人。
但政府机关、家庭、个人,不属于这里的法定纳税主体。
接着看征税对象,可以先记一句:
气、水、固、噪。
也就是:大气污染物、水污染物和固体废物噪声
石棉尘、一氧化碳属于大气污染物;
煤矸石、尾矿、危险废物属于固体废物;
噪声目前看的是工业企业厂界噪声超标,建筑施工噪声、交通噪声、生活噪声不在这一税目里。
水污染物这一块,我会把容易记混的项目单独拿出来。
像总汞、总镉、总铬、六价铬、总砷、总铅、总镍等放在一起记,比散着背顺很多。
再往后是不征税、免征、减征。
这里不要混成一类。
不征税:本身没有进入直接排放这一层。
免征:本来属于征税范围,但符合规定可以免。
减征:仍然要交,只是符合条件后少交。
不征税可以记:
送处理、合规存、养殖无害。
把逻辑分开以后,做多选题会清楚很多。
环保税这章我更喜欢按“纳税人→四类污染物→不征税/免征/减征”去过,而不是从头到尾硬背定义
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

